会社概要
Anthropic(アンソロピック)は、AIモデル「Claude(クロード)」を開発する米国の企業です。2021年1月に設立され、本社はカリフォルニア州サンフランシスコにあります。2026年10月26日に、新規株式公開(IPO)のための登録届出書「Form S-1」をSEC(米国証券取引委員会)に提出しました。Nasdaq Global Select Marketへの上場を申請しており、予定しているティッカーは「ANT」です。会計年度は暦年(1月〜12月)で、本記事の「2Q26」は2026年4〜6月期を指します。
収益の柱は、Claudeを使った分だけ料金を受け取る従量課金です。利用量は「トークン」という単位で測り、選んだモデルの性能に応じて単価が変わります。これに、個人や企業向けの定額のサブスクリプションが加わります。主なサービスは次の3つです。
- Claude Platform:開発者が自社の製品や業務にClaudeを組み込むための開発基盤
- Claude Code:計画からテスト、修正までをこなすプログラミング用のAIエージェント
- Claude Cowork:ファイルの読み込みやアプリ操作を自律的に行う、知的業務向けのAIエージェント(2026年9月からClaude.aiとの統合を開始)
モデルは性能と価格の異なる4つの系統(Mythos〈Fableを含む〉、Opus、Sonnet、Haiku)で構成されています。会社の説明では、2026年9月30日時点の従業員は約5,300人です。年間10万ドル以上を支払う顧客は11,900社を超えました。Claudeは、AWS、Google Cloud、Microsoft Azureの3大クラウドすべてで利用できます。
競合は分野ごとに異なります。最先端モデルの開発では、OpenAIとGoogleが直接の競合です。低価格を重視する層では、公開されたオープンウェイトのモデルと競います。自社アプリの分野では、一部で既存の企業向けソフトウェア会社とも重なります。
第三者の推計では、ベンチャーキャピタルのMenlo Venturesが2025年12月9日に公表した調査があります。企業向けLLM API市場でのAnthropicのシェアは40%で、OpenAIの27%、Googleの21%を上回りました。これは本番環境でのAPI利用量の比率から支出額を推計した値で、2025年11月の調査に基づきます。コーディング用途に限ると、Anthropicのシェアは54%と推計されています。なお、Menlo VenturesはAnthropicの出資者です。
主要ポイント
- 売上の急拡大:2026年上期(1〜6月)の売上は162億8,600万ドルでした。前年同期の11億6,300万ドルから14.0倍に増え、2025年通期の45億8,500万ドルの3倍を超えています。
- 開示期間で初の営業黒字:2Q26の営業利益は9億7,400万ドルでした。S-1が四半期の損益を載せている1Q25以降の6四半期では、初めての黒字です。株式報酬などを除いた調整後営業利益は22億3,500万ドルです。
- 巨額の純損失は主に会計上のもの:2026年上期の純損失は807億4,800万ドルです。このうち723億8,800万ドルは、企業価値の上昇で膨らんだ転換社債などの評価損で、現金の流出は伴いません。
- 一般株主の議決権に上限:創業者7人の会社が議決権の50.1%を常に持ちます。取締役の過半数は独立した信託(LTBT)が選びます。上場するClass A株の議決権は合計でも49.9%が上限です。
- 評価額の目安は約1兆ドル:2026年5〜6月に発行された優先株の価格をもとに筆者が試算すると、評価額は約9,980億ドルです。2Q26の売上を4倍した年換算売上の約21.6倍にあたります。あくまで参考値で、公開価格はまだ決まっていません。
事業セグメント
Anthropicの報告セグメントは1つだけです。そこで、S-1で開示されている地域別と課金方式別の売上で、事業の中身を見ていきます。
地域別売上
表1:地域別・課金方式別の売上
区分 | 2024年 | 2025年 | 2025年上期 | 2026年上期 | 前年同期比 |
|---|---|---|---|---|---|
米国 | 2億6,300万ドル | 33億6,200万ドル | 8億2,000万ドル | 117億6,300万ドル | +1,335% |
海外 | 1億2,300万ドル | 12億2,300万ドル | 3億4,300万ドル | 45億2,300万ドル | +1,219% |
従量課金 | 2億8,800万ドル | 37億9,600万ドル | 9億8,300万ドル | 130億6,400万ドル | +1,229% |
サブスクリプション | 9,800万ドル | 7億8,900万ドル | 1億8,000万ドル | 32億2,200万ドル | +1,690% |
合計 | 3億8,600万ドル | 45億8,500万ドル | 11億6,300万ドル | 162億8,600万ドル | +1,300% |
出典:Anthropic, PBC Form S-1(2026年10月26日提出)の連結財務諸表注記2。地域は顧客の請求先住所で区分。前年同期比は筆者計算
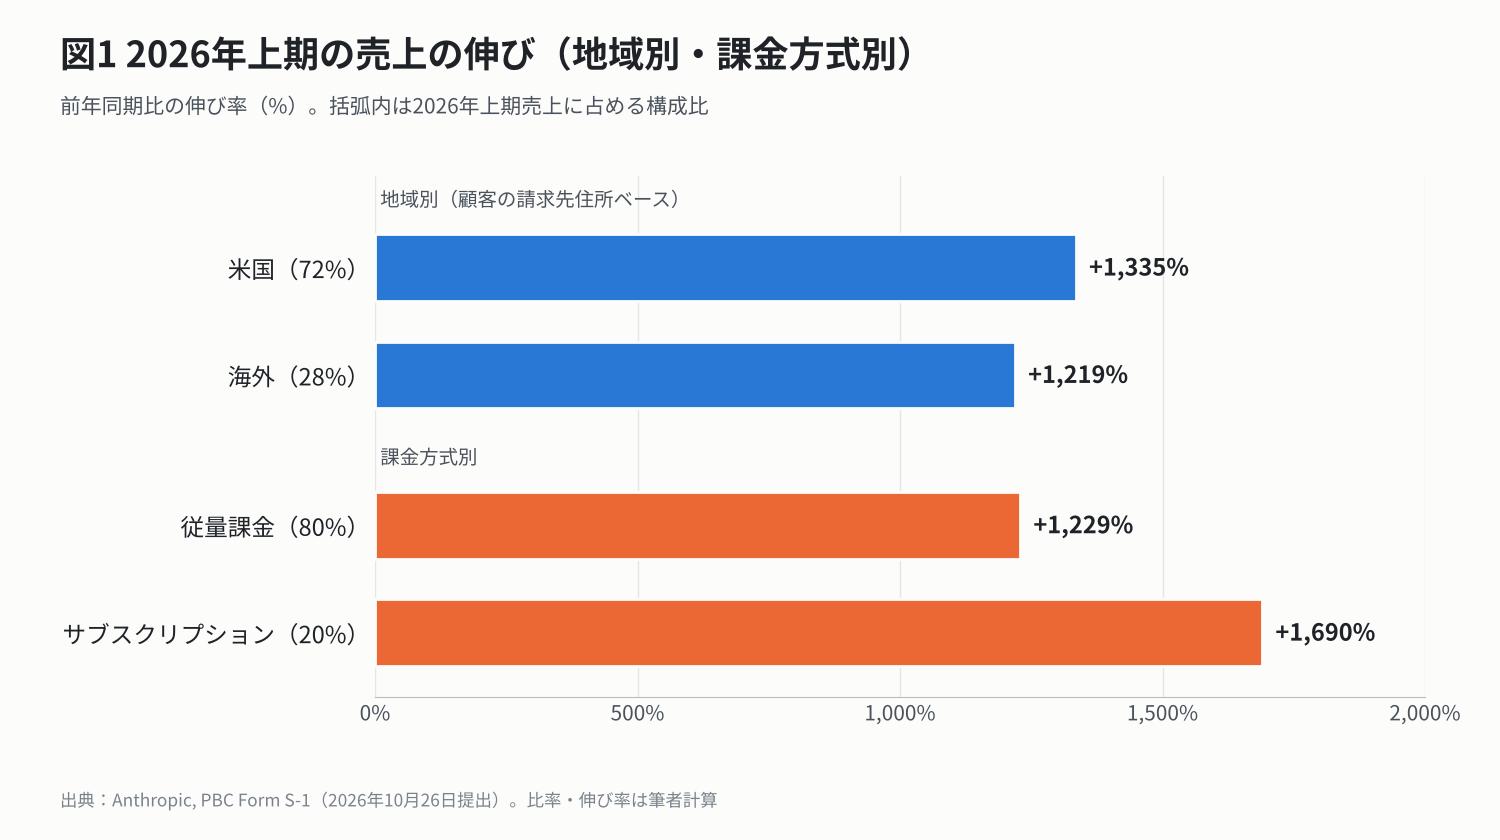
図1を見ると、どの区分も前年同期の12倍以上に伸びています。サブスクリプションの伸びがやや大きいものの、売上の8割は従量課金です。海外比率は28%で、米国以外でも同じ速さで広がっていることが読み取れます。
顧客指標
既存顧客が1年前と比べて支出をどれだけ増やしたかを示す指標を、ネット収益維持率(NRR)と呼びます。100%を超えると、解約や減額を差し引いても既存顧客からの売上が増えたことを意味します。
表2:顧客の規模別の社数とNRR
指標 | 2025年9月30日 | 2026年9月30日 |
|---|---|---|
年間10万ドル以上の顧客 | 950社超 | 11,900社超 |
年間100万ドル以上の顧客 | ---(非開示) | 1,900社超 |
年間1,000万ドル以上の顧客 | ---(非開示) | 約250社 |
NRR(個人向け定額プランを除く) | ---(非開示) | 約900% |
従業員1人あたり売上(直近12か月) | 140万ドル | 660万ドル超 |
出典:Anthropic, PBC Form S-1(2026年10月26日提出)。年間支出額は直近12か月ベース
成長をけん引しているのは、大口顧客の数の増加と、既存顧客の利用拡大の両方です。年間10万ドル以上の顧客は、「950社超」から「11,900社超」に増えました。どちらも下限の数字なので正確な倍率ではありませんが、目安として約12.5倍です(筆者計算)。会社によると、7〜9月期の売上の8割超は、直近6か月に出た新しいモデルによるものです。
業績推移(年次)
決算の数字には2つの物差しがあります。米国の会計基準に沿った数字を「GAAP」と呼びます。会社が独自に一部の費用を除いて計算した数字を「非GAAP」と呼びます。Anthropicの非GAAP指標「調整後営業利益」は、営業損益から株式報酬、現物の寄付、著作権訴訟(Bartz)の和解金を除いたものです。株式報酬は、従業員に給与の一部として株を渡す費用で、現金は出ていきません。フリーキャッシュフロー(FCF)は、本業で得た現金から設備投資を引いたもので、会社が自由に使える現金の目安です。
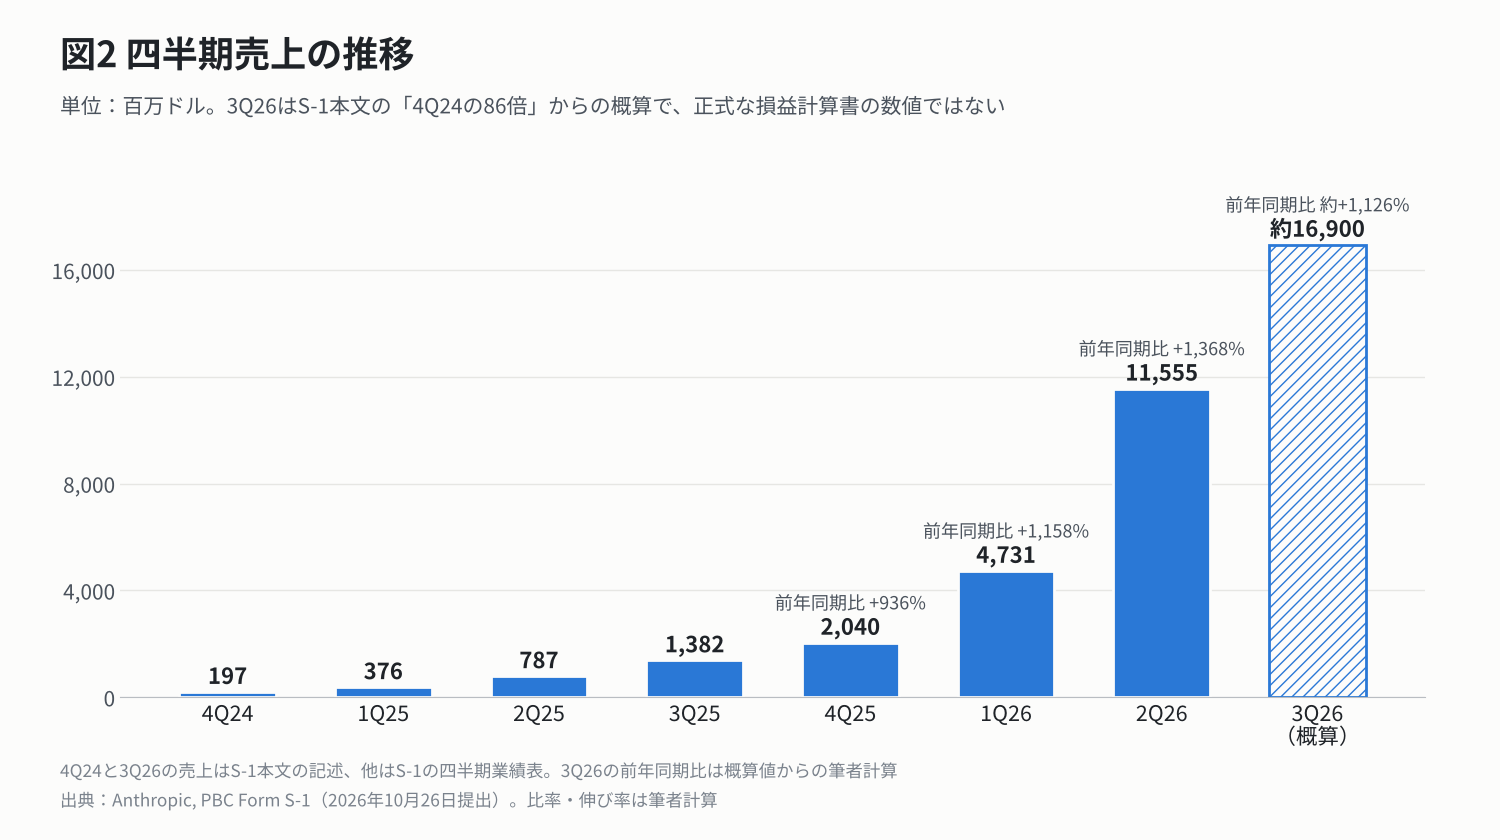
図2のとおり、四半期売上は4Q24の1億9,700万ドルから毎四半期増え続けています。2Q26は115億5,500万ドルで、前の四半期の2.4倍でした。一方、S-1本文の記述から概算した3Q26の売上は約169億ドルです。前の四半期比の伸びは約47%で、2Q26よりも緩やかになりました(いずれも筆者計算)。
表3:年次業績
項目 | 2023年 | 2024年 | 2025年 | 2026年上期 |
|---|---|---|---|---|
売上(前年比) | 4,100万ドル | 3億8,600万ドル(+841%) | 45億8,500万ドル(+1,088%) | 162億8,600万ドル(+1,300%) |
粗利率 | 36.6% | -94.8% | 39.5% | 85.4% |
営業損益(GAAP) | -5億5,100万ドル | -29億8,000万ドル | -80億6,000万ドル | -6億9,300万ドル |
調整後営業損益(非GAAP) | -5億2,200万ドル | -27億8,800万ドル | -48億5,400万ドル | 16億1,800万ドル |
純損益(GAAP) | -15億3,100万ドル | -83億900万ドル | -419億6,500万ドル | -807億4,800万ドル |
1株あたり純損益(GAAP) | -1.42ドル | -5.43ドル | -23.04ドル | -39.88ドル |
営業キャッシュフロー | -16億2,700万ドル | -56億9,200万ドル | -26億3,700万ドル | 39億2,900万ドル |
FCF(マージン) | -16億2,900万ドル(---) | -57億700万ドル(---) | -27億6,800万ドル(-60.4%) | 34億4,700万ドル(21.2%) |
株式報酬(売上比) | 2,900万ドル(70.7%) | 1億9,200万ドル(49.7%) | 11億6,500万ドル(25.4%) | 21億8,500万ドル(13.4%) |
出典:Anthropic, PBC Form S-1(2026年10月26日提出)。前年比(2026年上期は前年同期比)、粗利率、FCF、各比率は筆者計算。粗利率は機能別費用の「売上原価」から算出。FCFは営業キャッシュフローから有形固定資産の取得を引いた値で、ファイナンス・リースの元本返済(2026年上期は400万ドル)は差し引いていない。株式報酬は損益計算書の費用計上額。2023年と2024年のFCFマージンは-1,000%を超えるため省略
粗利率の大きな改善には注意点があります。売上原価に入るのは、顧客へのサービス提供に使った計算資源の費用です。モデルの開発や研究に使う計算資源は研究開発費に入るため、計算資源の費用全体は2026年上期でも売上の54.9%を占めます(筆者計算)。
純損失の大半は、転換社債や将来の社債発行の約束(デリバティブ)を時価で評価し直した損失です。Anthropicの企業価値が上がるほど、これらの評価額が膨らんで損失が増えます。2026年上期は、この評価損が723億8,800万ドル、別の金融商品の評価損が87億2,000万ドルありました。
直近四半期の動き
表4:四半期業績
項目 | 2Q25 | 1Q26 | 2Q26 | 3Q26(概算) |
|---|---|---|---|---|
売上 | 7億8,700万ドル | 47億3,100万ドル | 115億5,500万ドル | 約169億ドル |
前年同期比 | ---(非開示) | +1,158% | +1,368% | 約+1,126% |
計算資源・インフラ費用(売上比) | 13億9,000万ドル(177%) | 33億8,700万ドル(72%) | 55億5,800万ドル(48%) | ---(非開示) |
営業損益(GAAP) | -12億ドル | -16億6,700万ドル | 9億7,400万ドル | ---(非開示) |
調整後営業損益(非GAAP) | -10億1,900万ドル | -6億1,700万ドル | 22億3,500万ドル | ---(非開示) |
調整後営業利益率 | -129.5% | -13.0% | 19.3% | ---(非開示) |
純損益(GAAP) | -63億7,700万ドル | -144億3,900万ドル | -663億900万ドル | ---(非開示) |
出典:Anthropic, PBC Form S-1(2026年10月26日提出)の四半期業績。前年同期比と調整後営業利益率は筆者計算。3Q26の売上は、S-1本文の「4Q24(1億9,700万ドル)の86倍」という記述からの筆者概算。2024年以前の四半期損益は開示なし
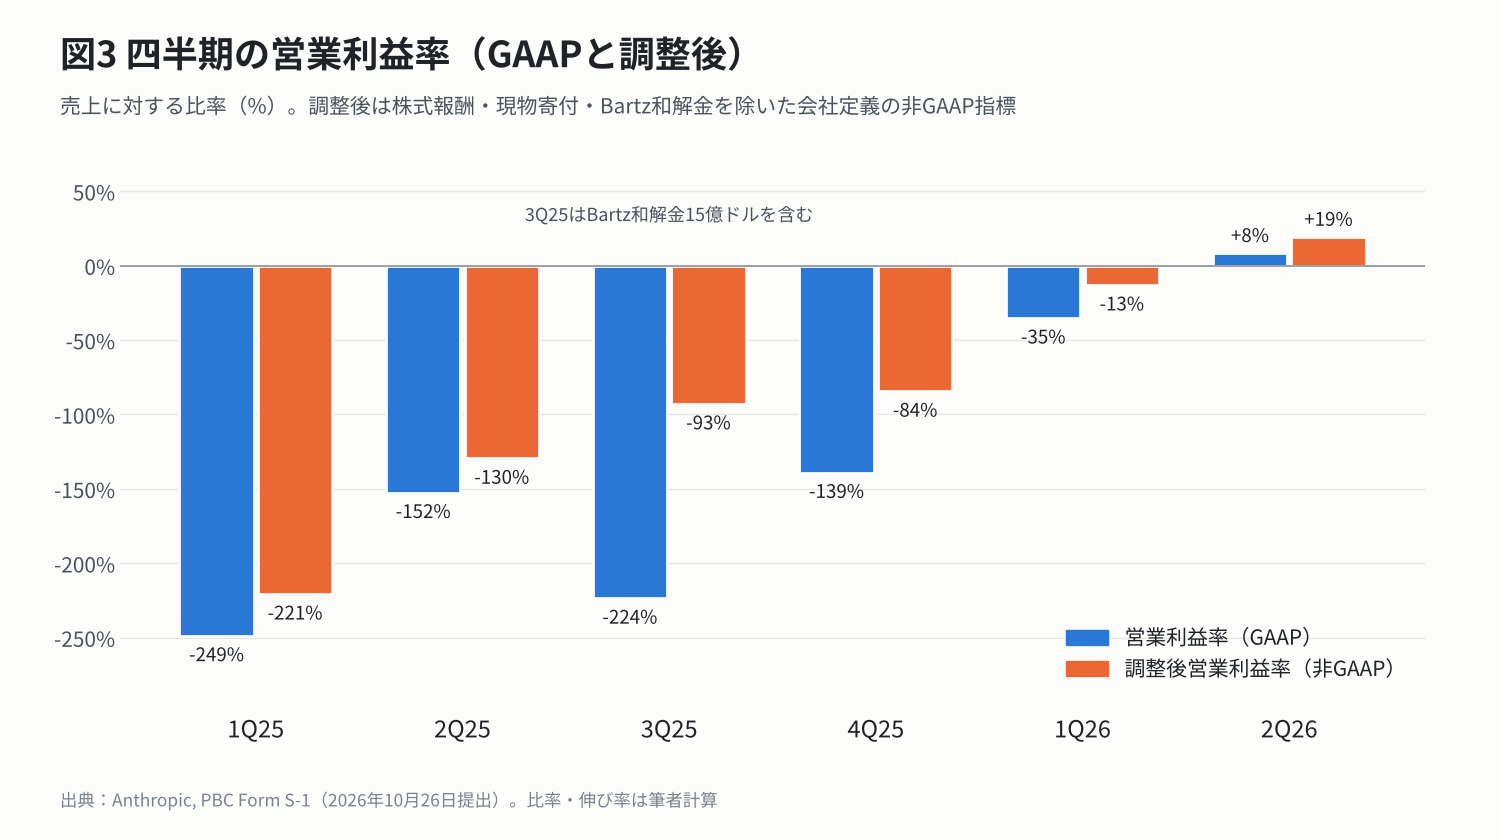
図3では、営業利益率の赤字幅が4Q25から急速に縮んだことが分かります。調整後営業利益率は、1Q25の-221%から2Q26には+19%まで改善しました。3Q25のGAAP営業利益率が悪化して見えるのは、Bartz和解金15億ドルを計上したためです。
Anthropicは上場前のため、会社予想(ガイダンス)を出していません。そのため、会社予想との比較はできません。
3Q26(7〜9月期)の正式な損益は、今回のS-1には載っていません。ただし本文には、3Q26の売上が4Q24の86倍だったという記述があります。4Q24の売上1億9,700万ドルをもとにすると、3Q26は約169億ドルと概算できます(筆者計算)。10月14日には、英FTの報道としてReutersが3Q26の売上を168億ドルと伝えました。倍率と基準額が丸められているため、概算と報道値の差は誤差の範囲です。
概算値で見ると、前の四半期比の伸びは約47%です。2Q26の144%から鈍っています(筆者計算)。筆者は、急加速の局面がいったん落ち着いたと見ています。それでも前年同期比では約12倍の水準で、成長が続いていることに変わりはありません。
会社は改善の理由として、売上の伸びが計算資源の費用の伸びを上回ったことを挙げています。2Q26の売上は前年同期比で1,368%増えた一方、計算資源・インフラ費用の伸びは300%でした。会社は計算資源を12〜18か月前に予約して確保しており、費用は需要ではなく納入の時期に合わせて増えると説明しています。
成長ドライバー:Claude Codeから広がる企業のAI導入
開発者を入り口にした社内への広がり
会社は、Claude Codeを「人と一緒に働くAI」の代表例と位置づけています。開発者が個人で使い始め、それが組織全体の導入につながる流れが売上の伸びの中心だと説明しています。2026年1月に研究プレビューとして公開したClaude Coworkは、2025年2月に公開したClaude Codeの同じ時点と比べて、速いペースで利用が広がったとしています。10万ドル以上の顧客のうち、Platformと自社アプリの両方を使う会社の比率は、4Q25の約30%から3Q26には50%超に上がりました。
クラウド3社と提携先を通じた販売
Claudeは、AWS、Google Cloud、Microsoft Azureの各マーケットプレイスでも買えます。マーケットプレイス経由の売上比率は、2023年の約11%から、2026年上期には約48%に上がりました。Accenture、Deloitte、KPMG、PwCといったコンサルティング会社にも、Claudeの専門チームがあります。中堅企業向けには、投資ファンドと組んだAIサービス会社「Ode with Anthropic」を立ち上げました。
計算資源の確保と効率化
AnthropicはAWSのTrainium、GoogleのTPU、NVIDIAとAMDのGPUという4種類のチップを、1つの共有の計算資源として使い分けています。会社によると、Claude Opus 5.5は前のOpus 5と比べて、顧客の1タスクあたりのコストを約40%下げました。社内では、2026年9月時点でコードの90%超をClaudeが書いています。
今後の見通し:ガイダンスの代わりに見る数字
Anthropicは業績の会社予想を出していません。代わりに、将来の売上と費用の手がかりになる数字を2つ見ていきます。1つ目は、すでに契約した計算資源の支払い約束です。
表5:主な計算資源の契約(S-1開示分)
相手先 | 金額 | 期間・条件 |
|---|---|---|
Broadcom(TPU機器のリース) | 約1,612億ドル | 5年のリース。うち2026年契約分が約1,252億ドル |
SpaceXAI(旧xAI、NVIDIA GPU) | 最大1,205億ドル | 2029年まで。一定期間後は90日前の通知で解約可能 |
約1,145億ドル | 2026年4月〜2033年7月 | |
Amazon | 1,100億ドル | 2026年5月〜2036年4月 |
Microsoft | 449億ドル | 2026年11月〜2033年5月 |
Nscale(NVIDIA GPU) | 最大約446億ドル | 2033年まで。納入分のみ支払い |
Lambda(NVIDIA GPU) | 約413億ドル | 2034年まで。納入分のみ支払い |
合計(筆者集計) | 約6,370億ドル | 上限額を含む単純合計 |
出典:Anthropic, PBC Form S-1(2026年10月26日提出)の「Contractual Obligations」。合計は筆者計算。最低支払額、上限額、納入に応じて支払う契約が混在しており、全額が確定した支払い義務ではない。このほか、Googleなどからの追加TPU調達(推計1,250億〜1,500億ドル)とAMD(200億ドル超)は金額未確定のため含めていない
2つ目は、すでに契約で積み上がった売上です。これを示す指標を、残存履行義務(RPO)と呼びます。解約できない契約のうち、まだ売上にしていない金額の合計です。
表6:契約済みの売上の積み上がり
指標 | 2025年12月31日 | 2026年6月30日 |
|---|---|---|
残存履行義務(RPO) | ---(非開示) | 108億ドル(約75%を12か月以内に売上計上の見込み) |
前受金(繰延収益) | 2億6,900万ドル | 16億5,000万ドル |
出典:Anthropic, PBC Form S-1(2026年10月26日提出)の連結財務諸表注記2
計算資源の契約の大きさに比べると、契約で確定している売上は小さいことが分かります。売上の大半は従量課金で、顧客は利用量を比較的早く減らせるからです。会社自身も、計算資源の費用が先に発生するため、利益率は今後も大きく上下すると書いています。需要が長期の確保分を超えたときは割高な短期の計算資源を買うため、目先は利益率が下がる見込みだとも説明しています。
会社は、売上の伸び率が今後下がると明記しています。2026年1〜9月期の売上の約5〜7%は、利用規約や商取引条件に違反していたと後で判明した顧客からのものでした。8〜9月に取り締まりを強めたため、この分は今後減る見込みです。IPOで得る資金は、計算資源やインフラへの投資、人材の採用などの一般的な用途に充てる予定です。
上場条件と評価の目安
公開株数と価格の範囲(仮条件)は、今後提出される修正版のS-1で示されます。引受証券会社は22社で、ゴールドマン・サックス、モルガン・スタンレー、J.P.モルガンが筆頭です。今回の公募は、米国のほか、日本、豪州、カナダ、EUの一部、スイス、英国でも行われます。Googleは、上場と同時に公開価格で最大100億ドル分のClass N株(議決権なし)を買う権利を持っています。
上場前の企業は、利益がまだ小さいか赤字のことが多く、株価収益率(PER)が使いにくいです。そこで、評価額を売上で割った株価売上高倍率(PSR)を目安にします。PSRは「売上1ドルに対して何ドルの値段がついているか」を示します。ここでは、2026年5〜6月の資金調達(シリーズH)の価格から、評価額を逆算しました。
表7:評価の目安(2026年10月26日時点、シリーズH価格基準)
指標 | 数値 |
|---|---|
予定ティッカー | ANT(Nasdaq) |
公開価格の範囲 | ---(未定) |
シリーズHの1株価格(株式分割の調整後) | 58.90ドル |
評価額の目安(完全希薄化後、優先株価格ベース) | 約9,980億ドル |
PSR(2Q26売上の年換算) | 約21.6倍 |
PSR(直近12か月売上) | 約50.6倍 |
現預金と短期投資(2026年6月30日) | 1,317億ドル |
出典:Anthropic, PBC Form S-1(2026年10月26日提出)。評価額とPSRは筆者計算
シリーズHの価格(1株589.0095ドル)は、2026年9月の1対10の株式分割で58.90ドルに調整しています。完全希薄化後の株数は、公益ファンドの保有分(846,840,960株=5%)から約169.4億株と逆算しました。シリーズHは優先株の価格なので、この評価額はIPO時の評価額ではなく参考値です。米Fortuneは上場時の評価額を1.5兆〜2兆ドルとする見方を報じていますが、報道ベースの推測です。
配当は出しておらず、当面出す予定もありません。株数を増やす要因として、Amazonの転換社債約62億ドルは約18.4億株に転換できます。ほかに、株価が50%上がるたびに最大2%分の株を公益ファンドに追加で出せる枠もあります。2026年上期の株式報酬は21億8,500万ドル(売上比13.4%)でした。
2026年6月末の現預金と短期投資は1,317億ドルで、上期の営業キャッシュフローも39億2,900万ドルの黒字でした。ただし、計算資源の契約は手元資金を大きく上回ります。上場前のため、アナリストの目標株価はまだありません。
著者見解
次の決算では、前の四半期と比べた売上の伸び率を見ます。3Q26は約47%増と、2Q26の144%増から鈍りました。この鈍化が一時的なのかを見極めたいと考えています。あわせて、伸びが鈍った後も営業黒字を保てたかを確認します。
最大のリスクは、すぐに減り得る従量課金の売上と、何年も続く計算資源の支払いとの期間のずれです。S-1で開示された主な計算資源の契約は、上限額を含む単純合計で約6,370億ドルにのぼります。これは6月末の手元資金1,317億ドルの約4.8倍で、3Q26の概算売上を4倍した年換算売上(約680億ドル)と比べても9倍を超えます(筆者計算)。支払いの多くは2030年代まで続き、大半は途中で解約できないため、売上の伸びが鈍っても簡単には減らせません。ほかに、議決権の上限と希薄化、政府や著作権をめぐる訴訟もリスクとして挙げておきます。
S-1の数字からは、売上の伸びが計算資源の費用を引き離し、四半期の営業黒字にまで届いたことを確認できました。今後の焦点は、巨額の計算資源投資を支えるだけの売上成長を続けられるかだと筆者は見ています。以上は筆者の評価であり、確定した事実ではありません。
引用
[A] 一次資料
- Anthropic, PBC Form S-1 Registration Statement(2026年10月26日提出)
- SEC EDGAR:Anthropic, PBC Form S-1 提出書類一覧(2026年10月26日)
- Anthropic「Anthropic files S-1 with the SEC for proposed initial public offering」(2026年10月26日)
[B] 第三者調査
- Menlo Ventures「2025: The State of Generative AI in the Enterprise」(2025年12月9日)
- Fortune:AnthropicのS-1に関する記事(2026年10月26日)
- Reuters「Anthropic revenue jumps to $16.8 billion in third quarter, FT reports」(2026年10月14日、The Star転載)
取得時点:2026年10月27日(上場前のため株価はなし。評価の目安は2026年5〜6月のシリーズH価格に基づく)
※本記事は2026年10月27日時点の公開情報に基づく客観的な整理であり、特定の銘柄の売買を推奨・勧誘するものではありません。金額は特記なき限り米ドルで表記し、Anthropicの会計年度は1月から12月までの暦年です。会社の財務数値はAnthropicが公表したSEC提出書類(Form S-1、米国会計基準)からの転記であり、非GAAP指標は会社の定義に基づきます。評価の目安は本記事で独自に算出した値であり、上場後の株価とは算定基礎が異なります。確定実績・会社説明・第三者集計値・筆者の推論はそれぞれ本文中で区別していますが、報道上の予想評価額は将来の株価を保証するものではありません。指標は取得時点の値であり、以後変動します。投資判断はご自身の責任で行ってください。