会社概要
Cloudflare, Inc.(クラウドフレア、NYSE: NET)は、2009年に設立された米サンフランシスコの企業です。Webサイトやアプリを速く、安全に届けるためのネットワークを世界中に張りめぐらせ、その上でさまざまなサービスを提供しています。
収益の中心は、月額・年額で利用料を受け取るサブスクリプションです。無料プランで使い始めてもらい、有料プランや追加製品へ広げていく仕組みを取っています。サービスは大きく3つに分けると理解しやすくなります。
- Application Services:コンテンツを利用者の近くから配信するCDNや、大量の通信でサイトを止めるDDoS攻撃への対策など、Webサイトを守り速くする中核事業
- SASE/Zero Trust:社員が社外から社内システムへ安全につなぐための仕組みを、クラウドで提供するサービス
- Developer Platform:開発者がCloudflareのネットワーク上で直接プログラムを動かせるサービス群(Workers、Workers AIなど)
会社サイトによると、ネットワークは世界348都市に広がり、1万3,000以上のネットワークと相互接続しています。会社は「インターネット上のサイトの5つに1つを支えている」と説明しています。2Q26末の従業員数は約4,700人です(決算説明会でのCFO発言)。
競合は分野ごとに異なります。CDN・Webセキュリティでは、Akamai、Fastly、Amazon CloudFrontが主な相手です。SASE/Zero TrustではZscaler、Palo Alto Networks、Netskopeと競います。開発基盤では、AWS、Microsoft Azure、Google Cloudなどの大手クラウドがライバルになります。Cloudflareの特徴は、これらの機能を1つのネットワークでまとめて提供している点です。
W3Techsの集計(2026年9月25日時点)では、Cloudflareを使うWebサイトは全体の26.0%です。サイトの手前で通信を中継・保護するリバースプロキシの分野では85.2%を占め、2位のAmazon CloudFront(5.5%)を大きく引き離しています。ただし、これは利用サイト数の割合であり、売上シェアではありません。
主要ポイント
- 売上成長率が+36%に加速:2Q26の売上は6.961億ドルで、1Q26の+34%から伸びがさらに加速しました。3Q25(+31%)以降、4四半期続けて30%を超えています。
- 大口顧客4,698社、DBNR 120%:年間10万ドル超を支払う大口顧客は前年比+27%でした。既存顧客からの売上の伸びを示すDBNR(後述)は、114%から120%に上がりました。
- 通期の売上予想を2回引き上げ:2026年の売上予想(中間値)は、2月の27.90億ドルから5月に28.09億ドル、8月に28.67億ドルへ上方修正されました。
- 粗利率は低下、赤字はリストラ費用で拡大:GAAP粗利率は74.9%から71.8%に下がりました。GAAPの営業赤字2.057億ドルには、約20%の人員削減に伴うリストラ費用1.507億ドルが含まれます。
- 株価は高い成長期待を織り込む:株価349.02ドル(9月25日終値)は、EV/2026年売上予想で約43倍に当たります(筆者計算)。
事業セグメント
Cloudflareの報告セグメントは1つだけです。前述の3つのサービスごとの売上や利益は開示されていません。そこで本記事では、四半期報告書(Form 10-Q)にある地域別の売上と、決算説明会で示された顧客指標から成長の中身を見ていきます。
地域別売上
表1:地域別売上(2Q26)
地域 | 2Q26売上 | 構成比 | 前年同期比 | 2Q25構成比 | 構成比 前年差 | 営業利益 |
|---|---|---|---|---|---|---|
米国 | 3.544億ドル | 51% | +40.7% | 49% | +2pt | ---(非開示) |
EMEA | 1.870億ドル | 27% | +30.4% | 28% | -1pt | ---(非開示) |
APAC | 0.994億ドル | 14% | +32.3% | 15% | -1pt | ---(非開示) |
その他 | 0.551億ドル | 8% | +31.8% | 8% | ±0pt | ---(非開示) |
合計 | 6.961億ドル | 100% | +35.9% | 100% | — | — |
出典:Cloudflare Form 10-Q(2026年6月期)。前年同期比は筆者計算
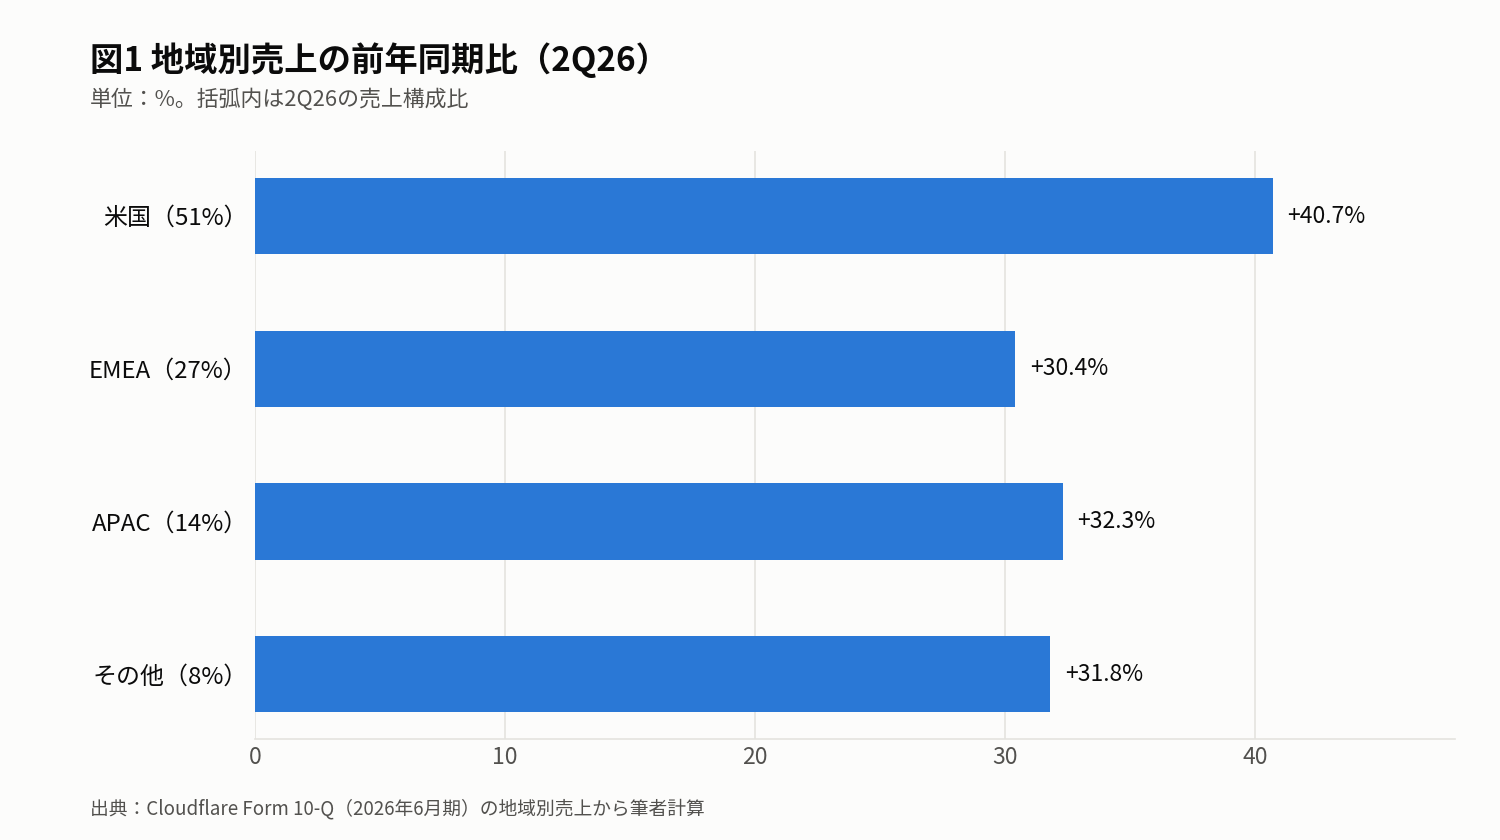
すべての地域で30%以上伸びていますが、けん引役は米国(+40.7%)で、売上に占める割合も49%から51%に上がりました。
顧客指標
1年前に有料だった顧客グループの売上が、1年後にどれだけになったかを示す指標を、DBNR(Dollar-Based Net Retention Rate)と呼びます。利用拡大から縮小・解約を差し引いた数字で、新規顧客の売上は含みません。120%なら、既存顧客グループの年換算売上が1年で2割増えたことになります。また、契約済みでまだ売上に計上していない金額をRPO(残存履行義務)と呼び、このうち12か月以内に計上する分がcRPOです。
表2:顧客指標の推移
指標 | 2Q25 | 1Q26 | 2Q26 | 前四半期比 | 前年同期比 |
|---|---|---|---|---|---|
年間10万ドル超の顧客数 | 3,712社 | 4,416社 | 4,698社 | +282社 | +27% |
DBNR | 114% | 118% | 120% | +2pt | +6pt |
大口顧客の売上構成比 | 71% | 72% | 73% | +1pt | +2pt |
RPO | ---(未確認) | ---(未確認) | 27.32億ドル | +7% | +38% |
cRPO | — | — | RPOの64% | — | +35% |
出典:1Q26・2Q26決算説明会、Form 10-Q(2026年6月期)
大口顧客は1年で986社増え、会社によれば過去最高の増加数でした。
業績推移(年次)
米国の会計基準(GAAP)では、Cloudflareは営業赤字が続いています。一方で会社は、社員に株で支払う報酬(株式報酬)やリストラ費用などを除いた「非GAAP」の利益も公表しています。また、本業で稼いだ現金から設備投資を差し引いた、会社が自由に使える現金をFCF(フリーキャッシュフロー)と呼びます。
売上高はFY2023の12.97億ドルからFY2025の21.68億ドルへ、2年で約1.7倍になりました。成長率はFY2024が+28.8%、FY2025が+29.8%です。非GAAP営業利益率は9.4%から14.0%へ、FCFマージンは9%から12.0%へ改善しました。一方、GAAP粗利率はFY2024の77.3%をピークに、FY2025は74.5%へ下がっています。
表3:業績推移(直近3期・通期)
項目 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
売上高 | 12.967億ドル | 16.696億ドル(+28.8%) | 21.679億ドル(+29.8%) |
GAAP粗利率 | 76.3% | 77.3% | 74.5% |
GAAP営業損益(率) | -1.855億ドル(-14.3%) | -1.548億ドル(-9.3%) | -2.072億ドル(-9.6%) |
非GAAP営業利益(率) | 1.220億ドル(9.4%) | 2.301億ドル(13.8%) | 3.039億ドル(14.0%) |
GAAP純損失 | -1.839億ドル | -0.788億ドル | -1.023億ドル |
GAAP EPS | -0.55ドル | -0.23ドル | -0.29ドル |
非GAAP EPS(希薄化後) | 0.49ドル | 0.75ドル(+53%) | 0.93ドル(+24%) |
営業キャッシュフロー | 2.544億ドル | 3.804億ドル | 6.031億ドル |
FCF(マージン) | 1.195億ドル(9%) | 1.669億ドル(10.0%) | 2.606億ドル(12.0%) |
株式報酬費用(売上比) | ---(未確認) | 3.385億ドル(20.3%) | 4.515億ドル(20.8%) |
出典:FY2024・FY2025決算リリース。売上成長率・株式報酬の売上比は筆者計算
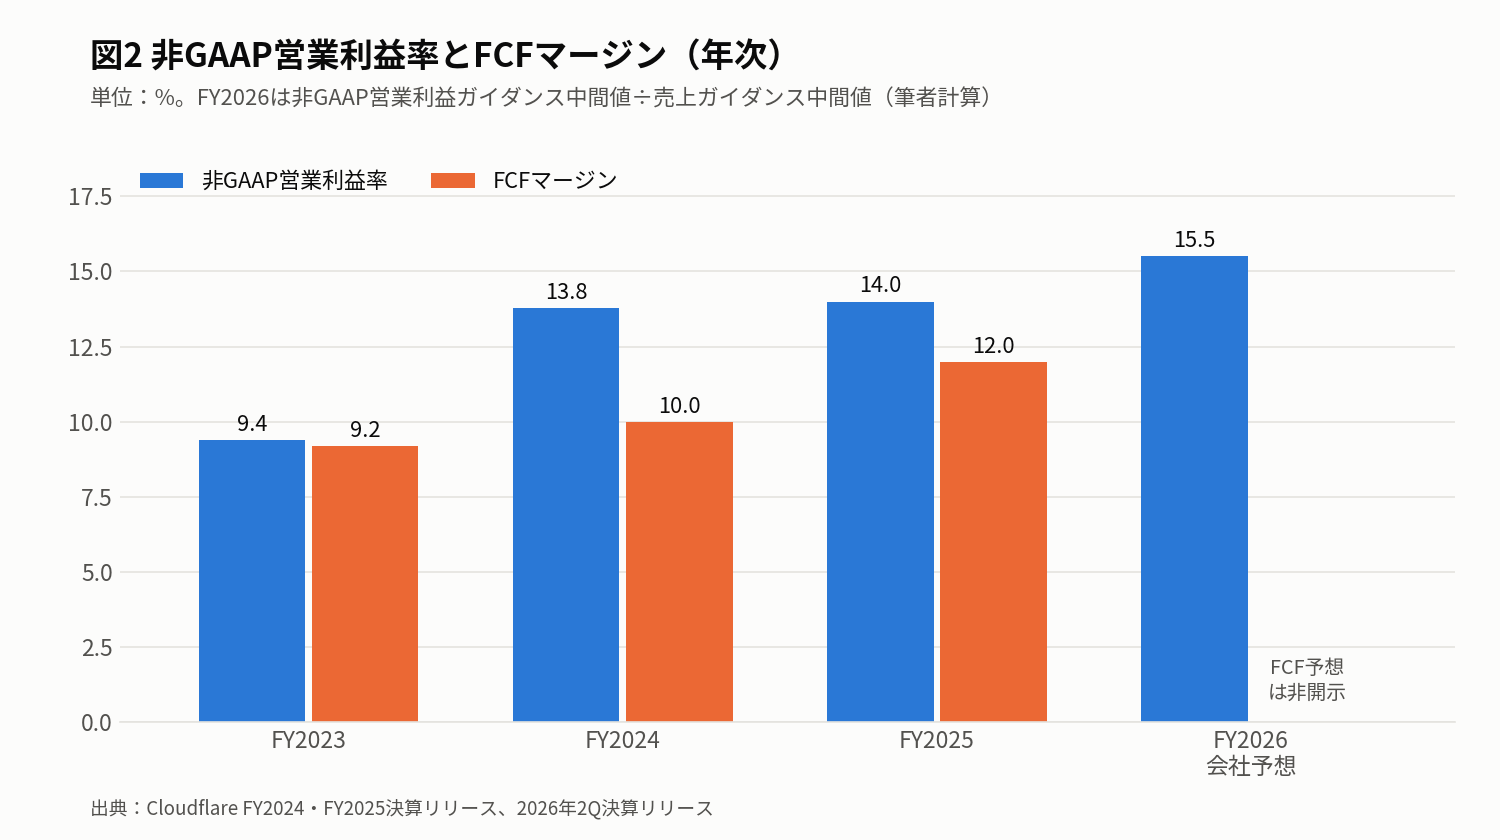
GAAPと非GAAPの差の大部分は株式報酬関連です。FY2025は、営業損益の差5.111億ドルのうち、株式報酬と関連する雇用主負担税が4.899億ドル(約96%)を占めました。2Q26はこれに加え、リストラ費用1.507億ドルも大きな差になっています。
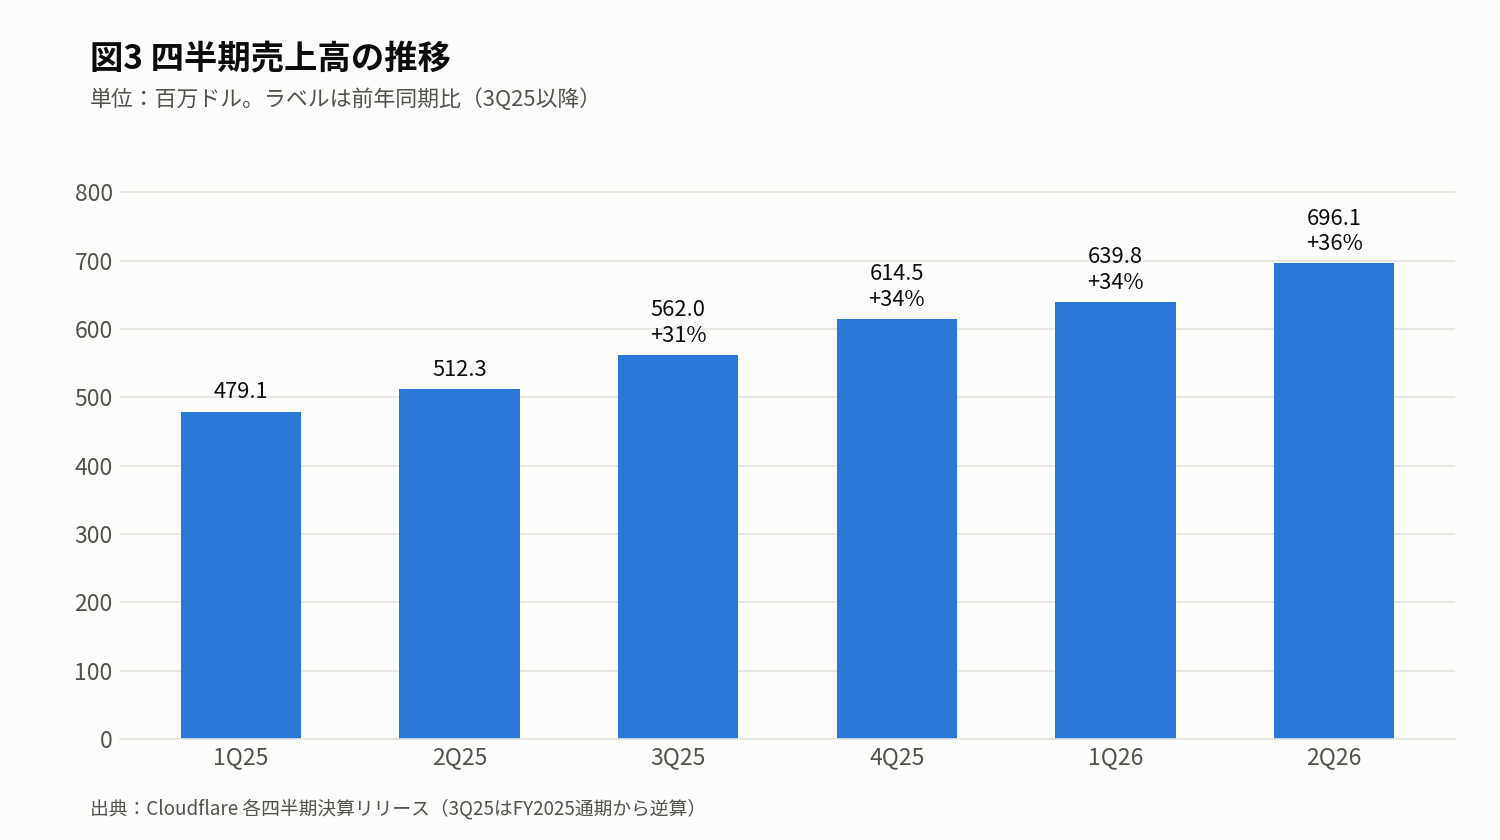
四半期売上は1Q25の4.791億ドルから2Q26の6.961億ドルへ、6四半期で約1.45倍に増えました。前年同期比の伸びは3Q25の+31%から、4Q25と1Q26の+34%、2Q26の+36%へと高まっています。売上が大きくなってからも伸びが加速している点が特徴です。
直近四半期の動き
表4:直近四半期の業績
項目 | 2Q25 | 1Q26 | 2Q26 |
|---|---|---|---|
売上高(前年同期比) | 5.123億ドル | 6.398億ドル(+34%) | 6.961億ドル(+36%) |
GAAP粗利率 | 74.9% | 71.2% | 71.8% |
非GAAP粗利率 | 76.3% | 72.8% | 73.1% |
GAAP営業損益 | -0.673億ドル | -0.620億ドル | -2.057億ドル |
非GAAP営業利益率 | 14.1% | 11.4% | 13.8% |
FCFマージン | 6% | 13% | 8% |
出典:1Q26・2Q26決算リリース
2Q26は、会社予想(売上6.64〜6.65億ドル、非GAAP営業利益0.90〜0.91億ドル)の中間値を、売上で約4.8%、非GAAP営業利益で約6.2%上回りました(筆者計算)。
粗利率の低下について、CFOは決算説明会で「有料トラフィックが無料トラフィックより伸び、ネットワーク費用の配分が増えた」ことを主な理由に挙げ、この傾向は落ち着き始めていると説明しました。実際、非GAAP粗利率は前四半期比+0.3ポイントと、8四半期ぶりに改善しています。
成長ドライバー:AIエージェントとDeveloper Platform
AIエージェント向けの基盤づくり
決算説明会で経営陣は、2Q26にCloudflareのネットワークを流れたトラフィックのうち、人間以外によるものが初めて50%を超えたと述べました。
8月4日には、AIエージェントの本人確認の仕組みと、プログラムで操作できる財布「Cloudflare Wallets」を発表しました。AIエージェントがAPIを呼び出し、自分で支払いまで行う時代を想定し、その本人確認と決済をネットワーク上で処理する狙いです。
7月8日には、OpenAIとの研究パイロットを発表しました。コンテンツの更新状況やトラフィックの質といったCloudflareのネットワーク上の情報を、AI検索の情報収集(クロール)と索引づくりの改善に生かせるかを検証します。会社は「Webの20%以上が当社ネットワークの背後にある」としています。発表資料では商業条件は示されていません。
Google検索の時代は、Googleが「Webサイトとユーザーの間」に立っていました。AIエージェントの時代には「Webサイト → Cloudflare → AIエージェント」という経路が増える可能性があります。Cloudflareはこの「AIインターネットの交通整理役」を狙っていると、筆者は見ています。ただし、これらの取り組みが現時点でどれだけ売上に貢献しているかは開示されていません。
Developer Platformの収益化
決算説明会では、Workersが売上に「意味のある貢献」をするようになったと説明されました。同じ四半期には、生成AI企業との1年750万ドルの契約や、APAC地域のテック企業との1年400万ドルの契約など、利用枠を前払いする「pool of funds」型の契約が紹介されています。
一方で、計算資源を多く使うWorkers AIやContainersの比率が上がれば、従来のCDNやSaaSより粗利率が構造的に低くなる可能性があります。売上の伸びと粗利率のバランスは、この成長ドライバーを評価するうえで欠かせない論点です。
大型案件と政府市場
決算説明会で紹介された2Q26の案件のうち、金額が最も大きいのは、デジタルメディア企業との5年3,180万ドルの契約(Application ServicesとZero Trust)でした。
米連邦政府がクラウドサービスに求めるセキュリティ認証のうち、最も厳しい水準が「FedRAMP High」です。FedRAMP Marketplaceの記載では、Cloudflare for Governmentは2026年8月6日付でこの認証を取得しました。Cloudflareは8月10日にこれを発表しています。4月には州・地方政府向けのGovRAMP Moderateも取得しており、次は国防総省のImpact Level 4(IL4)の取得を目指すとしています。
Nextgovによると、エネルギー省、保健福祉省、商務省、国土安全保障省、司法省、国務省など、複数の連邦省庁がすでにCloudflareの技術を使っています。
通期見通し(FY2026)と次四半期ガイダンス
表5:3Q26ガイダンス(2026年8月6日時点)
項目 | 3Q26ガイダンス | 中間値 | 2Q26実績 | 前年同期比(中間値) |
|---|---|---|---|---|
売上高 | 7.36〜7.37億ドル | 7.365億ドル | 6.961億ドル | 約+31% |
非GAAP営業利益 | 1.29〜1.30億ドル | 1.295億ドル | 0.961億ドル | — |
非GAAP営業利益率 | — | 約17.6% | 13.8% | — |
非GAAP EPS | 0.34ドル | 0.34ドル | — | — |
表6:2026年通期ガイダンスの推移
項目 | 2月(初回) | 5月(1Q26時点) | 8月(2Q26時点) |
|---|---|---|---|
売上高 | 27.85〜27.95億ドル | 28.05〜28.13億ドル | 28.64〜28.70億ドル |
売上成長率(中間値) | 約+28.7% | 約+29.6% | 約+32.2% |
非GAAP営業利益 | 3.78〜3.82億ドル | 4.18〜4.21億ドル | 4.43〜4.45億ドル |
非GAAP営業利益率(中間値) | 約13.6% | 約14.9% | 約15.5% |
非GAAP EPS | 1.11〜1.12ドル | 1.19〜1.20ドル | 1.25〜1.26ドル |
出典:FY2025・1Q26・2Q26決算リリース。成長率・利益率は筆者計算
通期予想から上期の実績(13.359億ドル)と3Q26予想の中間値を差し引くと、4Q26に必要な売上は約7.946億ドルです。これは4Q25実績(6.145億ドル)比で約+29%、3Q26予想の中間値比で約+8%の水準です(筆者試算)。
会社は2026年通期の設備投資を売上比14〜15%と見込んでいます。直近の2Q26は7%にとどまったため、下期に投資が集中する計算です。人員削減に伴うリストラ費用は通期で最大1.65億ドルを見込み、2Q26末までに1.507億ドルを計上済みです。
株価と指標
株価は349.02ドル(2026年9月25日終値、前日比-2.73%)です。StockAnalysis.comの表示では、過去52週の値幅は158.83〜367.43ドルで、1年間で+60.42%上がりました。50日移動平均は299.73ドル、200日移動平均は231.59ドルです。株価は50日線を約16%、200日線を約51%上回り、52週高値の約5%下にあります。
節目となった出来事として、5月7日の1Q26決算と人員削減の発表後に株価は2割超下落し、8月6日の2Q26決算後は時間外取引で約17%上昇しました。
Cloudflareは赤字のため、利益を使うPER(株価収益率)では評価しにくい銘柄です。そこで、時価総額が売上の何倍かを示すP/S(株価売上高倍率)や、時価総額から手元の純現金を差し引いた「事業そのものの値段」であるEV(企業価値)を売上で割った倍率を中心に見ます。
表7:主な評価指標
指標 | 数値 |
|---|---|
時価総額 | 約1,243億ドル |
P/S(直近4四半期) | 約49.5倍 |
P/S(2026年会社予想) | 約43.3倍 |
EV/2026年売上予想 | 約43.1倍 |
FCF利回り(直近4四半期) | 約0.25% |
予想PER(非GAAP) | 約278倍 |
※筆者計算です。売上・FCF・EPSは会社公表値、発行済株式数3億5,608万株とEV 1,236.5億ドルはStockAnalysis.comの表示値を使いました。GAAPベースでは純損失のため、実績PERは算出していません。同サイトの表示値(予想P/S 38.15倍、FCF利回り0.28%、予想PER 236.16倍など)は計算の前提が異なり、本記事の値とは一致しません。
※EVは2026年6月末の貸借対照表に基づく表示値で、8月の資金調達などは反映されていません。筆者の概算では、8月の転換社債発行と2026年満期分の元本返済を反映してもEVは約1,239億ドル、EV/2026年売上予想は約43.2倍で、大きくは変わりません。本記事は割安・割高の判断や売買推奨を行いません。
株主への還元と財務も簡単に確認しておきます。Cloudflareは無配で、2Q26の10-Qに自社株買いプログラムの記載は見当たりません。株式報酬は2Q26に1.599億ドル(売上比約23%)で、このうち0.279億ドルは人員削減に伴うものとしてリストラ費用に含まれています。発行済株式数は前年比約2%増えています(StockAnalysis.com)。
資金調達では、あらかじめ決めた価格で株式に替えられる社債(転換社債)を多用しています。8月には、2031年満期・金利0%の転換社債を25億ドル発行しました。転換価格は約496.94ドルで、希薄化を抑えるためのCapped Call(上限価格約854.12ドル)も組んでいます。2030年満期分(元本20億ドル)は、転換価格が約247.67ドル、Capped Callの上限価格が約469.73ドルです。現在の株価は、この転換価格を約41%上回っています(筆者計算)。8月15日に満期を迎えた2026年満期分(元本12.938億ドル)は、元本を現金で、それを超える転換価値を株式で支払う方法を会社が選んでいました。2026年6月末の現金と有価証券は合計約41.6億ドルです。
StockAnalysis.comによると、アナリスト34人の平均目標株価は336.81ドルで、現在の株価より約3.5%低い水準です。これは市場予想であり、会社の見解ではありません。
著者見解
筆者が最も重視しているのは、DBNR 120%と大口顧客+27%がどこまで続くかです。売上の73%を大口顧客が占める以上、成長の持続性は既存顧客への追加販売で決まると考えています。AIエージェントについては、人間以外のトラフィックが半分を超えた今、認証・決済・ボット管理をまとめて提供できるのは強みです。ただし売上への貢献はまだ見えず、期待が先行しています。
次の3Q26決算では、会社予想の約+31%をどれだけ上回れるかに注目しています。直近2四半期は約3〜5%上回ってきました。成長率が35%前後を保てば評価は続きますが、30%台前半にとどまれば、今の倍率では株価が調整しやすいと見ています。
最大のリスクはバリュエーションです。EV/売上約43倍は、何年も30%前後の成長が続く前提だと考えています。仮に年30%成長が5年続いても、現在の時価総額に対するP/Sはなお15倍台です(筆者試算)。このほか、粗利率の低下、株式報酬と転換社債による希薄化、9月に公表されたContainersの脆弱性のようなセキュリティ事故、大手クラウドとの競争にも注意が必要です。
ここから株価が上がるには、成長の持続に加えて利益率の大幅な改善が必要です。筆者はこの条件がそろう確率を体感で5割程度と見ています(主観的な確信度です)。NETは、良い会社かどうかより、この成長を何年続けられるかで株価が決まる銘柄です。以上は筆者の評価であり、確定した事実ではありません。
引用
[A] 一次資料
- Cloudflare Announces Second Quarter 2026 Financial Results(SEC Exhibit 99.1、2026年8月6日)
- Cloudflare Announces First Quarter 2026 Financial Results(SEC Exhibit 99.1、2026年5月7日)
- Cloudflare Announces Fourth Quarter and Fiscal Year 2025 Financial Results(2026年2月10日)
- Cloudflare Announces Fourth Quarter and Fiscal Year 2024 Financial Results(SEC Exhibit 99.1、2025年2月6日)
- Cloudflare Form 10-Q(2026年6月期、SEC)
- Cloudflare 1Q26 Earnings Call Transcript(会社IR掲載)
- Cloudflare 2Q26 Earnings Call Transcript
- Cloudflare, Inc. Announces Pricing of Offering of $2.175 Billion of 0% Convertible Senior Notes Due 2031(2026年8月11日)
- Cloudflare Form 8-K(転換社債の発行完了)
- Cloudflare Announces Research Pilot with OpenAI(2026年7月8日)
- Cloudflare gives AI agents an identity and a wallet(2026年8月4日)
- FedRAMP Marketplace:Cloudflare for Government - High
- Cloudflare Achieves FedRAMP High Authorization(2026年8月10日)
- How Cloudflare addressed a cross-tenant data exposure vulnerability in Containers(2026年9月24日)
- Cloudflare Global Network
[B] 第三者調査
- W3Techs:Usage statistics of reverse proxy services
- StockAnalysis.com:Cloudflare(NET)Statistics
- Nextgov/FCW:Cloudflare to seek DOD IL4 authorization after new FedRAMP, GovRAMP designations
- CNBC:Cloudflare stock sinks 24% after earnings as company cuts 1,100 employees
取得時点:2026年9月27日(株価は2026年9月25日終値)
※本記事は2026年9月27日時点の公開情報に基づく客観的な整理であり、特定の銘柄の売買を推奨・勧誘するものではありません。金額は特記なき限り米ドルで表記し、Cloudflareの会計年度は暦年(12月31日期末)です。会社の財務数値はCloudflareが公表した決算リリースおよびSEC提出書類(US GAAP)からの転記であり、非GAAP指標は会社の定義に基づきます。株価指標は本記事で独自に算出した値と第三者集計サイトの表示値を併記しており、両者は算定基礎が異なります。確定実績・会社ガイダンス・会社説明・第三者集計値・筆者の推論はそれぞれ本文中で区別していますが、ガイダンスや市場予想は将来の実績を保証するものではありません。株価等の指標は取得時点の値であり、以後変動します。投資判断はご自身の責任で行ってください。