会社概要
Microsoft Corporation(マイクロソフト、NASDAQ: MSFT)は、1975年に設立された米ワシントン州レドモンドの企業です。WindowsやOfficeで知られるソフトウェア企業ですが、いまは売上の約4割をクラウドのAzureを含む部門が稼いでいます。1986年3月にNASDAQへ上場しました。会計年度は6月末に終わるため、本記事の「FY2026」は2025年7月〜2026年6月、「4Q FY26」は2026年4〜6月を指します。
収益の中心は、毎月・毎年の利用料を受け取るサブスクリプションと、使った分だけ支払うクラウドの従量課金です。FY2026の売上のうち、ソフトの販売などの「製品」は約2割で、残りの約8割はクラウドなどの「サービス」でした。事業は次の3つのセグメントに分かれています。
- Productivity and Business Processes:Microsoft 365(Office、Teams)、LinkedIn、業務管理ソフトのDynamics 365など
- Intelligent Cloud:クラウドのAzure、企業向けのサーバーソフト、サポートなど
- More Personal Computing:パソコンメーカー向けのWindows、Surface、ゲームのXbox、検索のBing広告など
年次報告書(Form 10-K)によると、2026年6月末の従業員数は約22万3,000人です。
競合は分野ごとに異なります。クラウドでは、Amazon Web Services(AWS)、Google Cloud、Oracleが主な相手です。オフィスソフトや業務ソフトでは、Google WorkspaceやSalesforceと競います。ゲームではソニーや任天堂、検索ではGoogleがライバルになります。
調査会社Synergy Researchの集計(2026年7月30日公表)では、2026年4〜6月期のクラウドインフラ市場は1,434億ドルで、前年比+43%でした。シェアはAmazonが28%、Microsoftが20%、Googleが15%です。これはサーバーやAI基盤を貸し出すサービスの市場で、Office製品などは含みません。
主要ポイント
- 通期売上は3,318億ドル、+17.8%:FY2026の売上は3,318.39億ドル、営業利益は1,552.37億ドル(+20.8%)でした。売上の伸びはFY2025の+14.9%から加速しています。
- Azureが年間1,000億ドルを突破:会社はAzureの年間売上が初めて1,000億ドルを超えたと説明しました。4Q FY26のAzureの伸びは前年同期比+43%でした。
- 契約済みの受注残は6,780億ドル:まだ売上に計上していない法人向けの契約残高は、前年同期比+84%の6,780億ドルです。
- 設備投資が倍近くに:FY2026の設備投資(有形固定資産の取得)は1,159.48億ドルで、前年から+79.6%増えました。その結果、FCF(自由に使える現金)は669.87億ドルと、前年比▲6.5%でした。
- 株価は利益の約29倍:株価516.17ドル(9月25日終値)は、FY2026のGAAP EPS 17.95ドルの約28.8倍です(筆者計算)。
事業セグメント
3つのセグメントの売上と営業利益は次のとおりです。前年からの伸びでは、Intelligent Cloudの伸びが+29.7%と突出しました。
表1:セグメント別の売上と営業利益(FY2026)
セグメント | 売上高 | 前年比 | 構成比 | 営業利益 | 営業利益率(前年) |
|---|---|---|---|---|---|
Productivity and Business Processes | 1,399.96億ドル | +15.9% | 42.2% | 838.79億ドル | 59.9%(57.8%) |
Intelligent Cloud | 1,377.91億ドル | +29.7% | 41.5% | 569.72億ドル | 41.3%(42.0%) |
More Personal Computing | 540.52億ドル | ▲1.1% | 16.3% | 143.86億ドル | 26.6%(25.9%) |
合計 | 3,318.39億ドル | +17.8% | 100% | 1,552.37億ドル | 46.8%(45.6%) |
出典:Microsoft FY2026 第4四半期決算リリース(Form 8-K Exhibit 99.1)。前年比・構成比・利益率は筆者計算
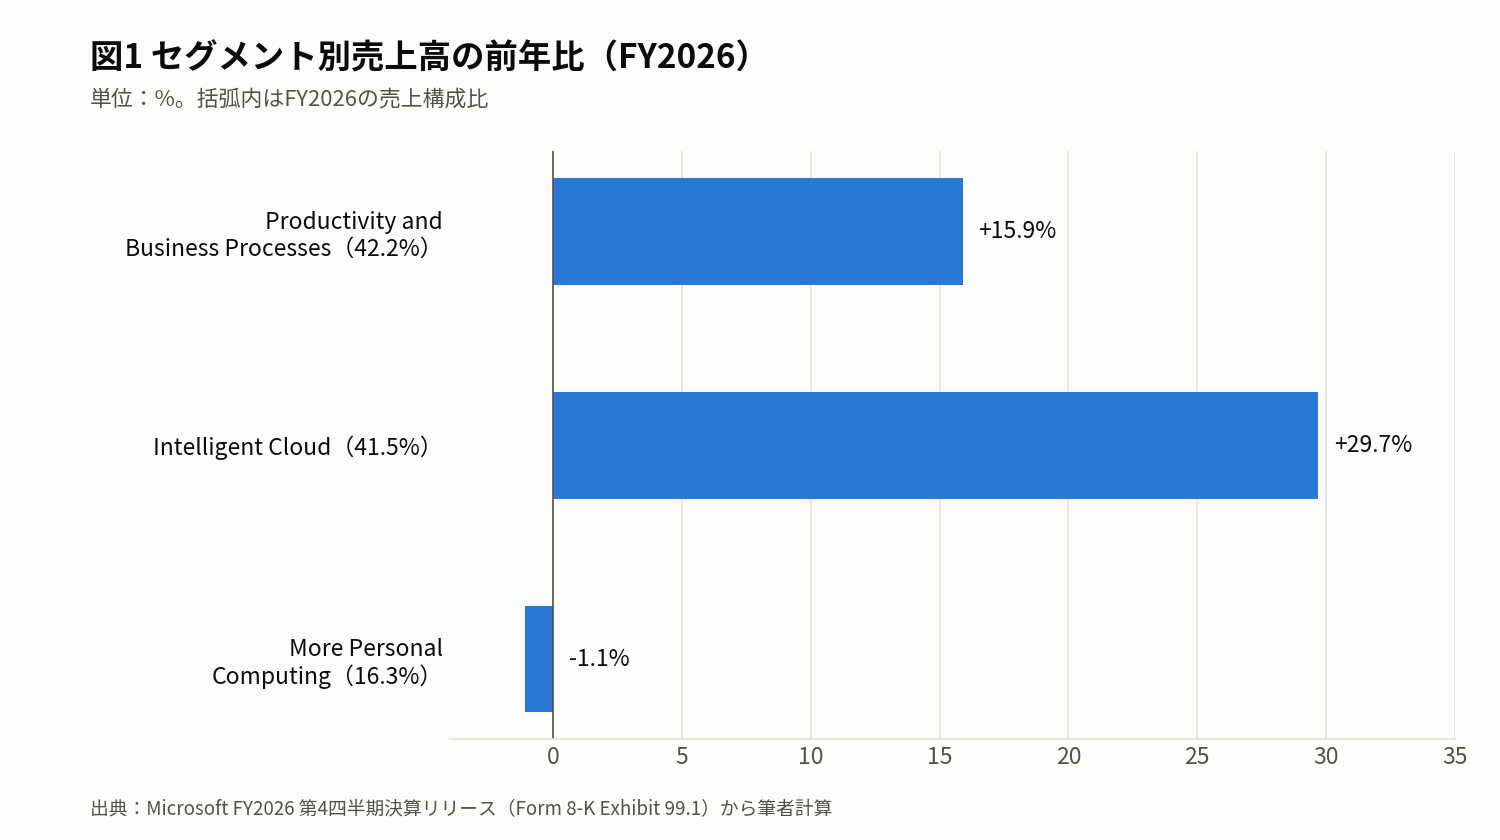
Intelligent Cloudの売上構成比は、FY2025の37.7%からFY2026は41.5%に上がりました。一方で営業利益率は42.0%から41.3%へ下がっています。AI向けの設備が増え、売上原価が+44.1%と売上より速く伸びたためです(筆者計算)。利益の稼ぎ頭は今もProductivity and Business Processesで、全社の営業利益の54%を占めています。
主要製品の伸び
マイクロソフトは、製品ごとの売上額はほとんど開示せず、四半期ごとの伸び率だけを示しています。契約済みで、まだ売上に計上していない法人向けの残高を「商業RPO(残存履行義務)」と呼びます。将来の売上の手がかりになる数字です。
表2:主要製品の前年同期比(4Q FY26)
製品・指標 | 前年同期比 | 補足 |
|---|---|---|
Azureなどクラウドサービス | +43% | 為替の影響を除いても+43% |
Microsoft Cloud(全社のクラウド合計) | +27% | 売上593億ドル |
商業RPO | +84% | 残高6,780億ドル |
Microsoft 365(法人向けクラウド) | +14% | 前年の一時要因を除くと+16% |
Microsoft 365(個人向けクラウド) | +24% | — |
+12% | — | |
Dynamics 365 | +13% | — |
Windows(メーカー向け)・デバイス | ▲7% | — |
Xboxのコンテンツ・サービス | ▲10% | — |
検索広告(提携先への支払いを除く) | +10% | — |
出典:Microsoft FY2026 第4四半期決算リリース
業績推移(年次)
マイクロソフトは米国の会計基準(GAAP)で黒字です。ただし、OpenAIへの出資の評価損益で純利益が大きく振れるため、会社はその影響を除いた「非GAAP」の純利益とEPSも公表しています。本業で稼いだ現金から設備投資を差し引いた、会社が自由に使える現金をFCF(フリーキャッシュフロー)と呼びます。
売上高はFY2024の2,451億ドルからFY2026の3,318億ドルへ、2年で約1.35倍になりました。営業利益率も44.6%から46.8%へ上がっています。一方、GAAP粗利率は69.8%から67.9%へ下がり、FCFマージンは30.2%から20.2%へ大きく低下しました。
表3:業績推移(直近3期・通期)
項目 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
売上高 | 2,451.22億ドル | 2,817.24億ドル(+14.9%) | 3,318.39億ドル(+17.8%) |
GAAP粗利率 | 69.8% | 68.8% | 67.9% |
営業利益(率) | 1,094.33億ドル(44.6%) | 1,285.28億ドル(45.6%) | 1,552.37億ドル(46.8%) |
非GAAP営業利益 | ---(非開示) | ---(非開示) | ---(非開示) |
純利益(GAAP) | 881.36億ドル | 1,018.32億ドル | 1,337.49億ドル |
EPS(GAAP、希薄化後) | 11.80ドル | 13.64ドル(+15.6%) | 17.95ドル(+31.6%) |
EPS(非GAAP、希薄化後) | ---(未確認) | 14.13ドル | 17.28ドル(+22.3%) |
営業キャッシュフロー | 1,185.48億ドル | 1,361.62億ドル | 1,829.35億ドル |
設備投資 | 444.77億ドル | 645.51億ドル | 1,159.48億ドル |
FCF(マージン) | 740.71億ドル(30.2%) | 716.11億ドル(25.4%) | 669.87億ドル(20.2%) |
株式報酬費用(売上比) | 107.34億ドル(4.4%) | 119.74億ドル(4.3%) | 124.05億ドル(3.7%) |
出典:Microsoft FY2025・FY2026 第4四半期決算リリース。前年比・比率・FCFは筆者計算。非GAAP指標は「OpenAIへの出資の影響」を除いた会社定義で、営業利益の段階の非GAAP値は開示されていません
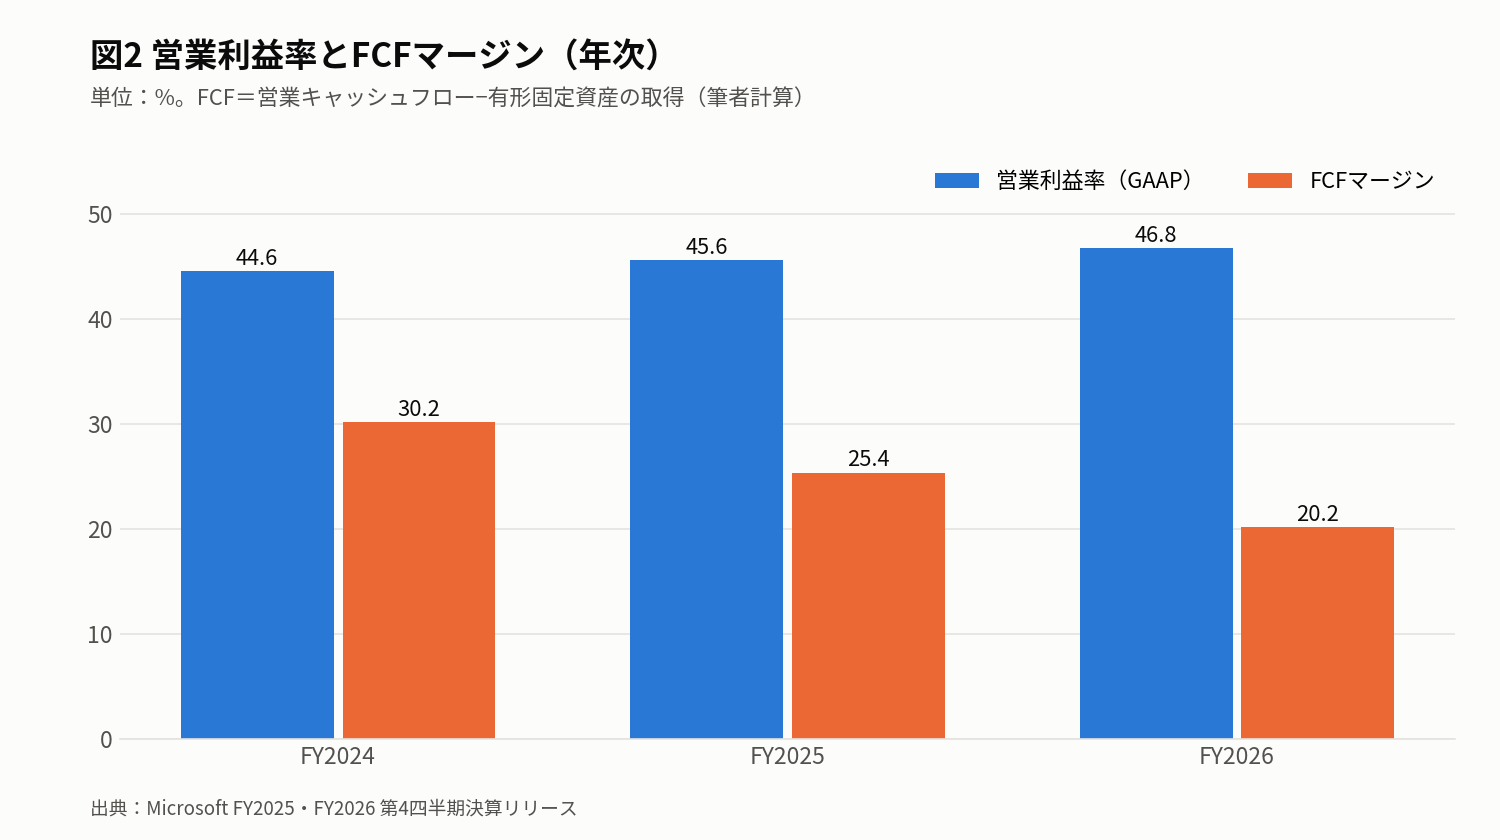
営業利益率が上がる一方で、FCFマージンは2年で10ポイント下がりました。営業キャッシュフローはFY2026に+34.4%伸びましたが、設備投資がそれ以上に増えたためです。設備投資は、いまや売上の約35%に当たります。
GAAPと非GAAPの差は、ほぼOpenAIへの出資の影響だけです。この影響で、純利益はFY2026に49.63億ドル押し上げられ、FY2025は36.20億ドル押し下げられていました。
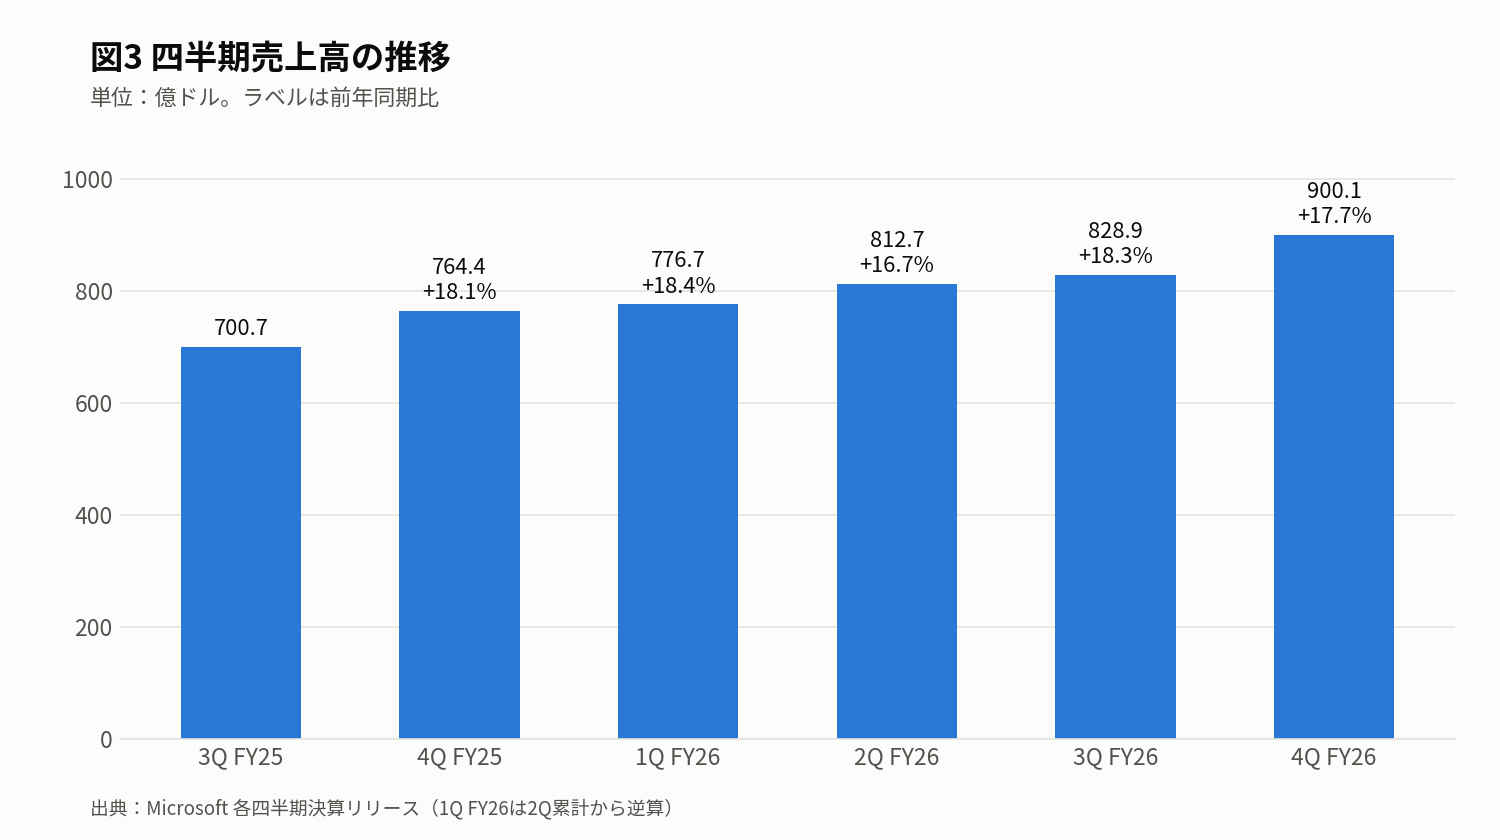
四半期売上は3Q FY25の700.66億ドルから4Q FY26の900.07億ドルへ、5四半期で約1.28倍に増えました。前年同期比の伸びは+16.7〜+18.4%の範囲で安定しています。4Q FY26は前四半期から+8.6%と、伸びが大きくなりました。
直近四半期の動き
表4:直近四半期の業績
項目 | 4Q FY25 | 3Q FY26 | 4Q FY26 |
|---|---|---|---|
売上高(前年同期比) | 764.41億ドル(+18.1%) | 828.86億ドル(+18.3%) | 900.07億ドル(+17.7%) |
GAAP粗利率 | 68.6% | 67.6% | 67.2% |
営業利益(率) | 343.23億ドル(44.9%) | 383.98億ドル(46.3%) | 406.03億ドル(45.1%) |
EPS(GAAP、希薄化後) | 3.65ドル | 4.27ドル | 4.81ドル |
営業キャッシュフロー | 426.47億ドル | 466.79億ドル | 554.41億ドル |
設備投資 | 170.79億ドル | 308.76億ドル | 358.02億ドル |
FCF | 255.68億ドル | 158.03億ドル | 196.39億ドル |
出典:Microsoft FY2026 第3・第4四半期決算リリース。比率・FCFは筆者計算
4Q FY26の売上は、会社が4月に示した予想(867億〜878億ドル)の中間値を約3.2%上回りました(筆者計算)。Azureの伸びも、予想の+39〜40%(為替の影響を除く)に対して+43%でした。
会社は、4Q FY26のEPSには予想に含めていなかった要因が合わせて0.27ドル上乗せされたと説明しています。主な中身は、Anthropicへの出資で生じた32億ドルの評価益と、希望退職の費用が想定より少なかったことです。一方、Xbox部門の退職金や減損で一部が相殺されました。会社は、これらを除いても売上・営業利益・EPSのすべてが予想を上回ったとしています。
成長ドライバー:AzureとAI
Azureの加速とAI基盤の増強
Azureの伸びは、1Q FY26から順に+40%、+39%、+40%、+43%でした。4Q FY26で一段と加速しています。
決算説明会で会社は、FY2026のAzureの伸びを+41%、Microsoft Cloud全体の年間売上を2,140億ドル超と説明しました。4Q FY26には5大陸で31のデータセンターを新設し、設備投資はファイナンスリースを含めて約410億ドルでした。CFOは、需要が供給能力を上回る状態が続いていると述べています。
CopilotでAIを売上に変える
ナデラCEOは、Microsoft 365 Copilotの有料利用者が3,000万人を超えたと述べました。Copilotは、Officeなどに組み込まれたAIアシスタントです。9月25日には、コード生成や自律的に作業を進めるAIエージェントの機能を加えた新しいCopilotを発表し、同日の株価は+3.66%上がりました。
OpenAI・Anthropicへの出資
年次報告書によると、マイクロソフトはOpenAIと2019年から長期の提携を結び、2025年10月と2026年4月に内容を更新しました。OpenAIの大株主であり、収益の分配も受け取り続けます。Anthropicにも出資しており、4Q FY26には評価益が出ました。
通期見通し(FY2027)と次四半期ガイダンス
マイクロソフトは通期の売上やEPSの数値予想を出さず、次の四半期のセグメント別予想と、通期の方向性だけを示しています。
表5:1Q FY27ガイダンス(2026年7月29日時点)
項目 | 1Q FY27ガイダンス | 中間値 | 4Q FY26実績 | 前年同期比(中間値) |
|---|---|---|---|---|
Productivity and Business Processes | 367億〜370億ドル | 368.5億ドル | 378.47億ドル | 約+11.6% |
Intelligent Cloud | 409.5億〜412.5億ドル | 411.0億ドル | 393.06億ドル | 約+33.0% |
More Personal Computing | 122億〜127億ドル | 124.5億ドル | 128.54億ドル | 約▲9.5% |
売上高合計(3セグメントの合計) | 898.5億〜909.5億ドル | 904.0億ドル | 900.07億ドル | 約+16.4% |
Azureの伸び(為替の影響を除く) | 約+45% | — | +43% | — |
出典:Microsoft FY2026 第4四半期決算説明会。前年同期比は1Q FY26の実績(776.73億ドル)を基に筆者計算
表6:FY2027の会社見通し(2026年7月29日時点)
項目 | 会社の説明 |
|---|---|
売上高・営業利益 | ともに2桁成長を見込む |
営業費用 | 1桁台半ばから後半の伸び |
営業利益率 | 前年から1ポイント未満の低下 |
1Q FY27の設備投資 | 500億ドル超 |
暦年2026年の設備投資 | 約1,750億ドル(従来は約1,900億ドル) |
税率 | 約20% |
出典:Microsoft FY2026 第4四半期決算説明会、CFO Dive(2026年7月30日)
設備投資の見通しが約1,900億ドルから約1,750億ドルに下がったのは、会計上の変更によるものです。FY2027から、データセンターとオフィスビルの耐用年数の見積もりを15年から25年に延ばしました。その結果、今後結ぶデータセンターのリース契約の多くが、設備投資に含まれない扱いになります。CFOは、この影響を除けば投資計画は変わらないと説明しています。
株価と指標
株価は516.17ドル(2026年9月25日終値、前日比+3.66%)です。StockAnalysis.comの表示では、過去52週の値幅は349.20〜553.72ドルで、1年間の騰落率は+1.18%でした。50日移動平均は475.81ドル、200日移動平均は432.06ドルです。株価は52週高値の約7%下にあります。
7月30日には、4Q FY26決算を受けて株価が約15%上がり、時価総額は1日で約4,500億ドル増えました。1日の増加額としては過去最大と報じられています。発表前の株価は、2026年に入ってから18%以上下がっていました。
PER(株価収益率)は、株価が1株あたり利益の何倍かを示す指標です。P/S(株価売上高倍率)は時価総額が売上の何倍か、FCF利回りは時価総額に対してどれだけ現金を生んでいるかを示します。
表7:主な評価指標(9月25日終値516.17ドル基準)
指標 | 数値 |
|---|---|
時価総額 | 約3.83兆ドル |
実績PER(GAAP) | 約28.8倍 |
実績PER(非GAAP) | 約29.9倍 |
P/S(FY2026) | 約11.6倍 |
FCF利回り(FY2026) | 約1.75% |
配当利回り | 約0.76% |
※筆者計算です。利益・売上・FCFはFY2026の会社公表値、発行済株式数は2026年6月末の74.27億株を使いました。配当利回りは新しい四半期配当0.98ドルの4倍で計算しています。StockAnalysis.comの表示値は予想PER 26.12倍、PBR 8.67倍です。本記事は割安・割高の判断や売買推奨を行いません。
株主還元も続いています。FY2026の1年間では、配当に264.45億ドル、自社株買いに222.71億ドルを使いました。9月15日には四半期配当を0.91ドルから0.98ドルへ8%引き上げると発表しています。自社株買いは600億ドルの枠のうち、2026年6月末時点で406億ドルが残っています。株式報酬は124.05億ドルで、発行済株式数は1年で74.34億株から74.27億株へわずかに減りました。
財務は健全です。2026年6月末の現金と短期投資は768.43億ドル、借入金は402.94億ドルでした。ただし、データセンターのファイナンスリースなどを含む「その他の長期負債」は651.17億ドルと、1年で約44%増えています。リースも負債に含めるStockAnalysis.comの集計では、ネットキャッシュはマイナスです。
StockAnalysis.comによると、アナリスト55人の平均目標株価は576.40ドルで、現在の株価より約11.7%高い水準です。これは市場予想であり、会社の見解ではありません。
著者見解
筆者が最も重視しているのは、Azureの伸びが設備投資の増加に見合っているかです。FY2026は営業利益率が上がった一方で、FCFマージンは25.4%から20.2%に下がりました。Officeで稼いだ高い利益をAIのデータセンターに投じている形です。Azureが40%台の成長を続けられるかが、この投資の成否を分けると考えています。
次の1Q FY27決算(StockAnalysis.comは10月28日と表示、会社の正式発表は未確認)では、Azureが会社予想の約45%に届くかに注目しています。あわせて、500億ドル超とした設備投資のもとで、粗利率とFCFがどこまで下がるかも確認したい点です。
最大のリスクは、AIへの投資が需要の伸びを上回ることです。耐用年数の見直しで設備投資の数字は小さく見えますが、投資の中身は変わっていません。このほか、WindowsやXboxの減収、OpenAIなど出資先の評価の振れ、各国の規制にも注意が必要です。
クラウドとAIの需要が続けば、今の株価は説明できる水準だと筆者は見ています。この前提が崩れない確率を、体感で6割程度と見ています(主観的な確信度です)。マイクロソフトは、AIに投じた資金をどれだけ早く利益と現金に戻せるかで株価が決まる銘柄です。以上は筆者の評価であり、確定した事実ではありません。
引用
[A] 一次資料
- Microsoft Cloud and AI Strength Fuels Fourth Quarter Results(Form 8-K Exhibit 99.1、2026年7月29日)
- Microsoft Form 10-K(2026年6月期、2026年7月29日提出)
- Microsoft FY2025 第4四半期決算リリース(Form 8-K Exhibit 99.1、2025年7月30日)
- Microsoft FY26 Q3 Press Release(2026年4月29日)
- Microsoft FY26 Q2 Press Release(2026年1月)
- Microsoft FY26 Q1 Press Release(2025年10月)
- Microsoft FY26 Q4 Earnings Call Transcript(2026年7月29日)
- Microsoft announces quarterly dividend increase(2026年9月15日)
[B] 第三者調査
- Synergy Research Group:Q2 Cloud Market Passes $143 Billion(2026年7月30日)
- StockAnalysis.com:Microsoft(MSFT)Statistics
- CFO Dive:Microsoft holds the line on AI spending plans
- Reuters(WHBL掲載):Microsoft sets record with near $450 billion single-day gain in market value(2026年7月30日)
- The Motley Fool:Microsoft Stock Jumps 4% After Revamping Copilot(2026年9月25日)
取得時点:2026年9月28日(株価は2026年9月25日終値)
※本記事は2026年9月28日時点の公開情報に基づく客観的な整理であり、特定の銘柄の売買を推奨・勧誘するものではありません。金額は特記なき限り米ドルで表記し、Microsoftの会計年度は7月から翌年6月まで(6月30日期末)です。会社の財務数値はMicrosoftが公表した決算リリースおよびSEC提出書類(US GAAP)からの転記であり、非GAAP指標は会社の定義に基づきます。株価指標は本記事で独自に算出した値と第三者集計サイトの表示値を併記しており、両者は算定基礎が異なります。確定実績・会社ガイダンス・会社説明・第三者集計値・筆者の推論はそれぞれ本文中で区別していますが、ガイダンスや市場予想は将来の実績を保証するものではありません。株価等の指標は取得時点の値であり、以後変動します。投資判断はご自身の責任で行ってください。