SpaceX(SPCX)が10月20日に発表した2026年第3四半期(7〜9月)決算は、売上高が前年同期比161.4%増の145.75億ドルでした。四半期として過去最高です。営業利益は27.91億ドルで、上場後2回目の決算で営業黒字に転じています。売上高はLSEG集計の市場予想127.2億ドルを約15%上回りましたが、Q4の設備投資見通しは350〜400億ドルへ大きく膨らみました。AI計算基盤への巨額投資をどこまで回収できるかが、今回いちばんの論点です。
主要ポイント
表1:SpaceX 2026年第3四半期の実績と予想
指標 | 市場予想 | 会社予想 | 実績 | 前年同期比 |
|---|---|---|---|---|
売上高 | 127.2億ドル | --- | 145.75億ドル | +161.4% |
粗利益率 | --- | --- | 62.4% | +10.9pt |
営業利益率 | --- | --- | 19.1% | +24.0pt |
純利益 | --- | --- | 44.04億ドル | 黒字転換 |
EPS(希薄化後) | --- | --- | 0.35ドル | 黒字転換 |
引用:SpaceX「SpaceX Reports Third Quarter 2026 Results」(SEC Form 8-K Exhibit 99.1)。市場予想はLSEGによる決算発表前の集計(Reuters経由)。粗利益率・営業利益率・前年同期比は筆者計算。
注:EPSは1株当たり利益のことです。会社はQ3の売上高・利益の見通しを示していません。市場予想は集計会社によって異なります。EPSはLSEG集計の予想を確認できず、他の報道では0.10〜0.16ドルと集計元によって幅があるため記載していません。上場に伴い株式数が大きく変わったため、EPSの前年比較は参考程度にとどめてください。
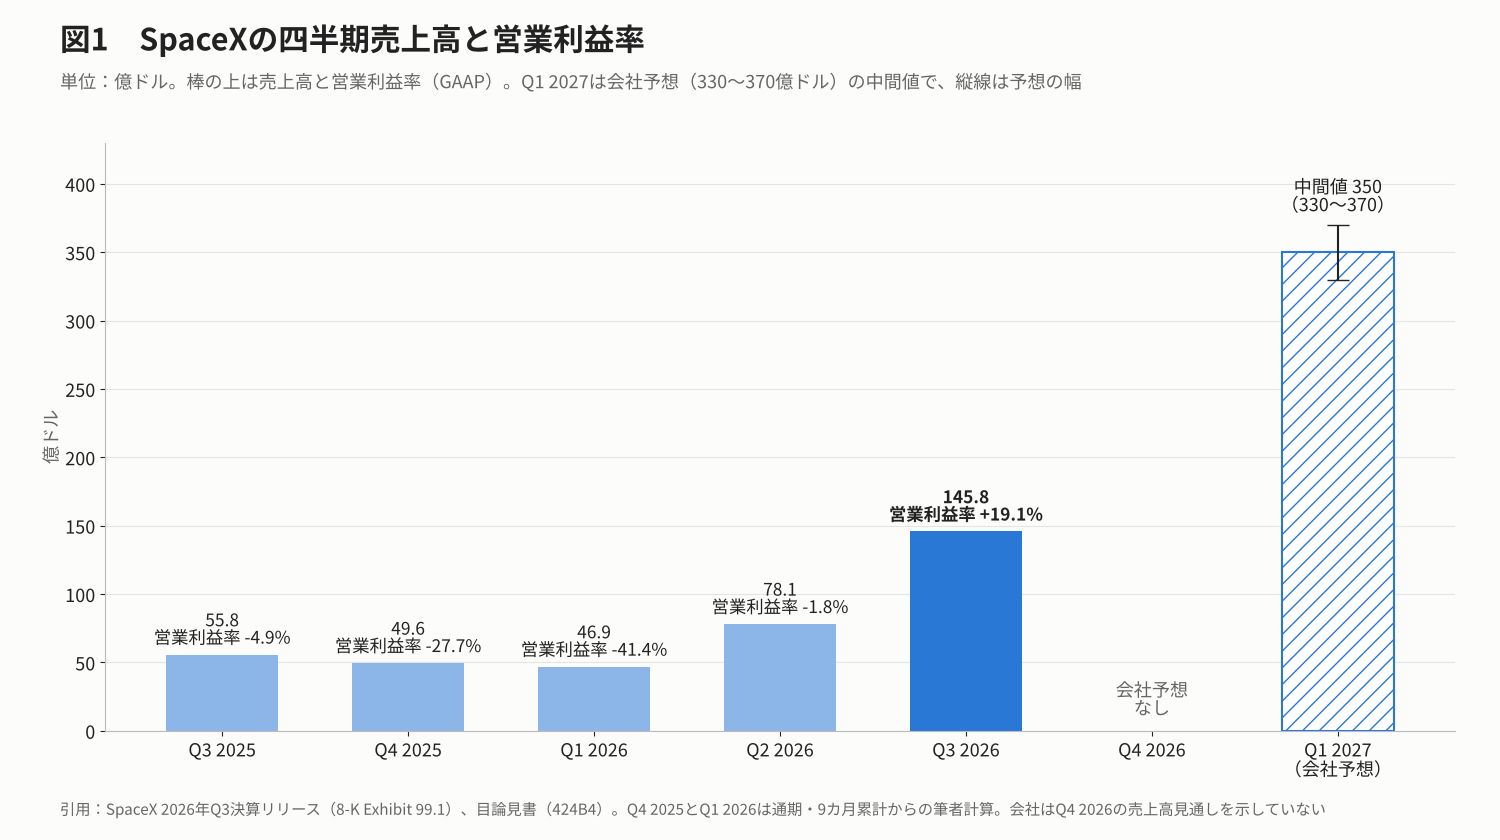
売上高は前四半期(Q2)の78.14億ドルからも86.5%増えました。前年同期に2.73億ドルの赤字だった営業損益は27.91億ドルの黒字となり、営業利益率は19.1%まで上がっています。売上原価の伸びが売上高より小さかったため、粗利益率も51.5%から62.4%へ改善しました。
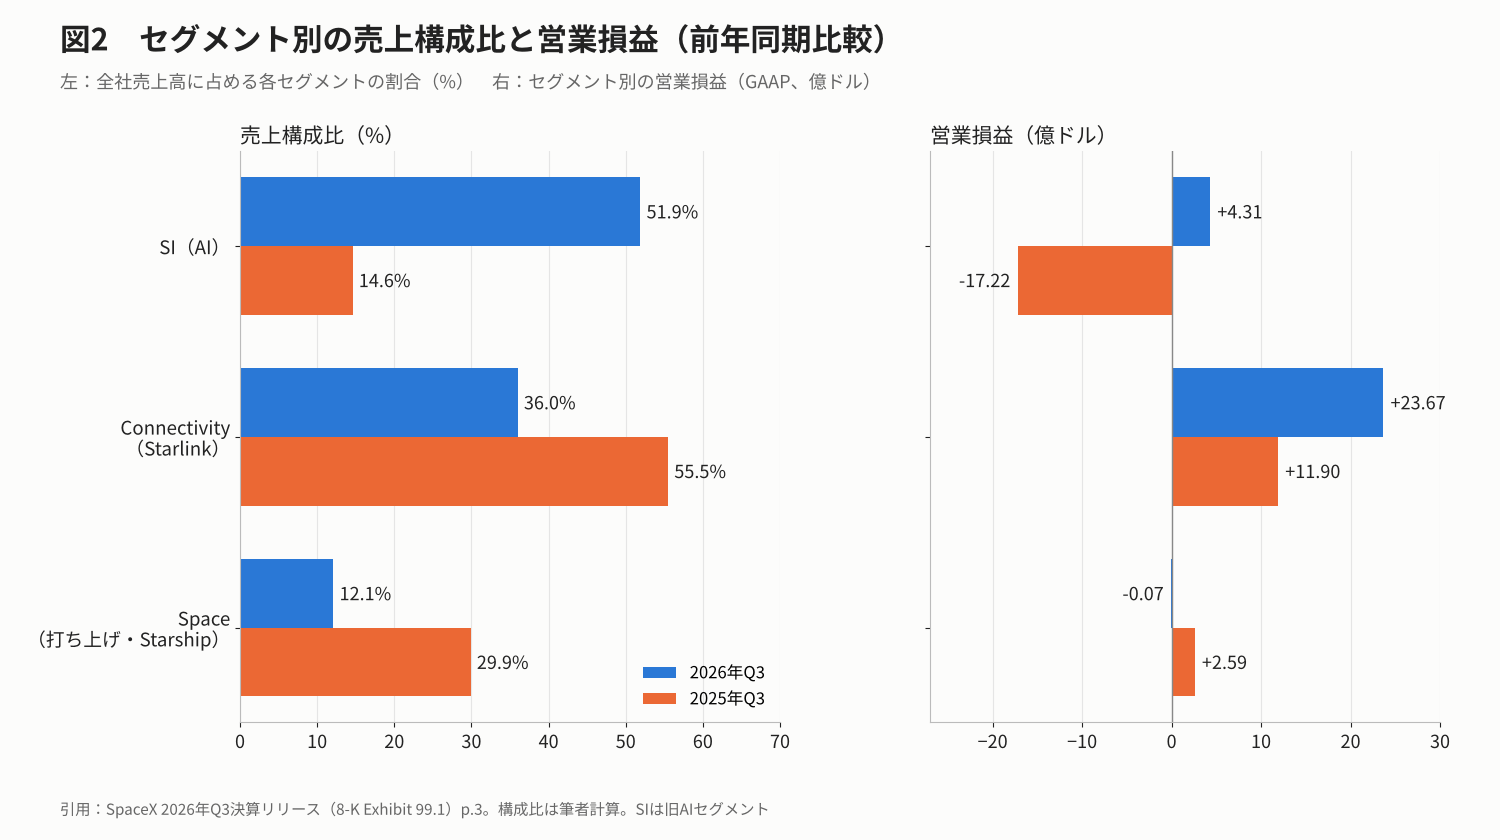
押さえておきたいのは次の3点です。1つ目は、AI事業のSI(Super Intelligence、旧AIセグメント)が売上高の51.9%を占める最大の事業になったことです。全社の増収額89.99億ドルのうち、約75%をSIが生みました。2つ目は、利益の柱が引き続き衛星通信のStarlink(Connectivityセグメント)だという点です。Connectivityの営業利益23.67億ドルは、全社営業利益の約85%にあたります。3つ目は、純利益44.04億ドルに本業以外の利益が含まれることです。その他収益(純額)10.25億ドルと、税金費用がマイナスになった効果3.90億ドルを除くと、純利益は29.89億ドルです(受取利息と支払利息は残したままの数値です)。これを基本株式数(加重平均119.42億株)で割ると、EPSは約0.25ドルになります。税効果を考慮しない単純試算で、会社開示の調整後EPSではありません(会社は調整後EPSを開示していません)。
セグメント情報
SpaceXの事業は3つに分かれています。SIは対話AI「Grok」などのAI製品に加え、自社データセンターの計算能力を外部企業に貸すクラウド事業、SNSのXなどの広告、8月に買収したAI開発ツールのCursorを含みます。Connectivityは衛星通信Starlinkで、コンシューマー向けと企業・政府向けに分かれます。Spaceはロケットの打ち上げサービスと、大型ロケットStarshipなどの開発です。
SI:売上9.3倍、主役は計算能力の貸し出し
SIの売上高は75.60億ドルで、前年同期の8.13億ドルから9.3倍になりました。このうち「SIソリューション・インフラ」が70.22億ドルと約93%を占め、広告は5.38億ドルです。会社は増収の理由として、新しいクラウド契約の稼働、Cursorの買収、Grokの利用拡大を挙げています。Cursorの買収後の売上寄与は6.08億ドルで、これを除いても前年同期の約8.6倍です。
営業損益は4.31億ドルの黒字に転じ、営業利益率は5.7%でした。一方、減価償却費や株式報酬、買収関連費用などを足し戻した調整後EBITDA(会社定義の利益指標)は49.53億ドルで、利益率は65.5%に達します。差が大きいのは、減価償却費24.73億ドルと、Cursor買収に伴う株式報酬12.17億ドルを含む株式報酬費用が重いためです。SIの設備投資は164.44億ドルで、SI売上高の約2.2倍でした。計算能力の規模を示す公称計算容量(Nameplate Compute)は1.7GWで、1年前の0.6GWから約2.8倍に増えています。
Connectivity:Starlinkが利益の柱
Connectivityの売上高は52.48億ドルで69.5%増、営業利益は23.67億ドルで98.9%増でした。営業利益率は38.4%から45.1%に上がっています。ただしCFOは説明会で、Connectivityの粗利益率55%には主に関税還付による約3ポイント分の一時的な押し上げが含まれると述べました。
コンシューマー向け契約者数は1,360万人で、前年同期の720万人から88.9%増え、前四半期からも160万人増えました。この数値には住宅向けや移動用(Roam)などの個人プランのほか、Local Priority・Global Priorityといった事業者向けプランも含まれます。航空・海運・政府などの企業契約は含みません。コンシューマー向けの1契約あたり月間売上高(ARPU)は69ドルで、前年同期の83ドルより16.9%低い水準です。会社は以前から、所得水準の高い国以外へ広がるとARPUは下がりうると説明しています(Reuters)。一方、前四半期の66ドルからは約5%持ち直し、CFOは顧客構成が有利に働いたと述べました。企業・政府向け売上は21.27億ドルで91.4%増と伸びが大きく、Starlinkを搭載した航空機は9月末で3,800機を超えています。
Space:Starship開発が利益を圧迫
Spaceの売上高は17.67億ドルで6.1%増でした。一方、研究開発費が8.49億ドルから12.25億ドルへ増え、営業損益は700万ドルの赤字です。前年同期の2.59億ドルの黒字からは悪化した一方、前四半期の5.42億ドルの赤字からは大きく縮まっています。打ち上げ回数は35回で、前年同期の44回を下回りました。
技術面では、Starship Flight 14で初の軌道飛行を行い、Starlink V3衛星26基を投入しました。会社によると、追加した通信容量(ダウンリンク)はFalcon 9によるStarlink打ち上げ1回分の約10倍です。Starshipが本格稼働すれば衛星の配備ペースが上がり、Connectivityの競争力にもつながると筆者は見ています。
見通し
SpaceXはQ4(10〜12月)の売上高見通しを示していません。代わりにCFOは、2027年Q1の売上高を330〜370億ドルと予想しました。中間値の350億ドルはQ3実績の約2.4倍です。CFOは、今後6カ月の計算基盤の契約見込みが見えてきたことを根拠に挙げています。この予想と比べられる市場予想は、集計元と集計時点をReutersなどの主要報道で確認できませんでした。Q4の全社粗利益率については、Q3の一時的な利益と顧客構成の影響を理由に、Q2(55.3%、筆者計算)に近い水準になるとCFOは説明しています。
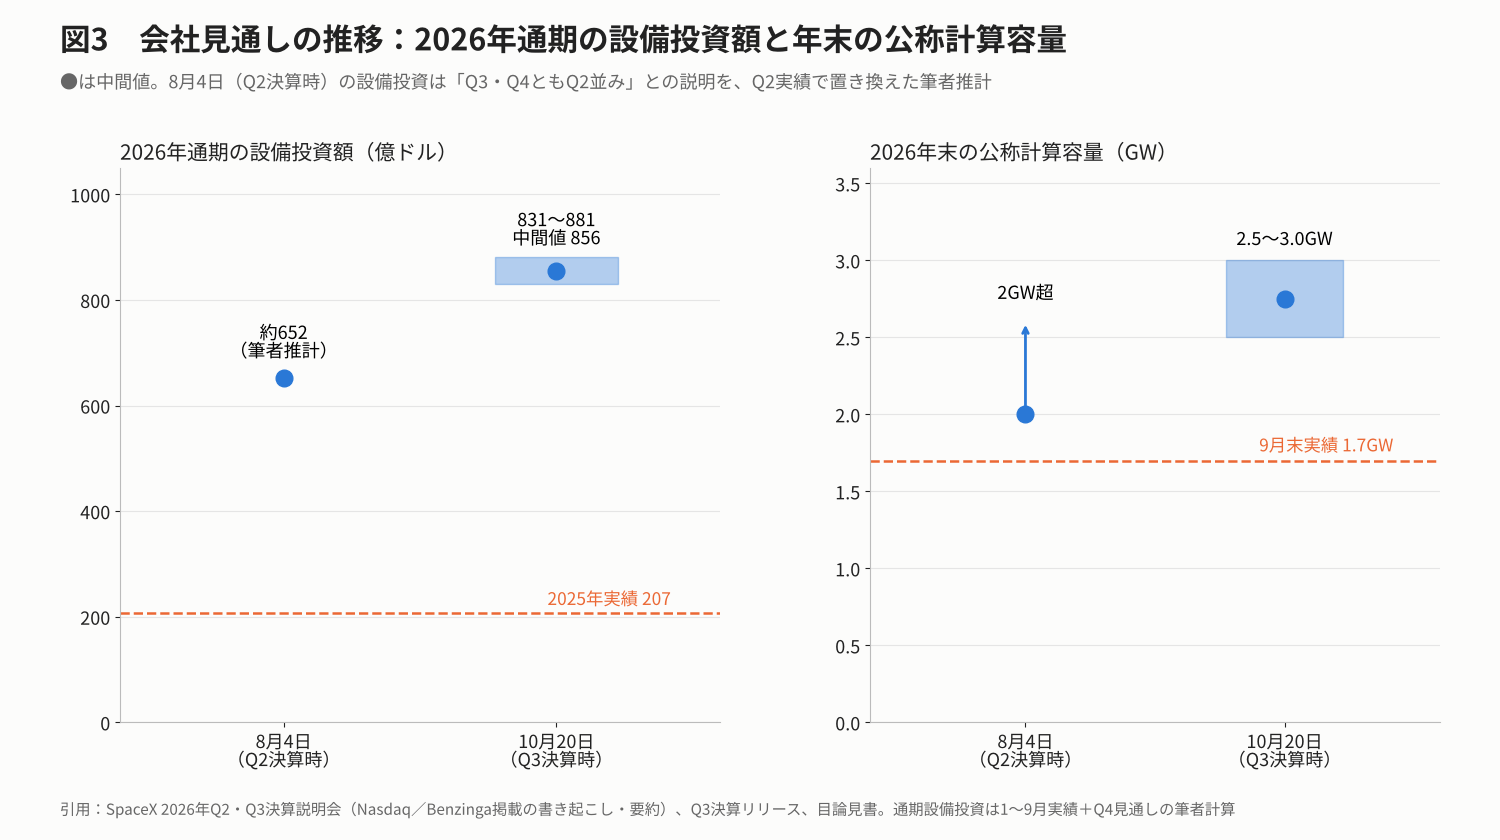
見通しの変化がいちばん大きいのは設備投資です。8月4日のQ2決算時、CFOは「Q3・Q4の設備投資はQ2(183.69億ドル)並み」と説明していました。これを当てはめた通期の設備投資は約652億ドル(筆者推計)です。今回はQ4の見通しが350〜400億ドルとなり、1〜9月の実績480.69億ドルと合わせた通期は831〜881億ドルです。中間値の856億ドルは8月時点の推計を約31%上回り、2025年実績207.37億ドルの約4.1倍にあたります。年末の公称計算容量の目標も、「2GW超」から「2.5〜3GW」へ引き上げられました。
会社は「12月の月間売上高を12倍した年換算売上」で1,000億ドルという目標も据え置きました。逆算すると、12月に必要な月間売上高は約83億ドル(1,000億ドル÷12=83.33億ドル)です。Q3の月平均48.6億ドルの約1.7倍で、厳密な値(1.715倍)とは丸めの差を除けばおおむね一致します。2027年Q1予想の中間値を月平均にすると約117億ドルで、12月の目標はその通過点に位置づけられると筆者は見ています。なお、この年換算売上は契約上の継続収益だけを数えるSaaS企業のARRとは定義が異なります。9月末の受注残は630億ドルで、このうち約420億ドルを今後1年で売上に計上する見込みです。
資金:IPOの手元資金が投資を支える
1〜9月の営業キャッシュフローは130.97億ドルで、設備投資480.69億ドルの約4分の1にとどまりました。両者の差額にあたるフリーキャッシュフロー(営業CFから有形固定資産の取得額を引いた筆者計算)は、マイナス349.72億ドルです。それでも9月末の現金と有価証券は898.55億ドルあり、借入金とリース債務388.44億ドルを差し引いても約510億ドルが残ります。6月のIPOで得た856.75億ドル(手数料控除後)が手元資金を厚くしています。CFOは「当社は投資適格で、利用できる借入資金の選択肢は多い」と述べ、投資適格の格付けを保つ考えを示しました。
市場の反応
SPCXの10月20日のナスダック通常取引の終値は147.79ドルで、前日比0.11%安でした。決算発表後の時間外取引の終盤には159.70ドル(終値比8.1%高)をつけています(StockAnalysis表示、日本時間10月21日朝に取得)。株価は10月6日の171.92ドルから約14%下げていて、同じ期間にナスダック100連動ETF(QQQ)が約5.5%下げたのに比べ下落が大きくなっていました。同日のQQQは0.10%安です。IPO価格の135ドルと比べると、終値は約9.5%高い水準です。時間外の上昇は、売上高の上振れとQ1予想の大きさが評価された結果だと筆者は見ています。説明会ではマスク氏が、テスラとSpaceXの双方が株主の要請を受けて合併を検討する特別委員会を設けたと述べました。ただし、取引条件はまだ合意に至っていないとしています。
見解
決算良かったです。特に、AI事業のSIが売上の過半を占めるまで伸び、営業黒字に転じた点が印象的でした。Starlinkも関税還付による一時的な押し上げを除いて高い利益率を保ち、全社の利益を支えています。一方、Q4の設備投資は最大400億ドルに膨らみ、SIの減価償却費もこれから増えていくと考えられます。筆者が最も注目するのは、SIの営業利益率(GAAP)が減価償却の増加に負けずに上がっていくかどうかです。次の決算では、12月の月間売上高が約83億ドルに届いたかと、Q4の設備投資の実績を確認したいと思います。
引用
- SEC|SpaceX Reports Third Quarter 2026 Results(Form 8-K Exhibit 99.1、2026年10月20日)…売上高・セグメント別損益・設備投資・契約者数・ARPU・公称計算容量・Cursor買収・損益計算書・貸借対照表・キャッシュフロー
- SEC|SpaceX Q2 2026決算リリース(Form 8-K Exhibit 99.1、2026年8月4日)…Q2の売上高・セグメント別数値・設備投資
- SEC|SpaceX 目論見書(Form 424B4、2026年6月12日)…IPO価格、2025年通期とQ1 2026の売上高・営業損益・設備投資、固定資産の耐用年数
- Benzinga|SpaceX Q3 2026 Earnings Call Transcript(2026年10月20日)…Q4設備投資、Q1 2027売上高予想、粗利益率、年換算売上目標、受注残、関税還付、投資回収期間、特別委員会
- Nasdaq|SpaceX Q2 Earnings Call Highlights(2026年8月)…Q2決算時の設備投資と年末計算容量の見通し
- Reuters(Investing.com掲載)|SpaceX quarterly revenue jumps, beats estimates as AI business surges(2026年10月20日)…LSEG集計の売上高予想
- StockAnalysis|SPCX Statistics(2026年10月21日取得)…株価、時間外株価、予想PER、PBR
- StockAnalysis|SPCX Stock Price History(2026年10月21日取得)…終値の推移
- StockAnalysis|QQQ Price History(2026年10月21日取得)…QQQの終値の推移
免責
※本記事は2026年10月21日時点の公開情報をもとにした情報提供を目的としており、特定の銘柄の売買を推奨・勧誘するものではありません。会社の財務数値は米ドル建て・米国会計基準(GAAP、未監査)で、SpaceXの会計年度は1月〜12月の暦年です(2026年第3四半期は2026年9月30日締め)。株価はナスダックの2026年10月20日終値(米ドル)を基準とし、市場予想は集計会社によって異なります。会社の見通しは将来の業績を保証するものではありません。投資判断はご自身の責任で行ってください。