決算のニュースには、売上や利益など多くの数字が並びます。まず何を見ればよいのでしょうか。この記事では、EPS、売上高、ガイダンスの3つを入り口に、架空の企業の決算を比べながら、数字の読み方を整理します。
決算とは何か
米国の上場企業は、3か月ごとに売上や利益の実績を発表します。これを四半期決算と呼びます。
決算の良し悪しは、実績の数字だけでは決まりません。証券会社のアナリストが事前に出していた予想と比べて判断されます。この予想の平均を市場予想(コンセンサス)と呼びます。
発表の日に出てくる主な資料は、次の3つです。
- 決算リリース:実績と次の見通しをまとめた発表資料。ニュースの多くはこれをもとに書かれます
- 10-Q/10-K:米証券取引委員会(SEC)に出す正式な報告書。四半期が10-Q、年次が10-Kです
- 決算説明会:経営陣がアナリストの質問に答える電話会議です
主要ポイント
- 最初に見るのは3つの数字:EPS(1株当たり利益)、売上高、ガイダンス(会社の業績見通し)が、市場予想を上回ったかを確認します。
- 実態を映しやすいのは売上高とガイダンス:EPSは経費削減や自社株買いでも動きます。需要の強さは売上高に、将来への自信はガイダンスに表れます。
- 利益と現金を並べて見る:純利益が出ていても、営業キャッシュフローが伴わない決算は中身を疑う必要があります。
- EPSは利益が増えなくても上がる:自社株買いで株数が1割減れば、利益が横ばいでもEPSは約11%増えます。
- 株価は「期待との差」に反応する:好決算でも、それ以上の期待が株価に入っていれば下がります。「最高益なのに株価は下落」が起きるのはこのためです。
最初に見る3つの数字
米国企業の決算でよく言われる「良い決算」の基本形は、次の3つがそろって市場予想を上回ることです。
表1:決算で最初に見る3つの数字
数字 | 何を表すか | 読むときのポイント |
|---|---|---|
EPS | 純利益を株数で割った、1株当たりの利益 | 見出しになりやすいが、会社がコントロールしやすい |
売上高 | 顧客が実際に払ったお金の合計 | 需要の強さをそのまま映す |
ガイダンス | 次の四半期や通期の会社の見通し | 将来の予想を動かすため、株価への影響が大きい |
EPS
EPSは、経費の削減、税率の変化、一時的な利益、自社株買いなど、本業とは別の要因でも動きます。経営陣も市場予想を強く意識するため、予想をわずかに上回るEPSは珍しくありません。また、EPSには公式な会計基準によるGAAPと、会社が独自に調整した非GAAPがあります。予想と実績の基準がそろっているかは、GAAPと非GAAPの読み分け方で解説しています。
売上高
売上高は、会計上の工夫が入り込む余地が比較的小さい数字です。そのため、EPSが予想を超えても売上高が届いていない決算は、本業の勢いが鈍ったサインとして受け取られやすくなります。
ガイダンス
株価は将来の利益への期待で決まります。過去3か月の実績は、すでに終わった話です。ガイダンスが市場予想を下回ると、アナリストは先の予想を引き下げ、株価の前提そのものが変わります。決算後の値動きは、実績よりガイダンスで説明がつく場面がよくあります。
架空の2社で練習
ここで、架空の企業A社とB社の決算を並べてみます。
表2:架空のA社・B社の決算(市場予想→実績)
項目 | A社 | B社 |
|---|---|---|
EPS | 1.00ドル→1.08ドル | 0.50ドル→0.49ドル |
売上高 | 50.0億ドル→49.6億ドル | 20.0億ドル→21.0億ドル |
次四半期の売上高ガイダンス | 52.0億ドル→50.5億ドル | 22.0億ドル→23.5億ドル |
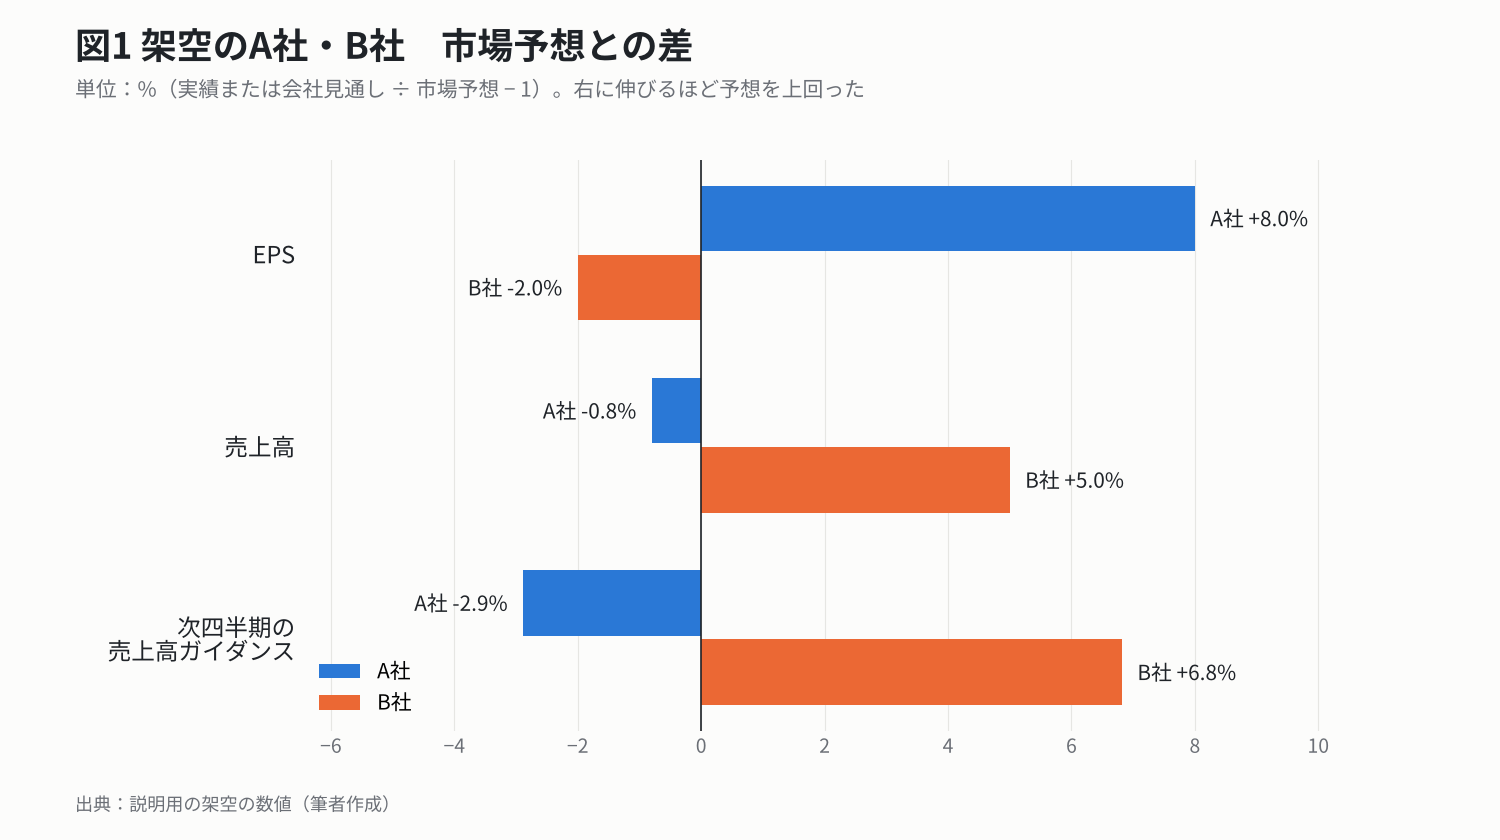
ニュースの見出しは、A社が「EPSが予想を8%上回る」、B社が「EPSが予想に届かず」になりがちです。ところが図1を見ると、A社は売上も見通しも予想を下回っています。B社は売上が予想を5%上回り、来期の見通しも約7%上回りました。見出しの数字と、株価が反応する数字は同じとは限りません。
決算の「質」を見る3つの視点
予想との差を確かめたら、次は中身です。同じ「増益」でも、質の高い増益と見かけだけの増益があります。
利益と現金
会計の世界には「利益は意見、現金は事実」という言い回しがあります。利益は、売上を計上する時期や費用の配分といった会計上の判断で変わります。一方、現金は増えたか減ったかしかありません。そこで、純利益と営業キャッシュフロー(本業で稼いだ現金)がそろって動いているかを確認します。
表3:純利益が同じでも、現金の残り方は違う
項目 | C社 | D社 |
|---|---|---|
純利益 | 100 | 100 |
減価償却費(足し戻す) | +30 | +30 |
売掛金(未回収の代金)の増加 | −5 | −70 |
在庫の増加 | −5 | −40 |
営業キャッシュフロー | 120 | 20 |
D社は、売ったことにはなっていても代金を回収できておらず、在庫も積み上がっています。こうした状態が続く会社は、どこかに無理を抱えている可能性があります。ただし急成長中の会社では、一時的に営業キャッシュフローが弱くなることもあるため、数期分を並べて判断します。
営業キャッシュフローから設備投資を引いたものを、フリーキャッシュフロー(FCF)と呼びます。配当や自社株買いの原資になるお金です。FCFは会計基準で定義が統一された指標ではないため、会社ごとの計算方法を確認する必要があります。
EPSが増えた理由の分解
EPSは「純利益 ÷ 発行済み株式数」で計算します。分母があるので、利益が増えなくても上がります。純利益が前年と同じ100億ドルでも、自社株買いで株数が100億株から90億株に減れば、EPSは1.00ドルから約1.11ドルになります。
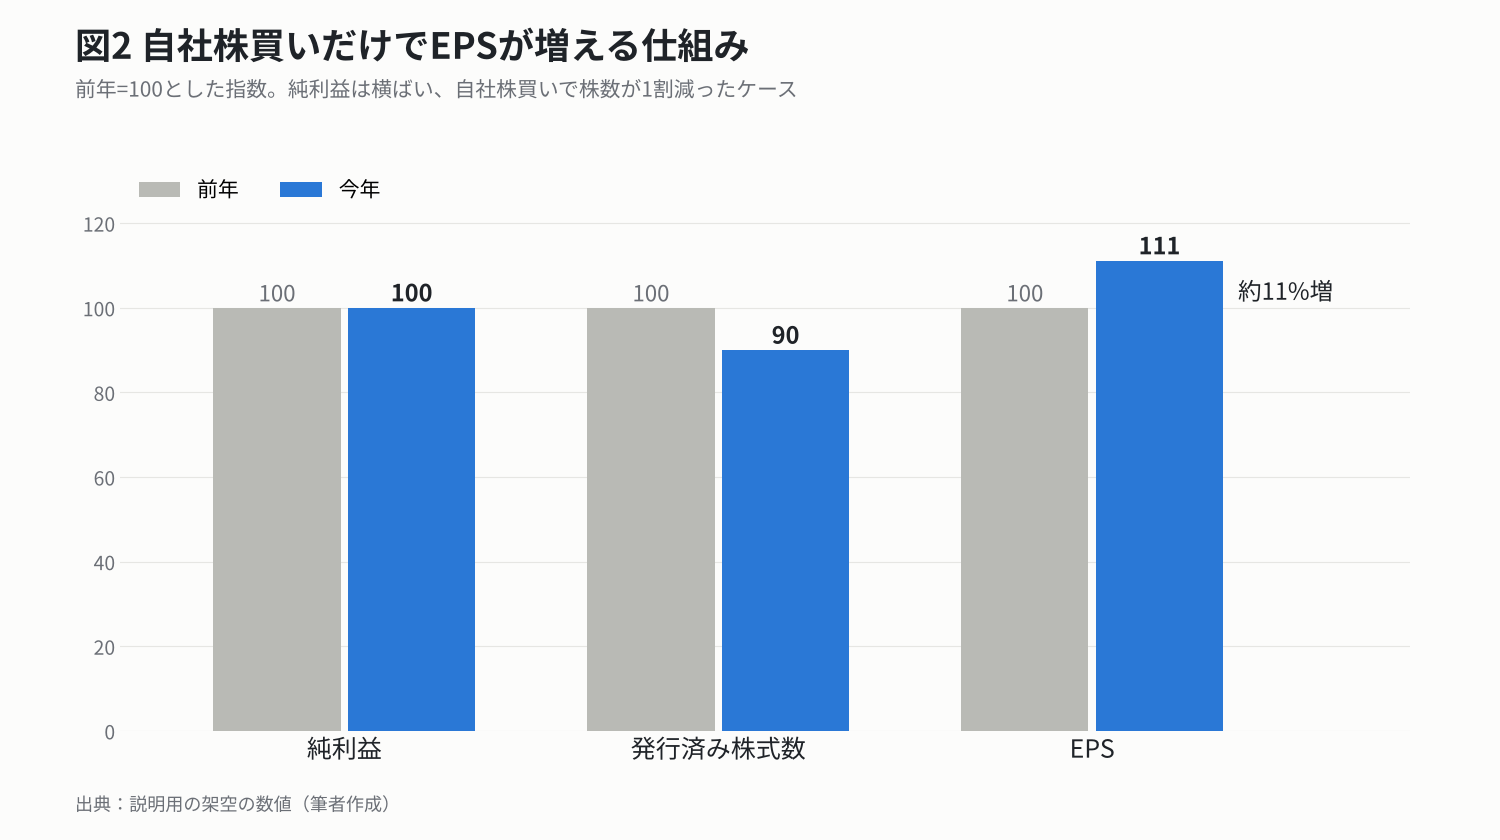
図2のとおり、事業は成長していなくても、数字の上では約11%の増益です。EPSの伸びは「本業の成長」「一時的な利益や税率の低下」「自社株買い」「会計上の調整」の4つに分けて考えると、どこまでが価値のある伸びかが見えてきます。
株数と希薄化
反対に、株数が増えると1株あたりの価値は薄まります。これを希薄化と呼びます。米国のテック企業は社員の報酬として株式を多く付与するため、自社株買いをしていても、それ以上に株数が増えていることがあります。決算資料の「希薄化後EPS」や、発行済み株式数の推移で確認できます。
好決算なのに株価が下がる理由
決算のニュースでは、「最高益なのに株価は下落」という見出しもよく見かけます。これは、株価が決算の発表前から市場予想をある程度反映しているためです。これを「織り込み」と呼びます。つまり決算発表は、市場が置いていた前提の答え合わせです。
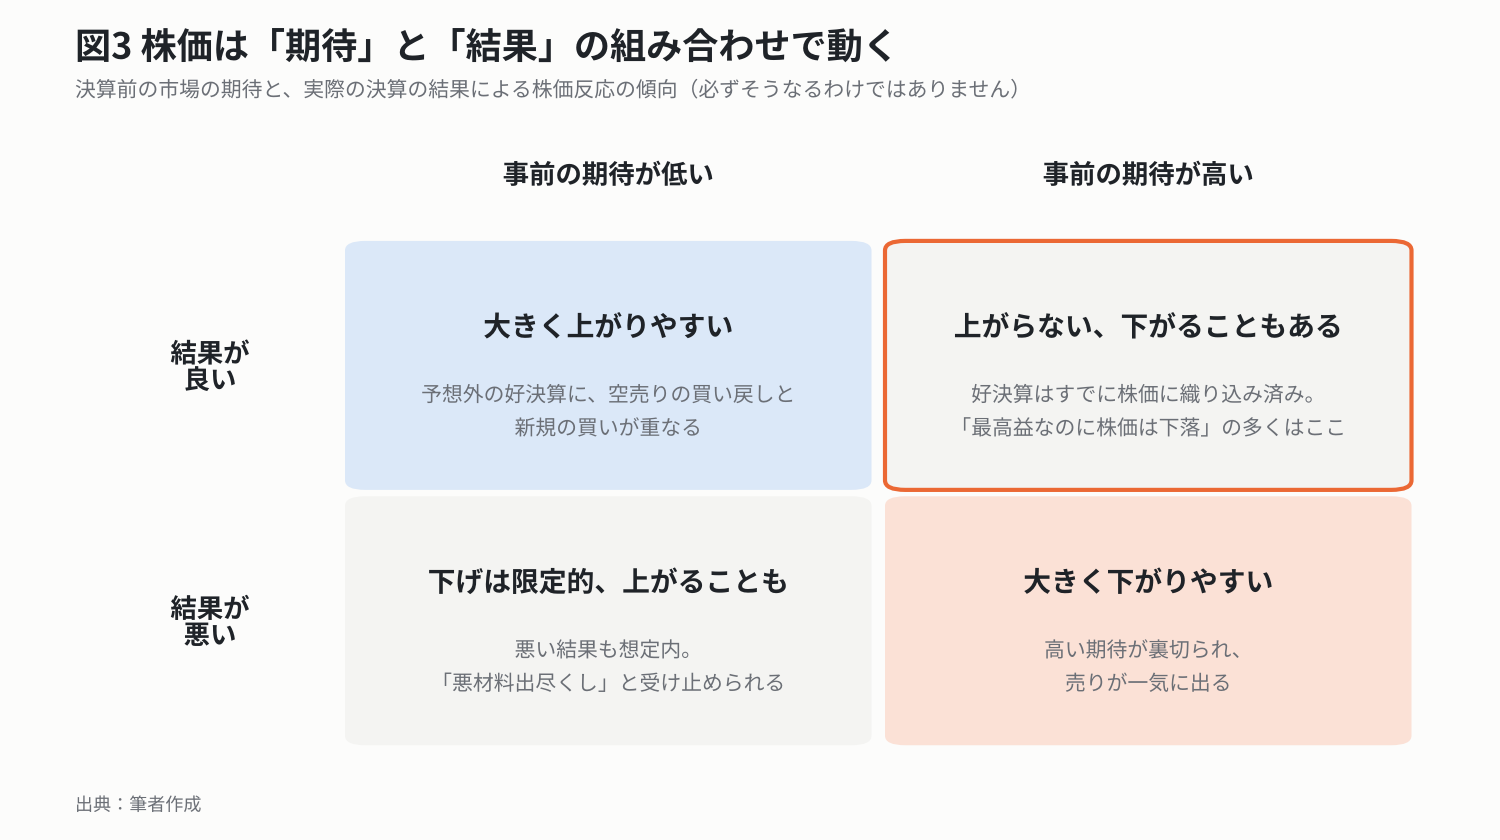
図3の右上が、「最高益なのに株価は下落」の典型です。結果は良くても、それ以上の数字が期待されていれば、発表と同時に利益確定の売りが出ます。逆に左上のように、悲観的な見方から株価が下がっていたところに予想外の好決算が出ると、空売りの買い戻しと新規の買いが重なり、株価は想像以上に跳ねます。
「良い決算だから買う」で止まらず、「市場はどこまで期待していたか」まで考える。ハワード・マークスは、この考え方を二次的思考と呼んでいます。決算を読むうえでの土台になる考え方です。
決算発表で確認する順番
ここまでの内容を、実際に決算を読む順番に並べ直すと次のようになります。
表4:決算を読む順番と、主に効いてくる時間軸
順番 | 確認すること | 主に効く時間軸 |
|---|---|---|
1 | EPS・売上高・ガイダンスは市場予想を上回ったか(基準はそろっているか) | 決算直後の株価反応 |
2 | 売上の伸びは数量・値上げ・買収・為替のどれによるか | 決算直後〜数四半期 |
3 | 粗利率・営業利益率は改善しているか | 数四半期〜数年 |
4 | 一時的な利益を除いても増益か | 数年 |
5 | 営業キャッシュフローは純利益についてきているか | 数年 |
6 | 発行済み株式数は増えていないか | 数年 |
7 | 受注残や顧客数などの先行指標、経営陣の説明に一貫性はあるか | 数年 |
短期の値動きを追うなら上の段を、長く保有する判断なら下の段を重く見ます。保有している銘柄が悪い決算を出したときは、株価のチャートを開く前に「自分が買った理由は今回の決算で崩れたか」を考えるのが先です。
見解
ここからは筆者個人の見立てです。筆者が決算で最も重視しているのは、売上高とガイダンスが市場予想を上回っているかどうかです。EPSは会社側も意識して整えてくる数字なので、それだけで決算の良し悪しを判断しないようにしています。
読み手として最も避けたいのは、見出しの一文だけで決算を判断することです。このほか、調整後の利益と会計上の利益の差が年々広がっている会社や、毎年のように「一時的な費用」を除外している会社にも注意が必要だと考えています。
決算直後の値動きの多くは、3つの数字と事前の期待の差でおおむね説明がつく、と筆者は感じています。一方で、数年単位の株価は、現金を伴う利益と1株あたりの価値についてくると考えています。決算は「良いか悪いか」ではなく、「期待と比べてどうか」と「中身は本物か」の2段階で読むのが筆者の結論です。以上は筆者の考えであり、確定した事実ではありません。
引用
免責
※本記事は2026年10月6日時点の公開情報に基づく決算の読み方の一般的な解説であり、特定の銘柄や金融商品の売買を推奨・勧誘するものではありません。記事中のA社〜D社の数値は、説明のために作成した架空のものです。市場予想は集計元や取得時点によって差があり、非GAAP指標やフリーキャッシュフローの算定方法は企業ごとに異なります。筆者の見立ては本文中で事実と区別していますが、確定した事実ではありません。投資判断はご自身の責任で行ってください。