ASMLの2026年第3四半期(Q3)決算は、売上高が116.6億ユーロと四半期で過去最高を記録し、粗利益率は57.5%と会社予想の上限を超えました。売上高は市場予想とほぼ同じ水準でしたが、利益は予想を大きく上回っています。それ以上に重要なのは、経営陣が「2027年と2028年は、現在計画している供給能力では顧客の需要を満たしきれない」と説明したことです。
主要ポイント
表1:ASML 2026年第3四半期の実績と予想
指標 | 市場予想 | 会社予想 | 実績 | 前年同期比 |
|---|---|---|---|---|
売上高 | 117.1億ユーロ | 110〜120億ユーロ | 116.6億ユーロ | +55.2% |
粗利益率 | --- | 55〜57% | 57.5% | +5.9pt |
純利益 | --- | --- | 49.6億ユーロ | +133.4% |
EPS(基本) | 10.87ユーロ | --- | 12.95ユーロ | +135.9% |
引用:ASML Q3 2026決算リリース・決算説明資料(2026年10月14日)。市場予想はVisible Alphaによる決算発表前の集計(StockTitan経由)。前年同期比は筆者計算。
注:EPSは1株当たり利益のことです。会社予想は2026年7月15日にASMLが示したQ3の見通しです。市場予想は集計会社によって異なり、売上高ではNewsquawkが115.8億ユーロ、Visible Alphaが117.1億ユーロでした。
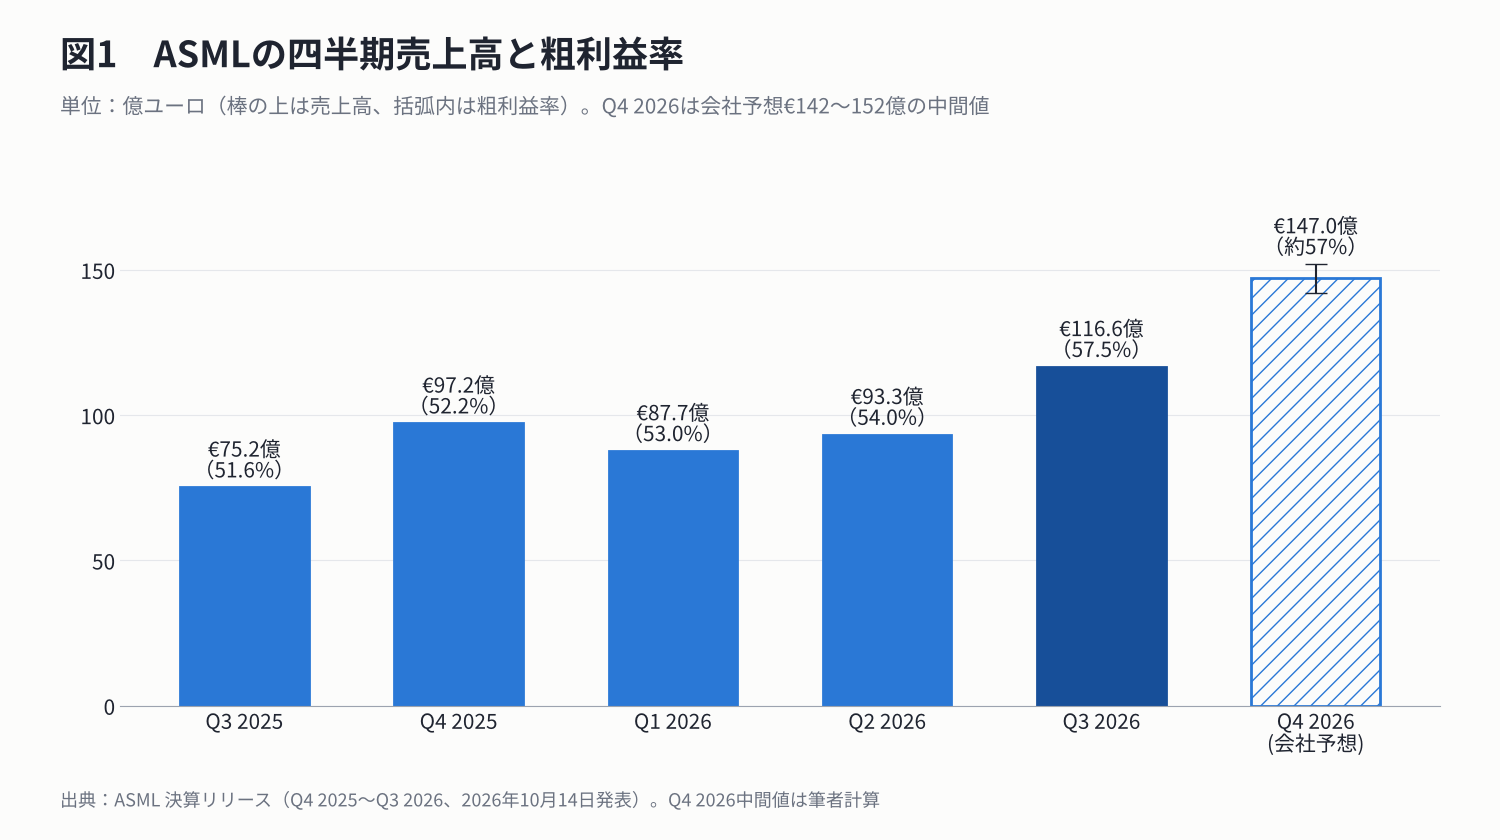
売上高は前年同期比55.2%増、前四半期比でも25.0%増と大きく伸びました。営業利益は51.7億ユーロで、前年同期の24.7億ユーロから約2.1倍になっています。研究開発費(11.7億ユーロ)と販売管理費(3.5億ユーロ)の伸びが売上ほど大きくなかったため、営業利益率は32.8%から44.4%まで上がりました。
押さえておきたいのは次の3点です。1つ目は、EPSの上振れの一部が本業以外の利益だという点です。CFOのRoger Dassen氏によると、純利益には仏AI企業Mistral AIへの初期投資の評価益が約5億ユーロ含まれています。財務諸表上の評価益(約5.1億ユーロ)を、純利益と基本EPSから逆算した株式数(約3.83億株)で単純に割ると1株当たり約1.33ユーロで、これを除いたEPSは約11.6ユーロです(税効果を考慮しない筆者の単純試算で、会社が開示した調整後EPSではありません)。単純比較でも市場予想を約7%上回っています。2つ目は、既存装置向けのアップグレードが会社の想定を約4億ユーロ上回り、これが粗利益率を押し上げたことです。3つ目は、フリーキャッシュフロー(営業キャッシュフローから設備投資と無形資産への投資を差し引いた額)が113.5億ユーロと異例の大きさになったことです。会社は受注の勢いと顧客からの前受金によるものと説明しており、筆者は毎四半期続く水準ではないと見ています。
セグメント情報
ASMLの売上は、半導体の回路を焼き付ける露光装置などを新しく売る「装置販売」と、すでに顧客の工場にある装置の保守やアップグレードを担う「インストールドベース・マネジメント(IBM)」の2つに分かれます。
装置販売
Q3の装置売上は約83.7億ユーロでした(総売上からIBM売上を引いた筆者計算)。リソグラフィ装置の販売台数は121台で、内訳は新品113台、中古8台です。前四半期は91台、前年同期は72台でした。
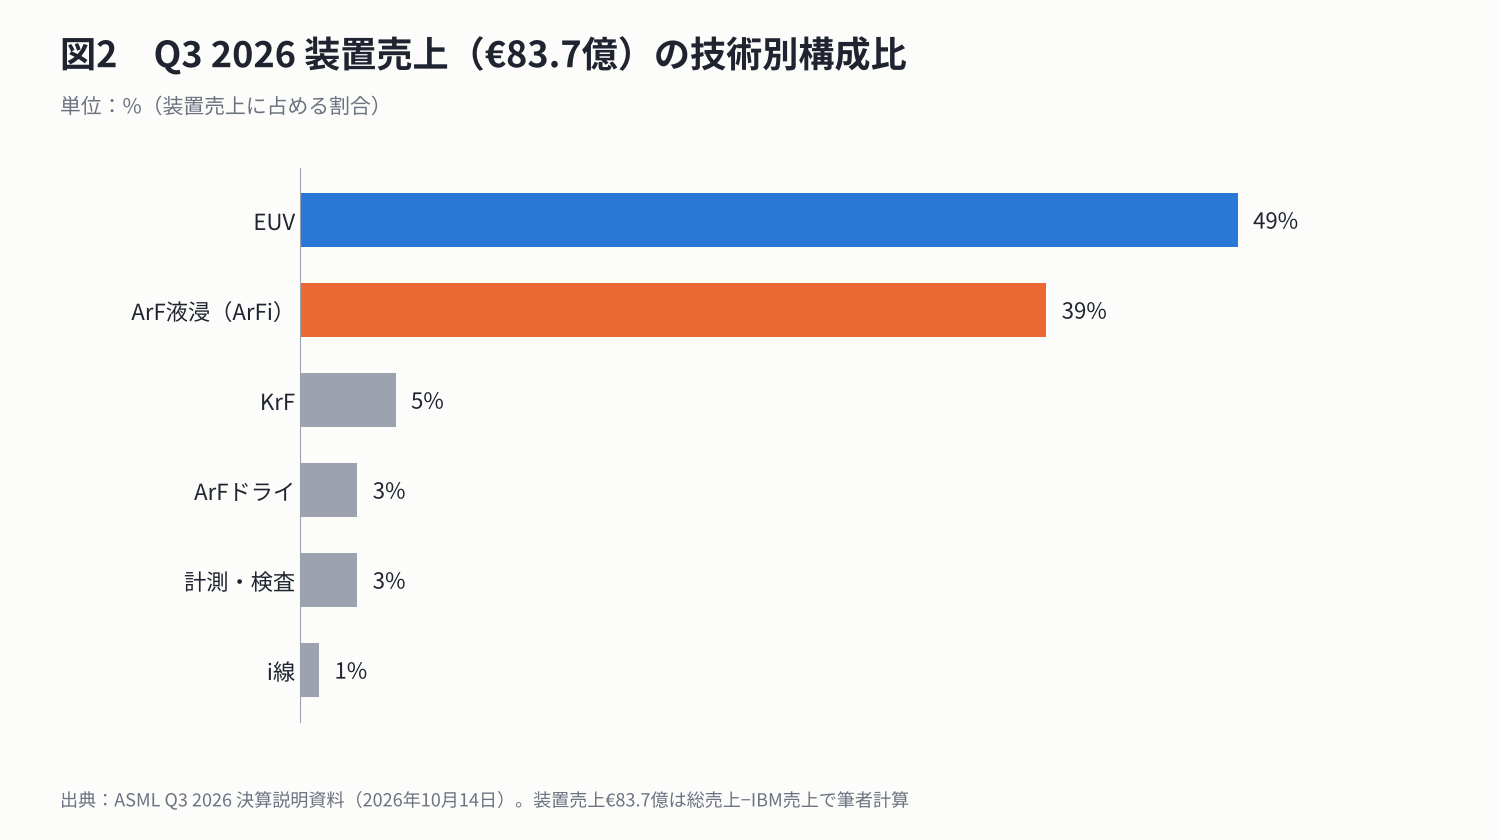
最先端のEUV(極端紫外線)露光装置が装置売上の49%、EUV以前から使われているDUV(深紫外線)方式のArF液浸が39%を占めました。EUVは17台が売上計上され、前年同期の9台から増えています。用途別ではロジック向けが54%、メモリー向けが46%です。出荷先の地域別では台湾32%、韓国31%、中国23%、米国13%でした(いずれも装置売上に占める割合で、全社売上の構成比ではありません)。中国の比率は前四半期の14%から上がっています。
2026年通期について、会社はEUV売上が前年比45%超、EUV以外の装置が約20%伸びると見ています。用途別ではロジックが約10%増なのに対し、メモリーは約75%増の見通しです。経営陣はメモリーの伸びの大半をDRAMによるものと説明しており、AI向け投資がGPUなどのロジックだけでなくメモリーにも広がっていると読み取れます。
インストールドベース・マネジメント(IBM)
IBM売上は32.9億ユーロで、前四半期比19.1%増でした。CFOによると会社の想定を約4億ユーロ上回り、主因はEUVとDUV(EUVより前の世代の露光装置)の生産性アップグレードへの強い需要です。アップグレードを使うと、顧客は工場の床面積を増やさずに既存装置の処理能力を高められます。
Q3の粗利益率が57.5%まで上がった主な理由として、CFOはこのIBM事業の利益率が非常に高い部品を挙げています。装置売上に占めるEUVの比率が高まったから利益率が上がった、という単純な話ではない点に注意が必要です。IBM売上は通期で約50%増える見通しで、Q4は約37億ユーロを見込んでいます。
見通し
Q4(10〜12月期)の会社予想は、売上高142億〜152億ユーロ、粗利益率約57%です。決算発表時点でロイターが報じたLSEG集計の市場予想は、売上高141.9億ユーロ、粗利益率55.4%でした。予想レンジの下限は市場予想とほぼ同じですが、中間値の147億ユーロは約3.6%上回ります。粗利益率の予想は市場予想より約1.6ポイント高い水準です。
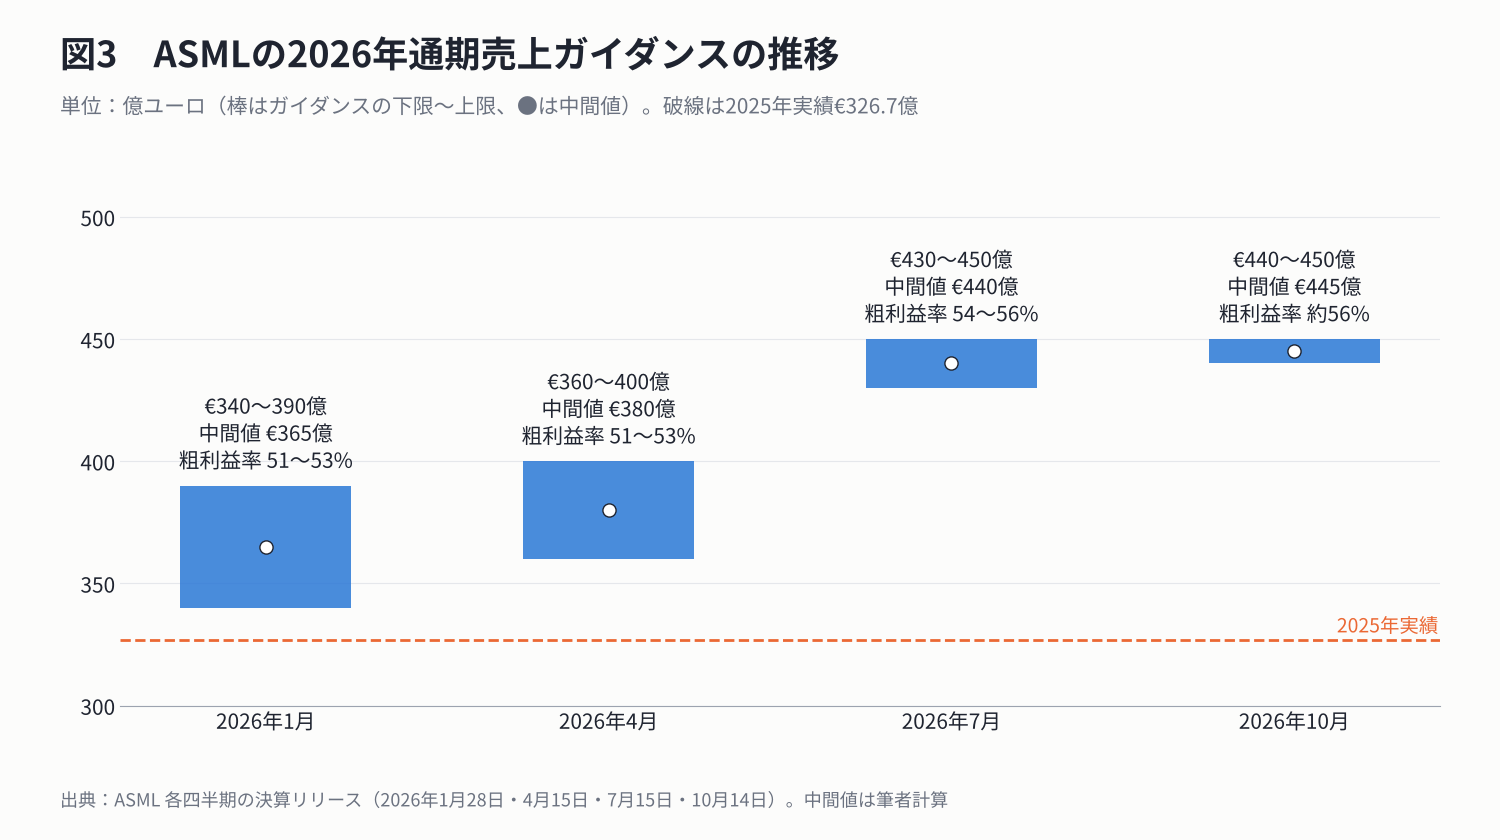
2026年通期の売上予想は440億〜450億ユーロ、粗利益率は約56%となりました。1月時点の予想は340億〜390億ユーロ、粗利益率51〜53%でした。中間値で比べると、約9か月で365億ユーロから445億ユーロへ約22%引き上げられたことになります(筆者計算)。2025年の実績326.7億ユーロに対しては約36%の増収です。
Q1〜Q3の売上の合計は297.6億ユーロです。通期予想を達成するにはQ4に約142億〜152億ユーロ(厳密には142.45億〜152.45億ユーロ)が必要で、丸めの差を除けばQ4の会社予想とおおむね一致します(筆者計算)。中間値ではQ3から約26%の増収が必要で、需要に加えて、出荷と売上計上を予定どおり進められるかが当面の確認点になると筆者は見ています。
2027〜2028年は供給が需要に追いつかない
ASMLは7月の時点で、2026年に約65台を見込むLow-NA EUVと約130台を見込むDUV液浸について、生産能力を2027年に30%増やす計画を示し、2028年にもさらに30%増やすことを検討していました。今回CEOのChristophe Fouquet氏は、この計画のままでは2027年と2028年の需要を満たしきれないとの見方を示しました。2028年については30%を上回る増強を検討しています。
経営陣によると、顧客の多くは少なくとも2028年まで半導体の供給が需要に追いつかないと見ており、ASMLへの2028年向けの発注も増えています。2029年や2030年向けの発注を希望する顧客もいますが、ASMLは需要と生産計画を照らし合わせている段階で、10月14日の決算発表時点ではまだ受け付けていないと説明しています。
装置そのものの処理能力も上がります。2027年初めから少量出荷を始める予定のEUV装置「NXE:3800F」は、1時間あたりの処理枚数が現行機の230枚から260枚に増える仕様です。
値上げとHigh NA EUV
CFOは、主要な量産機種について顧客との値上げで合意したと述べました。2026年の業績への影響はなく、2027年に一部が表れ、2028年以降にフルで効く見込みです。毎年繰り返す値上げではないとも付け加えています。
次世代のHigh NA EUVについては、Intelが同装置で100万枚超のウェハを露光したと経営陣は説明しました。既存のHigh NA装置群の稼働可能率(装置が使える状態にある時間の割合)も90%に近づいています。Samsungは2028年、TSMCは2030年にHigh NAでの量産を計画しています。ASMLは2027年6月10日のCapital Markets Dayで長期見通しを更新する予定です。
市場の反応
決算発表日の10月14日、米ナスダック上場のASML株(ADR)は、通常取引の終値で前日比3.94%安の1,650.00ドルとなりました。10月に入ってからは下げる日が多く、10月2日の終値1,867.31ドルからは約12%低い水準です。同日はエヌビディアやマイクロンなど他の半導体関連株も下げており、ASML固有の材料だけで説明できる値動きではないと筆者は見ています。ただ、2025年末の終値1,069.86ドルからは約54%上昇しています(筆者計算)。好決算が株価上昇にそのまま結びつかなかったことは、強い業績期待がすでに株価に織り込まれていることを示唆していると筆者は考えています。
見解
中身の濃い決算でした。売上高は市場予想並みで、EPSにはMistral AIの評価益も入っているため、見出しの数字ほど「全面的な上振れ」ではありません。それでも、本業の営業利益が前年同期の約2.1倍になり、粗利益率が会社予想の上限を超えたことは評価できます。筆者が最も注目しているのは、57%前後の粗利益率がどこまで続くかです。今回の押し上げ役はIBMのアップグレードで、CFO自身も、アップグレード事業がどこまで続くかを2027年以降の粗利益率を左右する要因に挙げています。需要の強さそのものより、ASMLがどれだけ速く供給を増やせるかが業績を大きく左右する段階に入ったと筆者は見ています。一方で、2029〜2030年向けの関心はまだ確定した受注ではありません。輸出規制と中国向け売上の行方も引き続き注意が必要です。次の決算では、Q4の売上が予想レンジに届くか、2027年の能力増強の具体策が示されるかを確認したいと考えています。
引用
- ASML|Q3 2026決算リリース(2026年10月14日)…売上高、粗利益率、純利益、EPS、販売台数、Q4・通期見通し、供給能力、自社株買い、配当
- ASML|2026 third-quarter results 決算説明資料(2026年10月14日)…営業利益、研究開発費、販売管理費、フリーキャッシュフロー、技術別・用途別・地域別構成比、Q4のIBM見通し、Capital Markets Day
- Benzinga|ASML Q3 2026決算説明会トランスクリプト(2026年10月14日)…IBMの上振れ幅、Mistral AI評価益、前受金、値上げ、通期の用途別見通し、High NA、NXE:3800F
- ASML|Q2 2026決算リリース(2026年7月15日)、Q1 2026決算リリース(2026年4月15日)、Q4 2025決算リリース(2026年1月28日)…通期見通しの推移、2025年実績、Q3の会社予想、供給能力計画
- Reuters|ASML forecasts Q4 sales above expectations on AI chip demand(2026年10月14日)…Q4の市場予想(LSEG)
- Newsquawk|ASML Q3 2026 headline(2026年10月14日)…Q3売上高の市場予想(Newsquawk)
- StockTitan|ASML Q3 2026 Earnings(2026年10月14日)…Q3の市場予想(Visible Alpha)、EUV売上計上台数、Q2の中国比率
- StockAnalysis|ASML Stock Price History(2026年10月15日取得)…株価終値
免責
※本記事は2026年10月15日時点の公開情報をもとにした情報提供を目的としており、特定の銘柄の売買を推奨・勧誘するものではありません。会社の財務数値はユーロ建て・米国会計基準(US GAAP)で、ASMLの会計年度は1〜12月です(2026年第3四半期は9月27日締め)。株価は米国上場株(ADR)の2026年10月14日終値(米ドル)を基準とし、市場予想は集計会社によって異なります。会社の見通しは将来の業績を保証するものではありません。投資判断はご自身の責任で行ってください。