半導体受託製造(ファウンドリー)最大手のTSMC(台湾積体電路製造、NYSE:TSM)が、10月15日に2026年Q3決算を発表しました。売上高は前年同期比41.2%増の467.2億ドルで、四半期として過去最高を更新しました。粗利益率は66.4%と高い水準を保ち、売上高は会社予想の上限を、EPSは市場予想を上回りました。今回いちばんの論点は、最先端の2nmの立ち上がりで利益率が一時的に下がるなか、会社が2027年に向けて慎重な計画を立てていると述べた点です。
主要ポイント
表1:TSMC 2026年Q3の実績と予想
指標 | 市場予想 | 会社予想 | 実績 | 前年同期比 |
|---|---|---|---|---|
売上高(米ドル) | 約454億ドル | 446〜458億ドル | 467.2億ドル | +41.2% |
粗利益率 | --- | 65〜67% | 66.4% | +6.9ポイント |
営業利益率 | --- | 56〜58% | 58.7% | +8.1ポイント |
純利益 | 7,463億台湾ドル | --- | 7,631億台湾ドル | +68.7% |
EPS(ADR当たり) | 4.42ドル | --- | 4.60ドル | +57.5% |
引用:TSMC 2026年Q3決算発表、3Q26 Management Report。純利益の市場予想はLSEGのSmartEstimate(アナリスト16人)による決算発表前の集計(Reuters経由)、売上高とEPSの市場予想はInvesting.comの集計(売上高は実績との差13.1億ドルから筆者が逆算)。前年同期比は筆者計算。
注:EPSは1株当たり利益のことです。ADR当たりEPSは米国で取引されるADR(1ADR=普通株5株)1単位当たりの値です。会社予想は2026年7月16日に会社が示した見通しです。市場予想は集計会社や集計時点によって異なります。
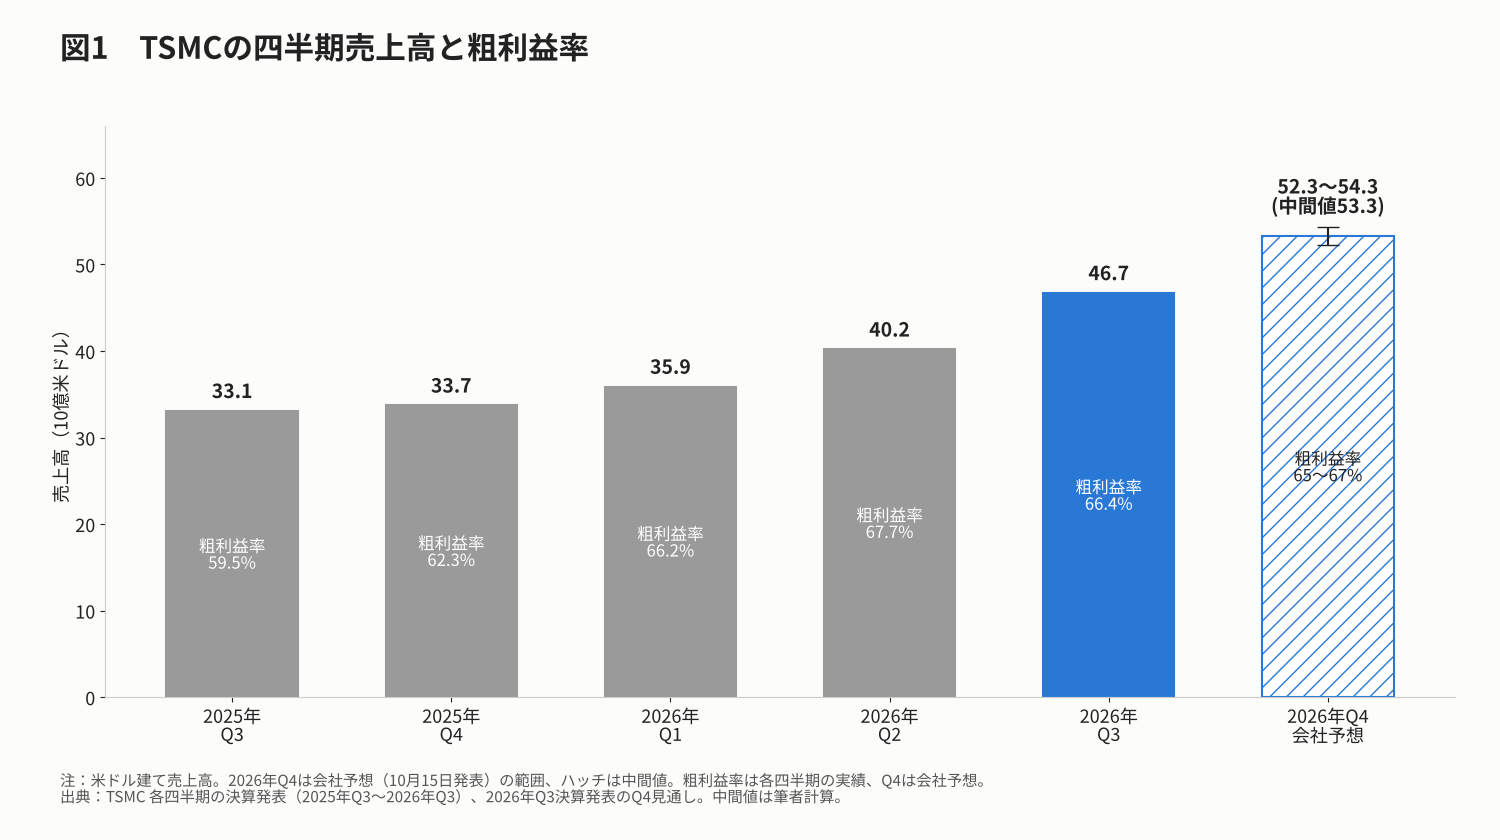
売上高は前四半期比でも16.2%増え、7月に示した会社予想の中間値(452億ドル)を3.4%上回りました(筆者計算)。台湾ドル建ての売上高は1兆4,942億台湾ドルで、前年同期比50.9%増です。営業利益率は58.7%と、前年同期の50.6%から8.1ポイント上がりました。一方、前四半期と比べると粗利益率は1.3ポイント、営業利益率は1.6ポイント下がっています。純利益は前四半期比8.0%増にとどまりました。前四半期は営業外損益が958億台湾ドルの利益と、今四半期の346億台湾ドルより大きかったためです。
押さえておきたいのは次の3点です。1つ目は、最先端の2nmがウェハー売上高の8%まで伸び、前四半期の3%から1四半期で5ポイント上がったことです。2つ目は、AI向けを含むHPC(高性能コンピューティング)が全社売上高の68%を占め、前四半期比22%増と成長をけん引したことです。3つ目は、2026年通期の売上高成長率見通しが「約44%」へ引き上げられた一方、経営陣が2027年について「慎重に事業計画を立てている」と述べたことです。純利益はCNBCによると6四半期連続の過去最高で、台湾ドル建てEPSは29.43台湾ドル(前年同期比68.7%増)でした。
セグメント情報
TSMCは売上の内訳を2つの切り口で開示しています。1つは製造プロセス別です。「2nm」「3nm」は回路の細かさを表す技術の世代名で、数字が小さいほど新しく高性能な技術です。もう1つは、作ったチップが最終的にどんな製品に使われるかを示す用途(プラットフォーム)別です。
製造プロセス別:2nmが1四半期で8%に
2026年Q3のウェハー売上高のうち、2nmは8%、3nmは33%、5nmは28%、7nmは10%でした。これはウェハー売上高に占める割合で、全社売上高の構成比ではありません。7nm以下の先端プロセスの合計は79%で、前年同期の74%から上がっています。2025年Q4に量産を始めた2nmが急速に伸びる一方、3nmも30%から33%へ増えており、新旧の先端技術がそろって需要を取り込んでいます。
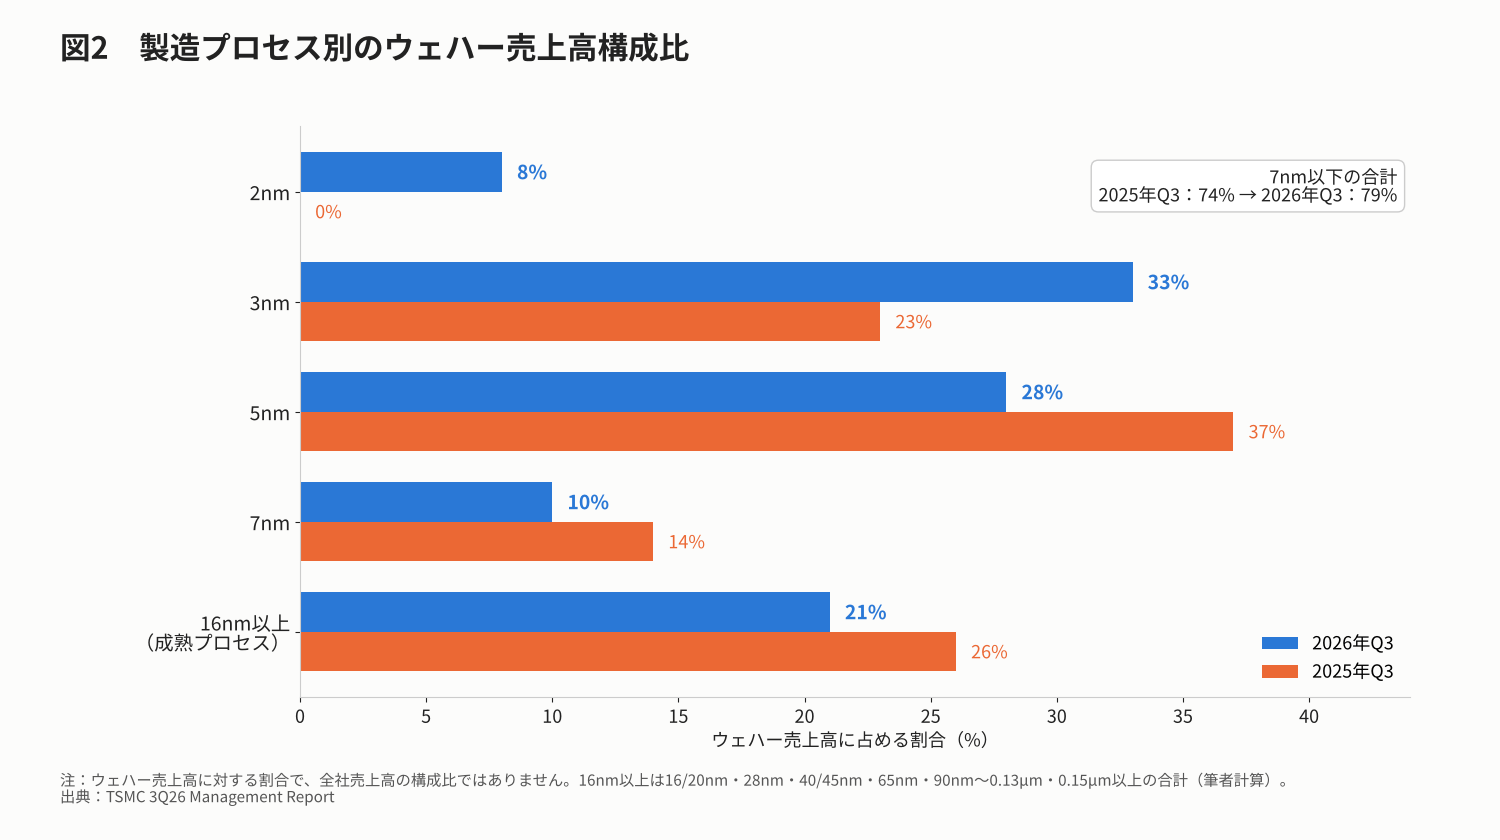
粗利益率が前四半期の67.7%から66.4%へ下がった主な理由について、最高財務責任者(CFO)のウェンデル・ホアン氏は「2nm技術の初期の立ち上げに伴う利益率の希薄化」と説明しました。新しい製造ラインは稼働の初期に設備の償却負担が重く、生産効率も安定していないため、利益率が下がりやすいと筆者は考えています。なお、2nmはスマートフォン向けにも使われるため、2nmの比率がそのままAI向けの比率を表すわけではありません。
用途別:HPCが全社売上高の68%
表2:用途別の売上高構成比
用途 | 2025年Q3 | 2026年Q3 | 前四半期比 |
|---|---|---|---|
HPC(高性能コンピューティング) | 57% | 68% | +22% |
スマートフォン | 30% | 21% | +10% |
IoT | 5% | 4% | +5% |
自動車 | 5% | 4% | +23% |
デジタル家電 | 1% | 1% | −12% |
その他 | 2% | 2% | −10% |
引用:TSMC 3Q26 Management Report。構成比は全社売上高に対する割合、前四半期比は各用途の売上高の増減率。
HPCには、AIの計算を担うAIアクセラレーターのほか、サーバーやパソコン向けのCPUなども含まれます。そのためHPC比率68%がAI売上の比率を意味するわけではありませんが、成長の中心がスマートフォンからHPCへ移ったことは数字から読み取れます。HPCの構成比は1年で11ポイント上がりました。
魏哲家(C.C.ウェイ)CEOは、AI需要が伸びる理由をいくつか挙げました。チャットボットからAIアシスタントへの移行に伴うエージェント型AIの普及、オープンソースのAIモデルの広がり、ネットワーク用チップの需要です。会社は1月に、AIアクセラレーターの売上高が2024〜2029年に年平均50%台半ばから後半で伸びるとの見通しを示しています。今回ウェイ氏は「おそらくそれより高くなる」と述べましたが、正式な数値の改定ではありません。また、AIサーバー用のCPUはこの計算に含まれていないと説明しました。顧客の所在地別では北米が79%を占め、前年同期の76%から上がっています。
見通し
TSMCは2026年Q4の売上高を523〜543億ドルと見込んでいます。中間値の533億ドルは、Q3実績比14.1%増、前年同期比58.0%増です(筆者計算)。粗利益率は65〜67%、営業利益率は56.5〜58.5%の見通しで、前提の為替レートは1ドル=31.8台湾ドルです。粗利益率の中間値66%はQ3をやや下回る水準で、CFOは「2nm技術の急速な立ち上げに伴う希薄化が続く」ことを主な理由に挙げています。
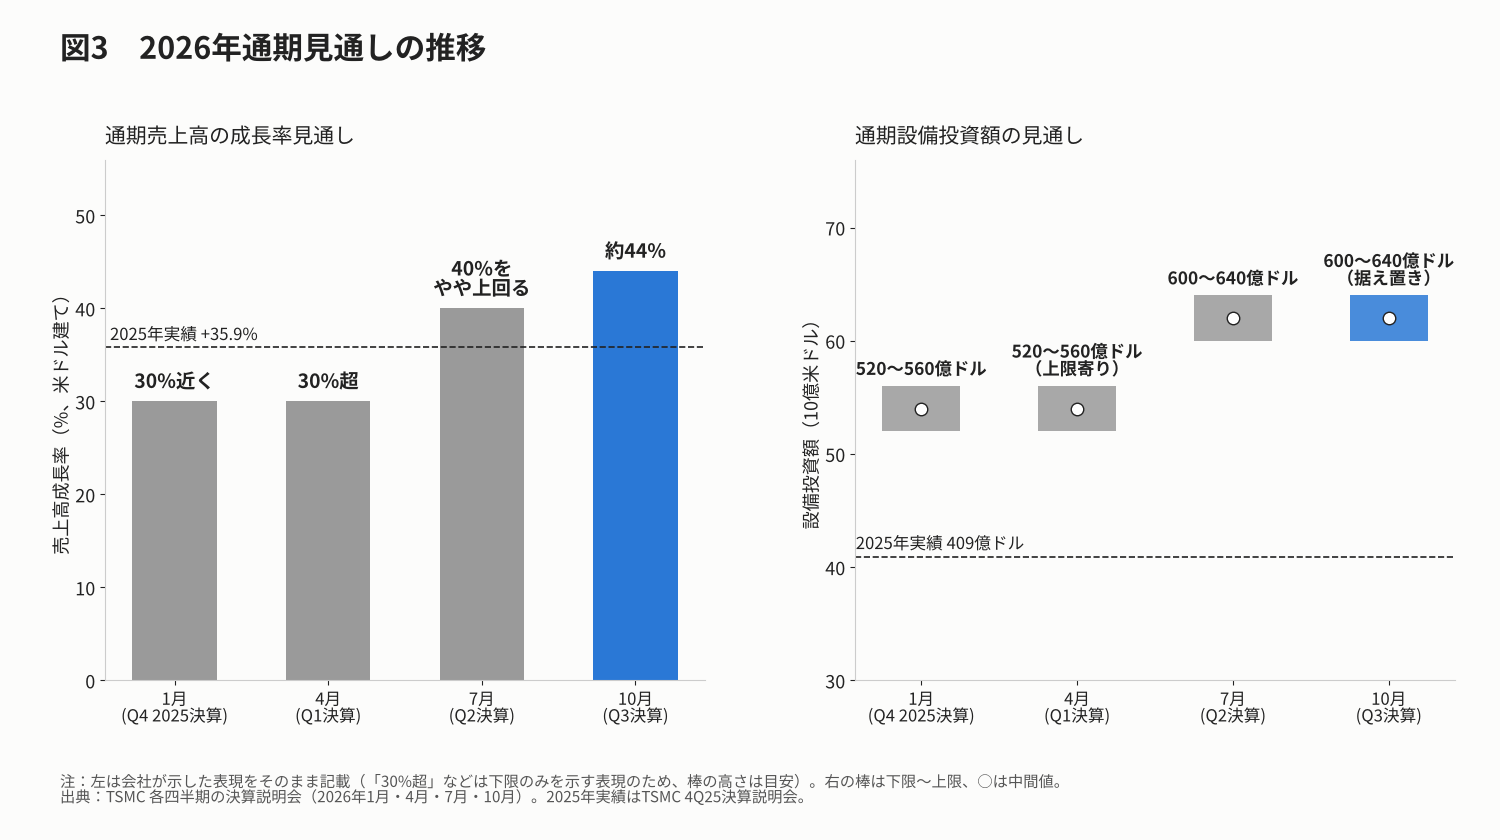
2026年通期の売上高成長率(米ドル建て)の見通しは、1月の「30%近く」から、4月に「30%超」、7月に「40%をやや上回る」、今回「約44%」へと、決算のたびに引き上げられてきました。2025年の売上高は約1,224億ドル(前年比35.9%増)なので、44%増なら約1,763億ドルです。Q1〜Q3の売上高は合計1,228億ドルのため、Q4に必要な売上高は約535億ドルとなります。Q4の会社予想の中間値533億ドルとは、丸めの差を除けばおおむね一致します(Q4が中間値なら通期は43.9%増、筆者計算)。
設備投資は、2026年の予算600〜640億ドルを据え置きました。1月時点は520〜560億ドルで、7月に引き上げています。Q1〜Q3の実績は406.4億ドルで、通期予算の約64〜68%にあたり、残りは約194〜234億ドルです(筆者計算)。会社は2026〜2028年の設備投資が過去3年を大きく上回ると見ていますが、2027年単年の金額は「まだ早い」として示しませんでした。
供給能力の拡大と2027年の見方
ウェイCEOは、需要は「依然として供給を上回っている」と述べ、その差を縮めるために「懸命に取り組んでいる」としました。会社によると、2nm系の年間生産能力は2027年に2倍を超える見込みです。台湾・台南の3nm新工場は2027年上期、追加の工場は2028年上期の量産開始を予定しています。米アリゾナ州の第2工場は3nmの量産を2027年Q3に始める計画で、従来の予定より少し早まりました。日本の第2工場は2028年の量産開始を予定し、次世代のA14は2027年にリスク生産(試験的な量産)、2028年に量産を始める計画です。
米テキサス州については、評価のためにチームを送っている段階で、正式な決定ではありません。イーロン・マスク氏が進める「Terafab」構想についても「まだ協議中」とし、協力の可能性はあるものの、工場はTSMCが運営する必要があると述べました。2027年については、部品価格の上昇で消費者向けや価格に敏感な市場が厳しくなっているとして、「慎重に事業計画を立てている」と説明しています。AI需要の確認では、顧客の話だけでなく、自社のチームを送ってデータセンターの建設状況や電力供給の状況を確かめているといいます。CFOは海外工場の立ち上げによる粗利益率の押し下げが2ポイント近くになり、今後5年間の後半には3〜4ポイントへ広がると見ています。
市場の反応
ニューヨーク証券取引所(NYSE)に上場するTSMCのADRは、10月15日の通常取引の終値が422.25ドルで、前日比1.80%安でした。前日14日にも3.40%下げており、10月5日の終値485.80ドルからは約13%低い水準です。Reutersによると、前日発表の消費者物価が予想を上回って利上げ観測が強まり、同日はAI関連株から資金が流出しました。フィラデルフィア半導体株指数(SOX)も取引時間中に2%を超えて下げ、7営業日続落の流れでした。年初来では、2025年末の終値303.89ドルから約39%高い水準です(筆者計算)。好決算でも株価が下がったのは、金利上昇への警戒による半導体株全体の売りに、2027年への慎重な発言が重なったためと筆者は見ています。
見解
中身の濃い決算でした。売上高が会社予想の上限を超え、通期見通しも決算のたびに3回続けて引き上げられたことから、AI向けの先端半導体の需要は2026年Q3時点でも強いと筆者は見ています。最も注目したいのは、2nmの比率が8%まで上がるなかでも粗利益率が66%台を保った点です。立ち上げ初期の負担を吸収できているなら、2nmの量産効率が上がるにつれて利益率を支える要因になると考えています。一方で、海外工場による押し下げは今後3〜4ポイントへ広がる見込みで、巨額の設備投資は将来の償却負担を重くする可能性があります。経営陣は、消費者向け市場が部品価格の上昇で厳しくなっていることを踏まえ、2027年に慎重な姿勢を示しました。次の決算では、2027年通期の成長率見通しと設備投資額、Q4の粗利益率が65〜67%の範囲に収まるか、2nm比率の伸びを確認したいと考えています。
引用
- TSMC|TSMC Reports Third Quarter EPS of NT$29.43(2026年10月15日)…売上高、純利益、EPS、利益率、製造プロセス別構成比、2026年Q4の会社予想
- TSMC|3Q26 Management Report(2026年10月15日)…損益の内訳、製造プロセス別・用途別・地域別の構成比、キャッシュフロー、設備投資額
- SEC|TSMC Form 6-K 2026年Q3決算発表(2026年10月15日)…Q4見通しと為替レートの前提
- The Motley Fool|TSMC (TSM) Q3 2026 Earnings Call Transcript(2026年10月15日)…経営陣の発言、通期見通し、設備投資、生産能力の計画
- TSMC|TSMC Reports Second Quarter EPS of NT$27.25(2026年7月16日)…2026年Q2の実績、Q3の会社予想
- TSMC|TSMC Reports First Quarter EPS of NT$22.08(2026年4月)…2026年Q1の実績
- TSMC|TSMC Reports Fourth Quarter EPS of NT$19.50(2026年1月15日)…2025年Q4の実績
- TSMC|4Q25 Earnings Conference Transcript(2026年1月15日)…2025年の売上高と設備投資額、2026年の当初見通し、AIアクセラレーターの成長見通し
- MarketBeat|TSMC Q1 2026 Earnings Call Transcript(2026年4月)…4月時点の通期見通しと設備投資予算
- MarketBeat|Taiwan Semiconductor Manufacturing Q2 Earnings Call Highlights(2026年7月16日)…7月時点の通期見通しと設備投資予算
- Reuters(Investing.com掲載)|TSMC expected to report sixth straight quarter of record profit(2026年10月15日)…純利益の市場予想(LSEG SmartEstimate)
- CNBC|TSMC posts record profit for a sixth straight quarter(2026年10月15日)…6四半期連続の過去最高益
- Investing.com|Earnings call transcript: TSMC beats Q3 2026 estimates as stock slips(2026年10月15日)…売上高とEPSの市場予想、海外工場による利益率の押し下げ
- Reuters(Central Oregon Daily掲載)|S&P 500 near flat as traders shift out of risky AI bets(2026年10月15日)…10月15日の半導体株と金利の動向
- StockAnalysis|TSM Stock Price History(2026年10月16日取得)…終値と騰落率
- StockAnalysis|TSM Statistics(2026年10月16日取得)…株価指標
- Yahoo Finance|TSM Historical Data(2026年10月16日取得)…2025年末の終値(未調整)
免責
※本記事は2026年10月16日時点の公開情報をもとにした情報提供を目的としており、特定の銘柄の売買を推奨・勧誘するものではありません。会社の財務数値は台湾ドル建て(売上高・ADR当たりEPSは米ドル換算を併記)・台湾IFRS(TIFRS)で、TSMCの会計年度は1月〜12月の暦年です(2026年Q3は2026年9月30日締め)。株価はニューヨーク証券取引所(NYSE)の2026年10月15日終値(米ドル)を基準とし、市場予想は集計会社によって異なります。会社の見通しは将来の業績を保証するものではありません。投資判断はご自身の責任で行ってください。