Meta(メタ・プラットフォームズ)の2026年Q3(7〜9月期)は、売上高が前年同期比26%増の646.0億ドルで過去最高でした。会社予想の上限とLSEG集計の市場予想をともに上回っています。一方、州司法長官との和解に伴う訴訟費用98.9億ドルを計上したため、営業利益率は前年同期の40.1%から20.1%へ半減しています。今回いちばんの論点は、AI向けの設備投資がふくらみ、四半期のフリーキャッシュフローがマイナスに転じたことです。
主要ポイント
表1:Meta 2026年Q3の実績と予想
指標 | 市場予想 | 会社予想 | 実績 | 前年同期比 |
|---|---|---|---|---|
売上高 | 633.7億ドル | 610〜640億ドル | 646.0億ドル | +26% |
営業利益率 | --- | --- | 20.1% | −20.0pt |
純利益 | --- | --- | 98.6億ドル | +264% |
EPS(希薄化後) | --- | --- | 3.83ドル | +265% |
引用:Meta「Meta Reports Third Quarter 2026 Results」(2026年10月21日)、同「Second Quarter 2026 Results」(2026年7月29日)。市場予想はLSEGによる決算発表前の集計(ロイター経由)。前年同期比は筆者計算。
注:EPSは1株当たり利益のことです。会社予想は2026年7月29日に会社が示した見通しで、Metaは売上高だけを予想として示しています。市場予想は集計会社によって異なり、今回はEPSの予想が訴訟費用の織り込み方で大きくばらつくため、記載していません。
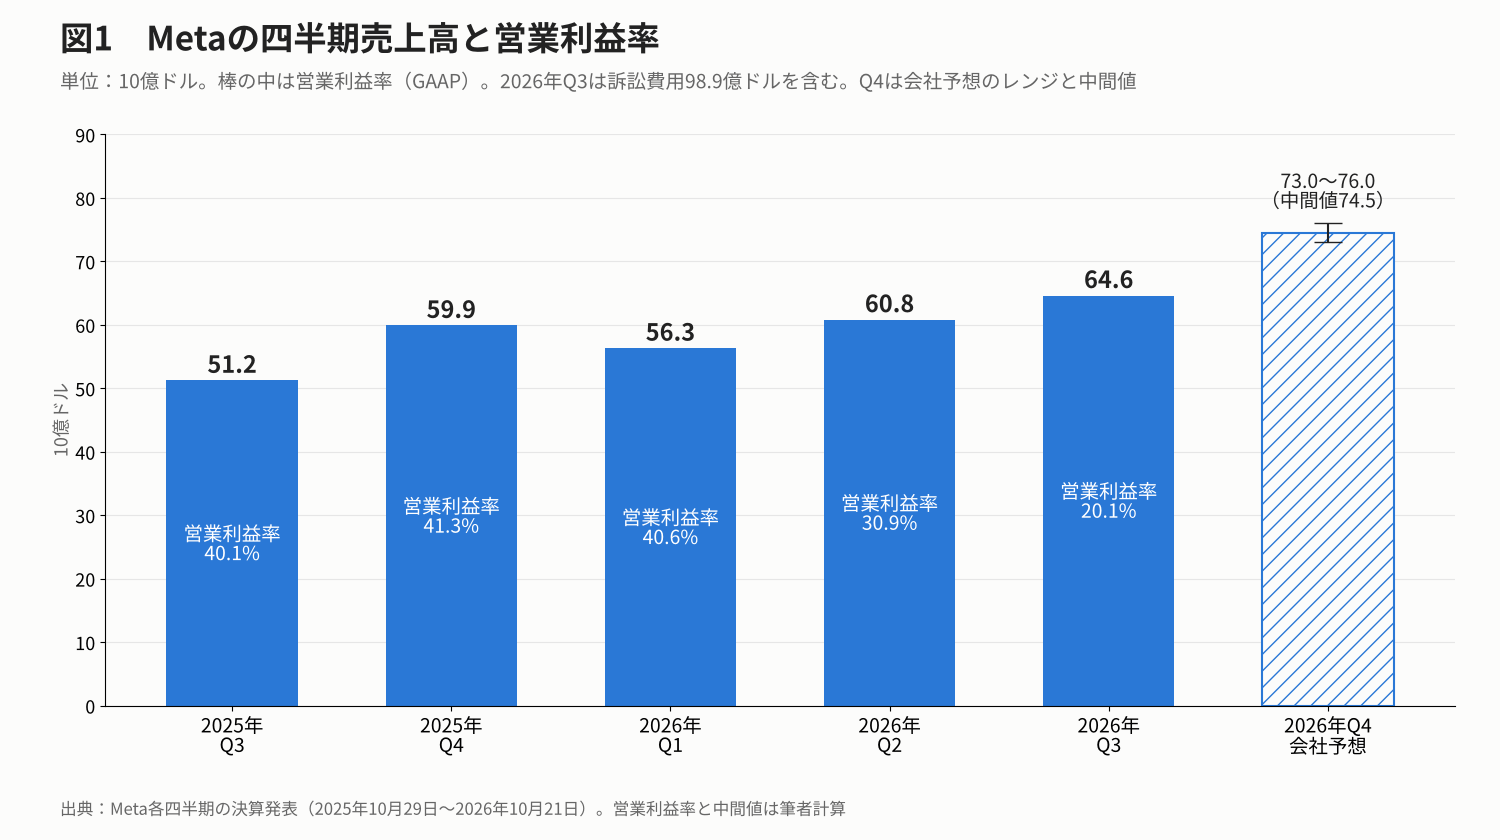
売上高は5四半期連続で前年同期を20%以上上回り、四半期として過去最高を更新しました。一方、費用総額は前年同期比68%増の516.1億ドルにふくらみ、営業利益は37%減の129.9億ドルにとどまっています。費用の増加分の大半は、一般管理費に計上された訴訟費用98.9億ドルです。ただし、研究開発費が32%増、売上原価が45%増と、本業の費用も売上を上回るペースで伸びています。サーバーなどの減価償却費は68.1億ドルと前年同期の47.6億ドルから43%増えました(Form 10-Qの注記より、筆者計算)。
押さえておきたいのは次の3点です。
1つ目は、訴訟費用を除いても利益率が下がっていることです。訴訟費用を足し戻した営業利益は228.8億ドルで前年同期比11%増ですが、営業利益率は35.4%と前年同期の40.1%を下回ります(会社開示の数値をもとに筆者計算)。
2つ目は、EPSの伸び率265%が実態より大きく見えることです。前年同期には税制変更に伴う一時的な非現金の税金費用159.3億ドルがあり、EPSが1.05ドルまで押し下げられていました。会社が開示した特殊要因を除くEPSは、前年同期が7.25ドル、今期が7.40ドルで、伸びは約2%にとどまります。ただし、両年の調整は別々の項目を除いたもので、同じ基準の調整後EPSではありません。
3つ目は、フリーキャッシュフローが−21.2億ドルと、前年同期の+106.3億ドルからマイナスに転じたことです。フリーキャッシュフローは、営業キャッシュフローから設備購入とファイナンスリースの元本返済を差し引いた額です。営業キャッシュフローは327.9億ドルと潤沢でしたが、設備投資が349.1億ドルとこれを上回りました。ロイターは、Metaの現金流出は10年以上ぶりと報じています。
セグメント情報
Metaの事業は2つの区分に分かれています。1つは「Family of Apps(ファミリー・オブ・アップス)」です。FacebookやInstagram、WhatsAppなどのアプリ群と、そこに表示される広告がここに入ります。もう1つは、VRヘッドセットやスマートグラスなどの機器と関連ソフトを開発する「Reality Labs(リアリティ・ラボ)」です。全社売上高646.0億ドルのうち641.6億ドルがFamily of Appsで、ほぼすべてを占めます。
Family of Apps:広告は量と単価の両方が伸びる
広告売上高は630.6億ドルで、前年同期比26%増でした。広告の表示回数が10%増え、1件あたりの平均価格が14%上がっています。決算説明会で、スーザン・リーCFOは価格上昇の理由として、広告の成果が良くなったことと、前年同期より景気環境がやや改善したことを挙げました。一方で、単価の低い地域や面での表示回数の伸びが、価格の上昇を一部打ち消したとも説明しています。利用者数の目安となるDAPは36.4億人で、前年同期比3%増でした。DAPは、Metaの主要アプリのいずれかを1日に使った人の数(9月の平均)です。
経営陣によると、AIによるおすすめ機能の改善で、Instagramの1人あたり利用時間は過去最高となり、前年同期比で2桁伸びました。また、第3四半期には1,000万近い広告主が、生成AIを使った広告制作ツールを少なくとも1つ利用したとのことです。Family of Appsの営業利益は171.2億ドルで前年同期比31%減でした。セグメントの合計が全社の営業利益と一致することから、訴訟費用はこの区分に計上されていると筆者は見ています。足し戻すと約270億ドルで、前年同期の249.7億ドルを上回る計算です。
Reality Labs:赤字は縮小、来年はさらに減る見通し
Reality Labsの売上高は4.43億ドルで前年同期比6%減、営業損失は41.3億ドルと前年同期の44.3億ドルから縮小しました。会社はこの区分の2026年通期の損失を180〜190億ドル、2027年は約150億ドルに縮小すると見込んでいます。経営陣は、投資の重点をVR・ARからAIへ移していると説明しています。
地域別:米国・カナダの伸びが最も大きい
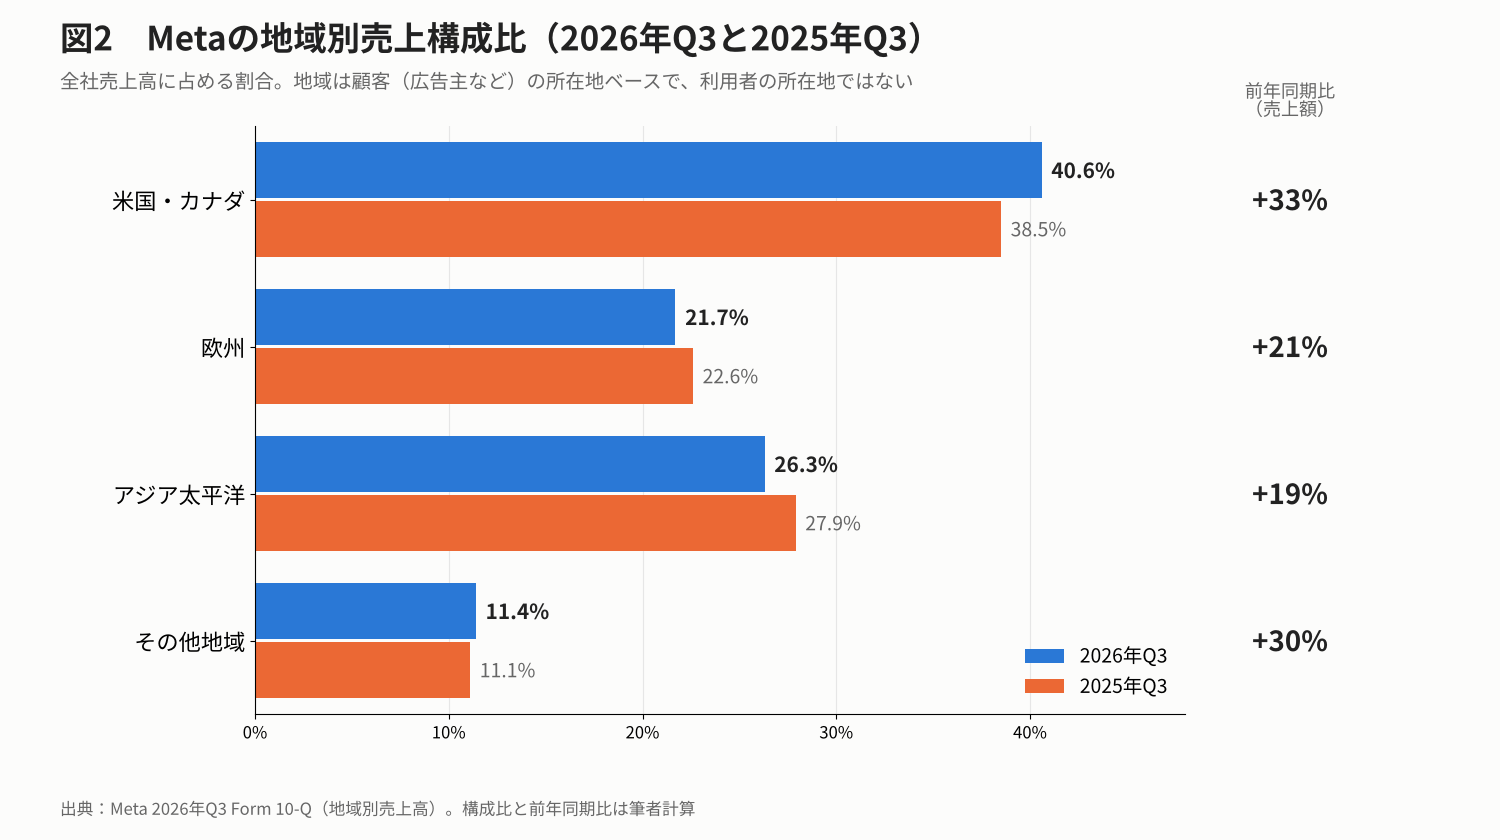
地域別の売上高を見ると、米国・カナダが前年同期比33%増の262.2億ドルで、全社売上に占める割合は40.6%に上がりました。欧州は21%増、アジア太平洋は19%増、その他地域は30%増です。なお、この地域区分は広告主など顧客の所在地にもとづくもので、アプリ利用者の所在地ではありません。
見通し
会社は2026年Q4(10〜12月期)の売上高を730〜760億ドルと予想しました。決算発表前のLSEG集計による市場予想737.3億ドルに対し、中間値の745億ドルは約1.0%上回ります(筆者計算)。前年同期の598.9億ドルと比べると、中間値で24%増にあたります。なお、会社は為替が前年比の伸び率を約1ポイント押し下げると見込んでいます。
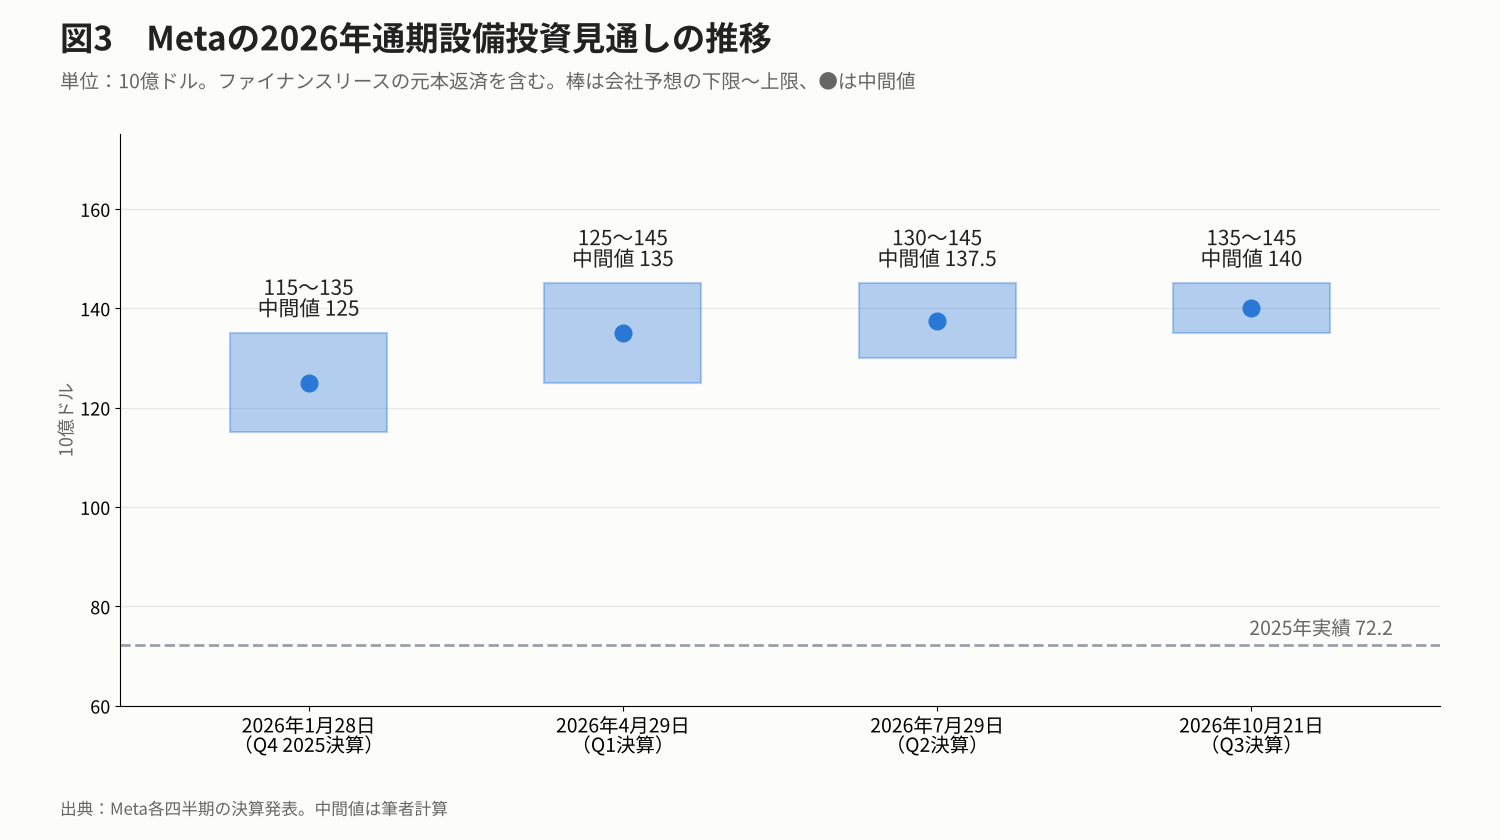
2026年通期の設備投資見通しは1,350〜1,450億ドルです。1月の初回見通しは1,150〜1,350億ドルで、その後は決算のたびに下限が引き上げられてきました。中間値は1,250億ドルから1,400億ドルへ12%上がり、2025年実績の722.2億ドルのほぼ2倍にあたります。費用総額の見通しも、訴訟費用を織り込んで1,650〜1,690億ドルから1,750〜1,790億ドルへ引き上げられました。
残りの第4四半期に必要な額を逆算すると、ふくらみ方がよくわかります。1〜9月の設備投資はキャッシュフロー計算書で858.2億ドル、四半期ごとの開示値の合計で858.3億ドルで、丸めの差を除けばおおむね一致します。通期見通しを達成するには、第4四半期だけで約492〜592億ドル(中間値で約542億ドル)の設備投資が必要で、第3四半期の349.1億ドルを大きく上回ります(筆者計算)。会社は、第3四半期の訴訟費用を除いた通期の営業利益が2025年(832.8億ドル)を上回ると見込んでいます。1〜9月の営業利益に訴訟費用を足し戻すと645.3億ドルなので、第4四半期に約188億ドルを超えれば達成できる計算です。2025年の第4四半期は247.5億ドルだったため、この条件自体はそれほど高くないと筆者は見ています。
AIエージェント「Muse」と2027年の売上
マーク・ザッカーバーグCEOは決算説明会で、個人向けAIエージェント「Muse」の立ち上がりを強調しました。米国とカナダでは、約1か月半で1,000万人以上がMuseを設定しました。設定した人のうち約25%が、ある1日に利用しているとのことです。ただし、Museは動かすのに多くの計算資源を使うため、会社は今後1年で計算コストの効率を10倍超に高めることを目指しています。リーCFOは、現時点ではサブスクリプション以外でMuseを収益化していないと述べました。そのうえで、AI関連の事業が2027年に追加の売上をもたらし、時間をかけて売上の分散に寄与すると見込んでいます。会社は2027年通期の売上見通しを示していませんが、「2027年を通じて全体として力強い売上成長を続けられる」との見方を示しました。
議決権のないClass C株式の発行
今回は、議決権のない新しいClass C普通株式を2027年1月に導入する計画も発表されました。既存のClass A株・Class B株1株につき、Class C株1株を株式配当として交付します。会社はこれにより、Class A株の株価が2対1の株式分割と同じように調整されると見込んでいます。会社によると、この株式配当によって株主の議決権は変わりません。リーCFOは、新しい株式を将来の資金調達、従業員への報酬、買収などに使える仕組みだと説明しました。現時点で具体的な資金調達の計画はないとしています。将来Class C株を新たに発行すれば、既存株主の持ち分は薄まります。一方で、ザッカーバーグ氏の議決権による支配はそのまま保たれる設計です。
市場の反応
決算発表の翌日、10月22日のナスダック市場で、Metaの株価は通常取引の終値で648.85ドルとなり、前日比6.98%下落しました。発表直後の時間外取引ではいったん上昇しましたが、翌日の通常取引で下げに転じています。10月13日の終値762.50ドルからは約15%の下落で、2025年末の終値660.05ドルと比べた年初来騰落率は約−1.7%です(筆者計算)。同じ日はナスダック総合指数が2.6%下落し、半導体株指数(フィラデルフィア半導体株指数)も6.7%下げるなど、AI関連株が広く売られました。ロイターは、AI投資の回収に対する疑問や、新株発行による資金調達と希薄化への警戒が売りにつながったと報じています。売上とQ4予想は強かったものの、市場はフリーキャッシュフローのマイナス転換とClass C株の導入を重く見たと筆者は見ています。
見解
本業の強さと資金の重さがはっきり分かれた決算でした。広告売上は26%増え、表示回数と単価がともに伸びています。AIを使ったおすすめや広告配信の改善が、すでに既存事業の数字に表れていると筆者は考えています。それでも、訴訟費用を除いた営業利益率は35.4%まで下がり、フリーキャッシュフローは10年以上ぶりにマイナスとなりました。私が最も注目するのは、2027年に売上の伸びとフリーキャッシュフローの回復を両立できるかどうかです。第4四半期の設備投資が逆算どおり500億ドル規模になれば、再びフリーキャッシュフローがマイナスになる可能性もあります。そこにClass C株を使った資金調達が加われば、1株あたりの価値が薄まるリスクもあります。次の決算では、2027年の設備投資と費用の見通し、減価償却費の伸び、Museの収益化の進み方を確認したいと考えています。
引用
- Meta|Meta Reports Third Quarter 2026 Results(2026年10月21日)…売上高、費用、営業利益、純利益、EPS、訴訟費用、広告指標、DAP、設備投資、フリーキャッシュフロー、セグメント業績、Q4・通期見通し、Class C株式
- SEC|Meta Platforms Form 10-Q(2026年9月30日終了四半期)…費用の内訳、地域別売上高、減価償却費、1〜9月の設備購入額とリース元本返済額
- Meta|Meta Reports Second Quarter 2026 Results(2026年7月29日)…Q3売上の会社予想、Q2実績、7月時点の設備投資・費用見通し
- Meta|First Quarter 2026 Results(2026年4月29日)…Q1実績、4月時点の設備投資見通し
- SEC|Meta Fourth Quarter and Full Year 2025 Results(2026年1月28日)…2025年Q4実績、2025年通期の営業利益と設備投資、2026年の初回見通し
- SEC|Meta Third Quarter 2025 Results(2025年10月29日)…前年同期の一時的な税金費用と特殊要因を除くEPS、前年同期の設備投資
- Yahoo Finance|Meta Platforms Q3 Earnings Call Highlights(2026年10月21日)…決算説明会でのMuse、Instagram、広告単価、Reality Labsに関する発言
- Reuters(MarketScreener掲載)|Meta to issue new class of shares as it tightens AI spending forecast(2026年10月21日)…LSEG集計の売上市場予想、Q4売上の市場予想、AI事業の2027年の売上に関するCFO発言
- Reuters(インベスティング・ドットコム掲載)|Steep bill for AI buildout punishes Meta, other tech favorites(2026年10月22日)…決算翌日の株価下落の背景、同日の株価指数の動き、現金流出が10年以上ぶりであること
- StockAnalysis|META Stock Price History(2026年10月23日取得)…10月の終値と騰落率
- StockAnalysis|META Statistics(2026年10月23日取得)…PER、PBR、配当利回り
免責
※本記事は2026年10月23日時点の公開情報をもとにした情報提供を目的としており、特定の銘柄の売買を推奨・勧誘するものではありません。会社の財務数値は米ドル建て・米国会計基準(GAAP)で、Metaの会計年度は1月から12月までです(2026年Q3は2026年9月30日締め)。株価はナスダック市場の2026年10月22日終値(米ドル)を基準とし、市場予想は集計会社によって異なります。会社の見通しは将来の業績を保証するものではありません。投資判断はご自身の責任で行ってください。