主要ポイント
表1:Q2 FY2027の実績(2026年5月2日〜7月31日)
指標 | 市場予想 | 会社予想 | 実績 | 前年同期比 |
|---|---|---|---|---|
売上高 | 約444〜451億ドル | 445億ドル | 469.7億ドル | +57.7% |
非GAAP EPS | 4.90〜4.92ドル | 4.80ドル | 7.04ドル | +203% |
引用:デル・テクノロジーズ Q2 FY2027 決算プレスリリース(2026年9月1日)、市場予想は24/7 Wall St.とStockStory(いずれも2026年9月1日)。
注:EPSは1株当たり利益です。非GAAPは、買収に伴う費用など一時的な項目を除いた会社独自の利益指標で、市場予想との比較には通常こちらが使われます。会社予想は3か月前の決算発表時に会社が示した見通しです。市場予想は集計する会社によって数字が違うため、幅で示しています。
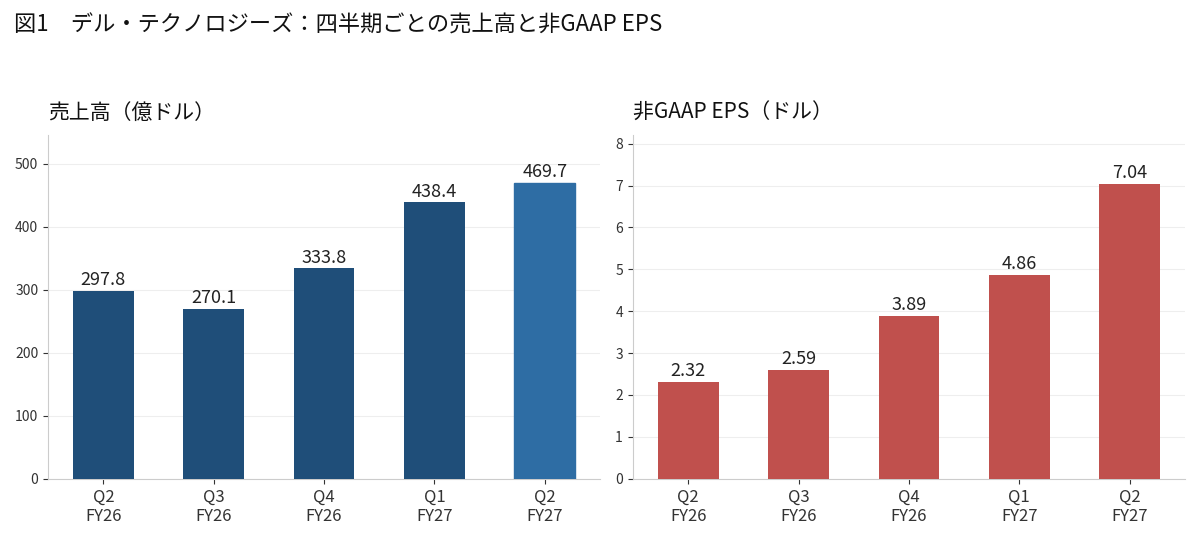
図1:四半期ごとの売上高と非GAAP EPS(引用:デル・テクノロジーズ各四半期決算発表)
デルの2026年5〜7月期は、売上・利益とも市場予想を大きく上回りました。売上高は前年同期の約1.6倍、1株当たり利益は約3倍です。牽引したのは、AIの計算処理に使う「AI向けサーバー」でした。ただし今回は、企業の業務システムを支える従来型のサーバーやPCも揃って伸びています。会社自身が3か月前に出した利益予想を5割近く上回っており、デルにとっても想定を超える需要だったことになります。
とくに押さえておきたいのは次の3点です。AIサーバーの受注残(注文は受けたが、まだ売上になっていない分)が950億ドルまで積み上がりました。営業利益率は7.7%から12.6%へ上がりましたが(非GAAPベース)、押し上げたのは商品の儲け幅と経費の効率化がほぼ半分ずつです。そして売上が6割近く伸びる一方で、本業で入ってくる現金は前年同期より13%減りました。
セグメント情報
デルの事業は大きく2つに分かれます。データセンター向けのサーバーやストレージを扱う「インフラ部門(ISG)」と、PCを扱う「PC部門(CSG)」です。今回はインフラ部門の売上が317.8億ドルで前年同期比+89%、PC部門が150.3億ドルで+20%でした。全社の増収額171.9億ドルのうち、87%はインフラ部門が稼いだ計算になります。利益面でも、インフラ部門の営業利益率は前年同期の8.8%から15.0%へ大きく改善しました。
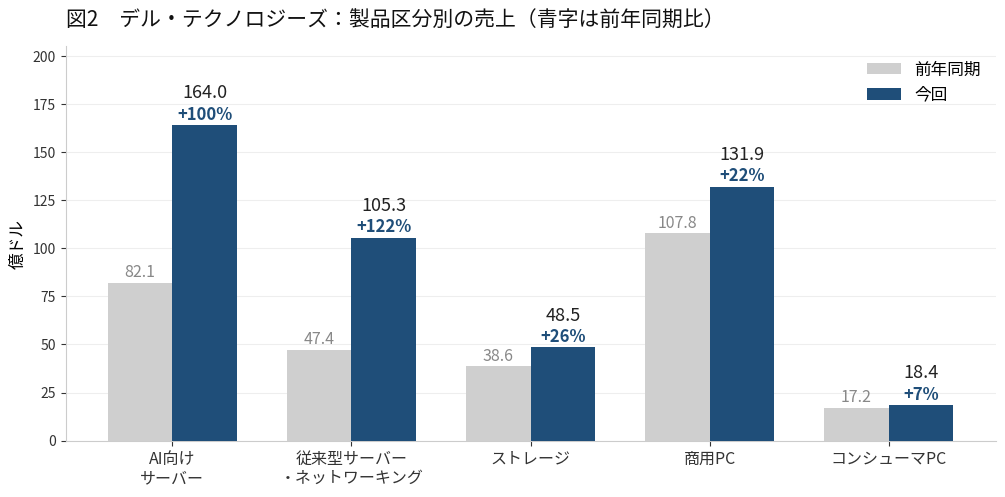
図2:製品区分別の売上(引用:デル・テクノロジーズ Q2 FY2027 決算プレスリリース)
インフラ部門(ISG)
インフラ部門の中身は3つです。AI向けサーバーは164.0億ドルで前年同期の2倍になりました。ただし直前の四半期(161.3億ドル)と比べるとほぼ横ばいで、注文は増えても出荷が追いついていない状態です。今回むしろ伸びたのは、従来型サーバー・ネットワーキング(105.3億ドル、+122%)とストレージ(48.5億ドル、+26%)でした。会社は決算説明会で、メモリなど部品の値上がりを販売価格に転嫁した分も成長に含まれると説明しています。
PC部門(CSG)
PC部門は150.3億ドルで+20%でした。内訳は企業向けの商用PCが131.9億ドル(+22%)、個人向けが18.4億ドル(+7%)です。営業利益率は前年同期の6.4%から7.6%へ改善しました。企業のPC買い替え需要が続いていることが支えです。一方で会社は、価格に敏感な顧客ほど買い替えの間隔が延びているとも述べており、部門全体が均一に回復しているわけではありません。
見通し
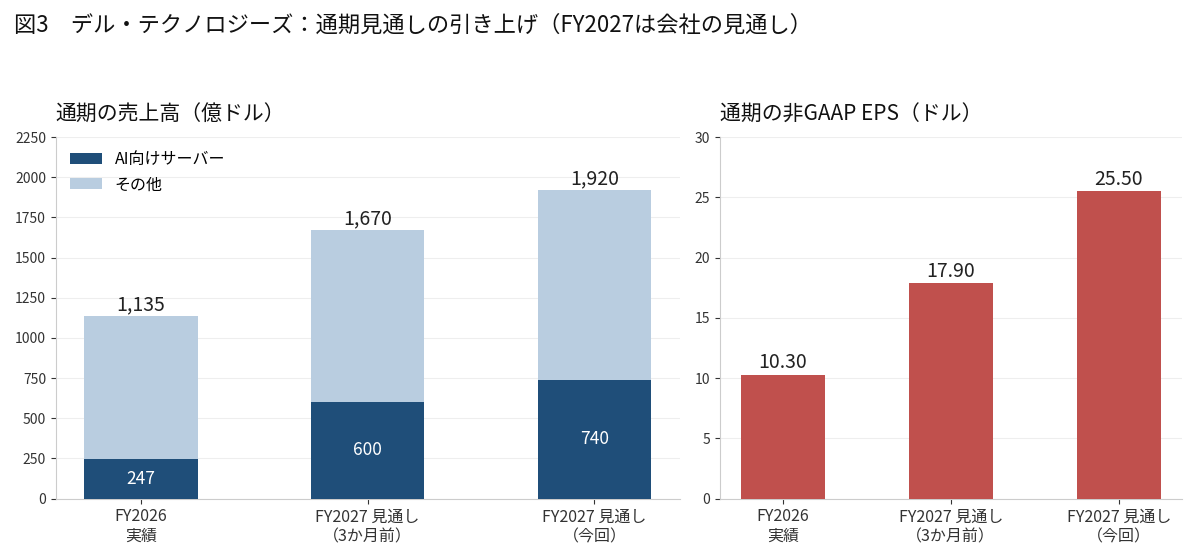
会社は今後の見通しを引き上げました。次の四半期(Q3)は売上490億ドル、非GAAP EPS 6.50ドルの見込みです。通期(FY2027、2027年1月期)は売上1,920億ドルで、3か月前に示した1,670億ドルから250億ドルの上方修正となりました。非GAAP EPSも17.90ドルから25.50ドルへ引き上げられています。AI向けサーバーの通期売上見通しも、600億ドルから740億ドルへ増額されました。ただしこの計画は、メモリなど部品の供給が想定どおり確保できることが前提です。
市場の反応
株価は決算発表の翌営業日に大きく上がりました。発表当日の9月1日は425.00ドルで引け、前日から▲6.80%下げています。メモリなど部品コストの上昇が利益を圧迫するのではないか、という警戒があったためです。ところが引け後に発表された実績はその心配を打ち消す内容で、翌9月2日は492.20ドル(+15.81%)、さらに翌日も+4.91%と続伸しました。9月18日の終値は568.06ドルで、発表当日から+33.7%の水準です。
見解
引用
- デル・テクノロジーズ|Q2 FY2027 決算プレスリリース(2026年9月1日)…売上・EPS・セグメント別売上・ガイダンス・AIサーバー受注残
- SEC EDGAR|Q1 FY2027 決算プレスリリース(2026年5月28日)…会社予想(前回ガイダンス)、前四半期のAI向けサーバー売上
- デル・テクノロジーズ|Q2 FY2027 決算説明会(2026年9月1日)…価格転嫁、部品の供給制約、PC買い替えサイクル
- Stock Analysis|DELL 日次株価履歴…終値と騰落率
- StockStory(FinancialContent配信、2026年9月1日)、24/7 Wall St.(2026年9月1日)…市場予想
免責
※本記事は情報提供を目的とした整理であり、特定の銘柄の売買を推奨・勧誘するものではありません。金額は米ドル建て、会計基準は米国会計基準(US GAAP)です。デルの会計年度FY2027は2026年1月31日から2027年1月29日まで、対象四半期の締め日は2026年7月31日です。株価は2026年9月18日の終値時点のもので、市場予想は集計元によって異なります。会社の見通しは将来の実績を保証するものではありません。投資判断はご自身の責任で行ってください。