元米財務省顧問のSteve Rattner氏は10月10日、米国の家庭の5世帯に1世帯が、過去1年にローンや住宅ローンの返済に遅れたと投稿しました。2022年の8世帯に1世帯から増え、2007年以来の高さだと指摘しています。元になったのは、FRBが10月9日に公表した2025年の家計金融調査です。
同じころ、住宅ローン会社の株価も軒並み下げ、米住宅ローン最大手United Wholesale Mortgageの親会社UWM Holdings(UWMC)は上場来の安値を更新しました。この記事では、返済遅れの中身とその原因を一次資料で整理し、住宅ローンそのものの延滞率を確かめます。そのうえで、関連する動きとして住宅ローン各社の株価、なかでもUWMCの急落を取り上げます。
主要ポイント
- 「5世帯に1世帯」は正確:FRBの2025年の家計金融調査では、過去1年にローン返済が遅れた世帯は19.6%でした。2022年の12.2%から7.4ポイント上がり、表に載る2010年(17.3%)も上回っています。
- 60日以上の遅れも増加:2カ月以上遅れた世帯は8.2%で、2022年の4.9%から上昇しました。金融危機後の2010年(8.1%)とほぼ同じ水準です。
- 背景は金利上昇と返済負担の増加:FRBによると、2022年から2025年に住宅ローンや自動車ローン、カードの金利が上がり、所得に対する返済額の割合(中央値)は13.4%から15.4%に上がりました。
- 住宅ローンの延滞率は長期平均を下回る:MBAによると、4〜6月期の住宅ローン延滞率は4.37%でした。前年より0.44ポイント上がりましたが、1979年以降の長期平均(5.21%)は下回っています。
- 関連:住宅ローン株は軒並み安:主な住宅ローン会社5社の株価は、年初来で44〜77%下げました(筆者計算)。最大手UWMCは下落率が最も大きく、上場来の安値を更新しています。
「5世帯に1世帯が返済遅れ」の中身
Rattner氏の投稿の元データは、FRBが10月9日に公表した2025年の家計金融調査(SCF)です。SCFは3年ごとに約4,400世帯を面接で調べる調査で、家計の資産や負債を最も詳しく示す統計の一つです。
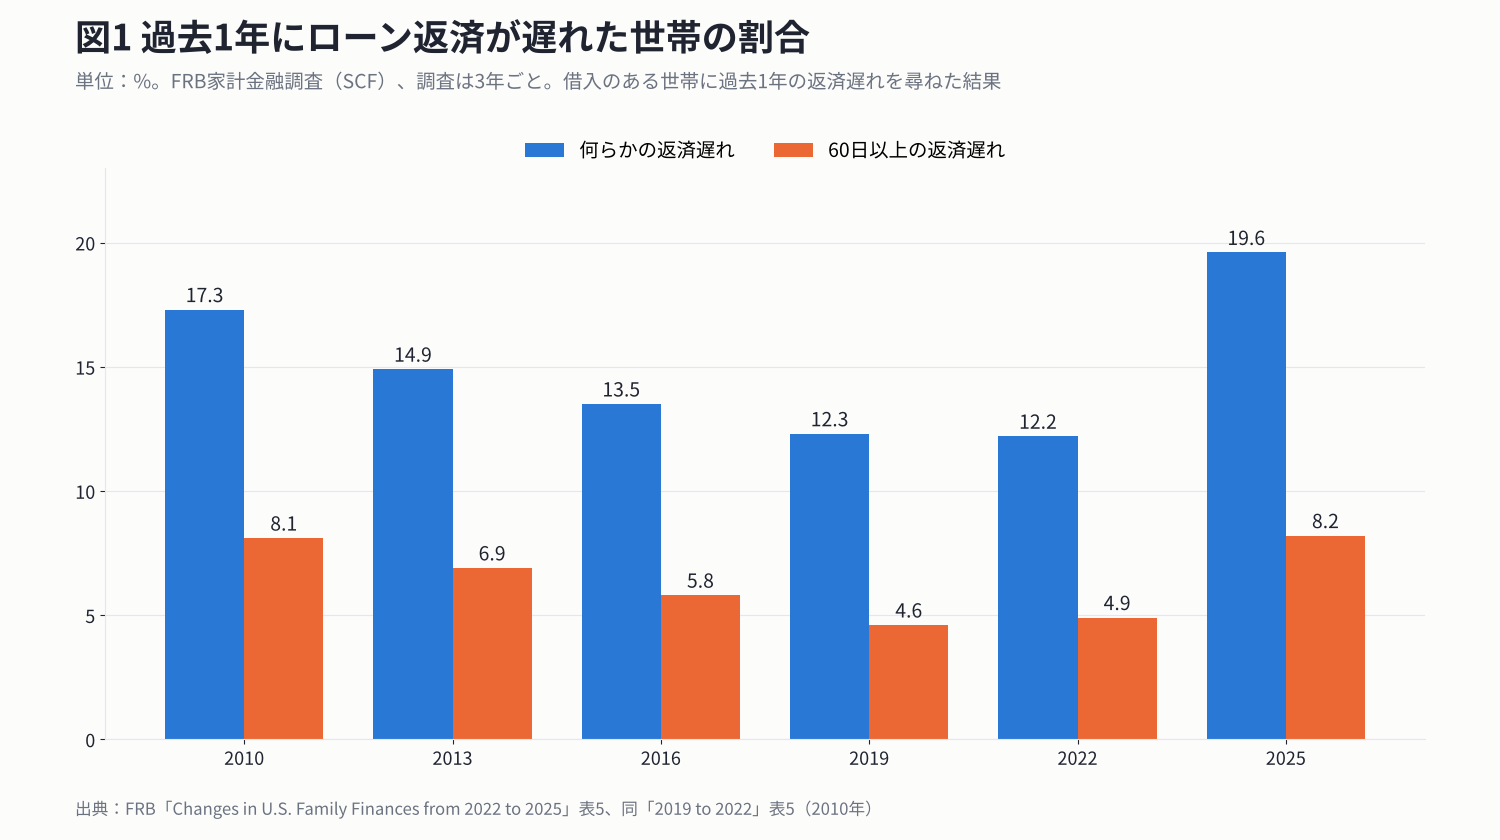
図1のとおり、過去1年にローン返済が遅れた世帯の割合は、2010年の17.3%から2022年の12.2%まで下がってきました。2025年は19.6%に跳ね上がり、表に載る2010年以降で最も高くなっています。2カ月以上遅れた世帯も8.2%で、金融危機後の2010年(8.1%)並みです。なお、Rattner氏が比較に挙げた2007年の値は、今回のFRB報告書の表には載っていません。
表1:FRB家計金融調査に見る家計の負担
指標 | 2010年 | 2022年 | 2025年 |
|---|---|---|---|
過去1年に返済が遅れた世帯 | 17.3% | 12.2% | 19.6% |
うち60日以上遅れた世帯 | 8.1% | 4.9% | 8.2% |
返済額が所得の40%を超える世帯 | 10.4% | 6.5% | 8.6% |
返済額/所得(借入のある世帯の中央値) | 18.2% | 13.4% | 15.4% |
引用:FRB「Changes in U.S. Family Finances from 2022 to 2025」表5、同「2019 to 2022」表5(2010年の値)
この数字を読むときは、3つの点に注意が必要です。
- 住宅ローンに限らない:自動車ローンや学生ローンなど、あらゆる借入の返済遅れを含みます。
- 「過去1年に一度でも遅れた」割合:調査時点で延滞中のローンの割合ではありません。
- 2025年時点の調査:回答は主に2025年に集めたもので、2026年10月の状況ではありません。
なぜ返済遅れが増えたのか
借入の金利が軒並み上がった
FRBは、2022年から2025年にかけて家計の借入金利が上がったことを背景に挙げています。報告書によると、30年固定の住宅ローン金利は4.2%から6.7%に、新車ローンの金利は4.9%から7.7%に上がりました。クレジットカードの金利は14.6%から21.4%です。
借入のある世帯の割合は77%前後で、2022年とほぼ変わっていません。借りている額の中央値も横ばいです。借入が増えたというより、同じ借入でも金利が上がり、毎月の返済が重くなったと読めます。実際に、所得に対する返済額の割合(借入のある世帯の中央値)は13.4%から15.4%に上がりました。FRBはこの上昇について、住宅ローンと消費者ローンの金利上昇と関係している可能性があるとしています。
所得が減った世帯もある
所得の中央値は実質で7%増えました。一方で、平均は6%減っています。FRBは、所得が減った世帯があることが、所得に対する借入や返済の比率を押し上げたと分析しています。返済額が所得の40%を超える、負担がとりわけ重い世帯は6.5%から8.6%に増えました。
家計の先行きへの不安も強まっています。翌年の所得の見通しが立たないと答えた世帯は37%で、SCFで最も高い割合でした。2022年から2025年にかけて、失業率は3.7%から4.2%に上がり、消費者物価の上昇率は年平均3.6%でした。
小口の分割払いも増えた
後払い決済(BNPL)の残高がある世帯は、2022年の7%から12%に増えました。BNPLを含む「その他の分割払いローン」を持つ世帯も、18.5%から24.2%に増えています。1件あたりの残高は小さいものの、支払いの約束が増えるほど、どこかで遅れが出やすくなると筆者は見ています。ただし、FRBの報告書は、BNPLの増加と返済遅れの因果関係までは示していません。
2008年の再来か:住宅ローン自体の延滞を見る
家計の返済遅れが増えたことは確かです。では、住宅ローンそのものの延滞はどうでしょうか。米抵当銀行協会(MBA)の調査では、数字は悪化していますが、まだ危機と呼べる水準ではありません。
表2:住宅ローンの延滞状況(2026年4〜6月期、MBA)
指標 | 数値 | 変化 |
|---|---|---|
延滞率(季節調整済み、全ローン) | 4.37% | 前期比−0.07ポイント、前年比+0.44ポイント |
うち通常の住宅ローン(コンベンショナル) | 2.72% | 前期比−0.03ポイント |
うちFHA(政府保証)ローン | 11.79% | 前期比−0.09ポイント |
差し押さえ手続き中のローン | 0.67% | 前期比+0.03ポイント、前年比+0.19ポイント |
引用:HousingWire
全体の延滞率4.37%は、MBAが2025年8月時点で示した1979年以降の長期平均5.21%を下回っています。一方で、90日以上の延滞や差し押さえ手続き中のローンを合わせた「深刻な延滞」の割合(季節調整前)は2.06%で、4四半期連続で上がりました。頭金の少ない借り手が多いFHAローンでは、延滞率が1割を超えています。
筆者は、今の状況を「全体はまだ平常圏だが、弱い層から傷みが広がっている段階」と見ています。FRBの調査で返済遅れが増えたことと、FHAローンの延滞率の高さは、同じ方向を示しています。ただし、住宅ローンの延滞率と家計調査の返済遅れの割合は、対象のローンも集計の方法も違うため、数字を直接比べることはできません。
関連:住宅ローン株は軒並み安、最大手UWMCは上場来安値
住宅ローン会社の株価にも、厳しい環境が表れています。Freddie Macによると、30年固定の住宅ローン金利は2025年末の6.15%から、10月8日時点で7.40%に上がりました。過去データでは、2023年11月16日週(7.44%)以来の高さです。金利が上がると、住宅の購入も借り換えも減りやすく、ローンを組成して稼ぐ会社には逆風になります。9月のFOMCでFRBが約3年ぶりの利上げに踏み切ったことも、金利の上昇に影響していると筆者は見ています。
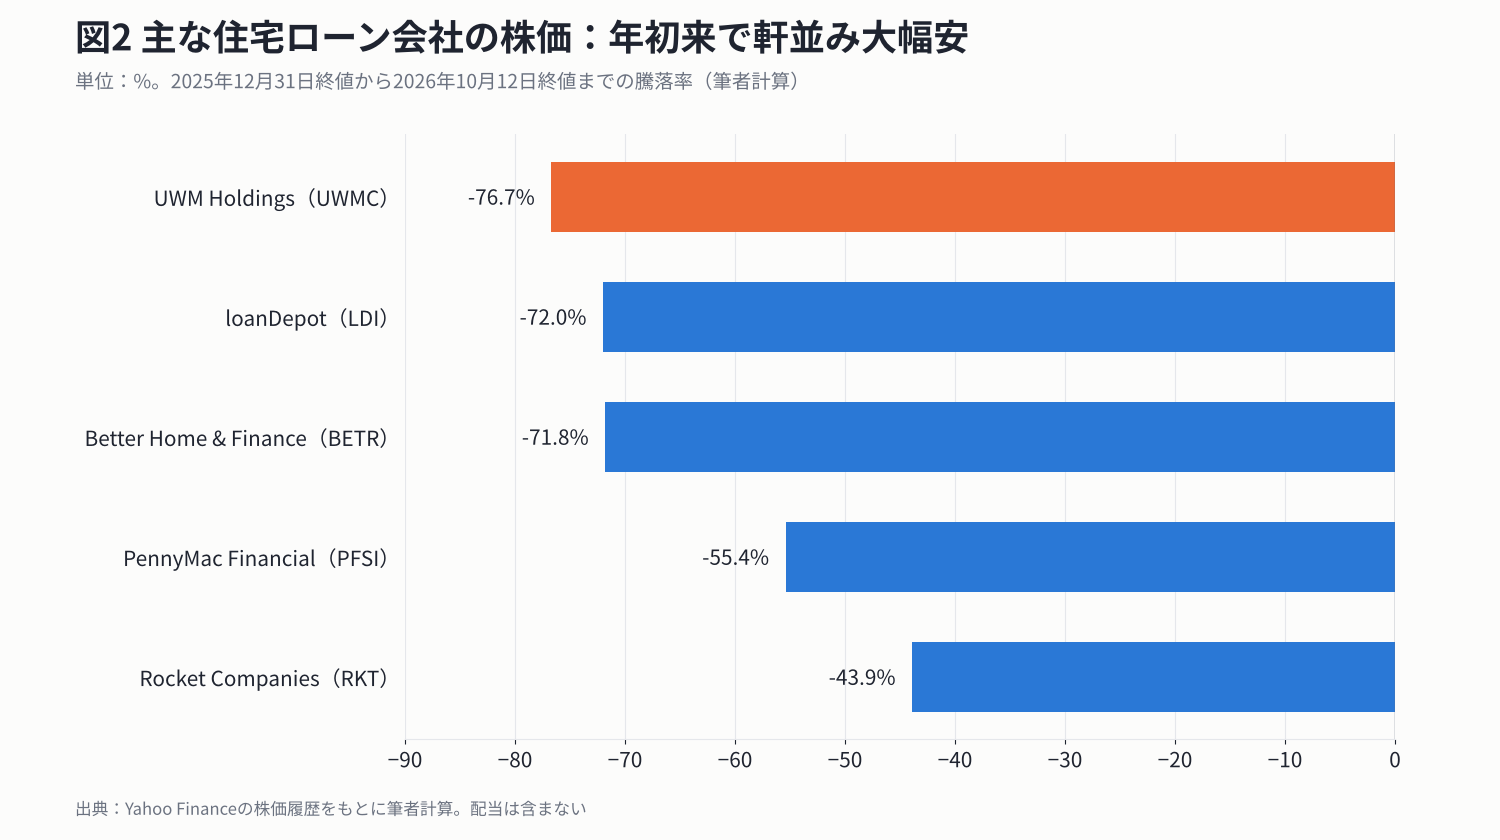
図2のとおり、主な住宅ローン会社5社の株価は、年初来で44〜77%下げました。なかでも最大手のUWMCは76.7%安と、下落率が最も大きくなっています。
表3:主な住宅ローン会社の株価騰落率
会社(ティッカー) | 年初来 | 8月5日以降 | 10月12日終値 |
|---|---|---|---|
UWM Holdings(UWMC) | −76.7% | −44.6% | 1.02ドル |
loanDepot(LDI) | −72.0% | −44.2% | 0.58ドル |
Better Home & Finance(BETR) | −71.8% | −48.1% | 9.20ドル |
PennyMac Financial(PFSI) | −55.4% | −22.5% | 58.84ドル |
Rocket Companies(RKT) | −43.9% | −21.6% | 10.87ドル |
引用:Yahoo Financeの株価履歴をもとに筆者計算(年初来は2025年12月31日終値比、8月5日以降は同日終値比。配当は含まない)
UWMCは会社固有の悪材料が重なった
UWMCは、独立系ブローカーを通じて住宅ローンを貸す会社で、融資実行額ベースで米国最大の住宅ローン貸し手と説明しています。株価は10月12日に1.02ドルで引け、2020年の上場以降で最も安い終値になりました。月間ベースでは、2月から9月まで8カ月連続で下落しています。
業界全体への逆風に加えて、UWMCには会社固有の悪材料が重なりました。8月5日に発表した4〜6月期決算では、金利デリバティブで6.03億ドルの損失を出し、連結の純損益は4.52億ドルの赤字でした。CEOのMat Ishbia氏は、Two Harborsの買収を見込んで積み増したヘッジが、買収の不成立と金利の逆行で損失になったと説明しています。組成額は前年同期と同じ397億ドルで、本業が止まったわけではありません。
同じ日に、優先株とワラント(行使価格2ドルと6ドル、計3.3億株分)で16.5億ドルを調達し、普通株の配当を停止しました。10月5日からは、最低2ドルで最大2億株を発行する新株購入権の募集も始めています。株価が2ドルを下回る限り、この購入権はNYSEで取引できません。決算翌日の8月6日に株価は34.8%下げ、その後も下落基調が続いています。
ただし、8月5日以降の下落率で見ると、BETRやLDIもUWMCと同じくらい下げています。筆者は、金利上昇による業界全体の逆風が大きく、UWMCはそれに赤字と株数が増える資本政策が加わったことで、年初来で最も大きく下げたと見ています。
今後の注目点
表4:今後確認したい指標と日程
指標・イベント | 時期 | 見るポイント |
|---|---|---|
MBAの7〜9月期延滞調査 | 11月(例年) | 深刻な延滞と差し押さえが増え続けるか |
30年固定の住宅ローン金利 | 毎週木曜(Freddie Mac) | 7%台が続くか |
雇用統計 | 毎月 | 失業の増加が返済遅れに波及するか |
住宅ローン各社の7〜9月期決算 | 10〜11月 | 組成額の減少と、延滞・損失の増加が数字に表れるか |
注:MBAの公表時期は過去の傾向にもとづく目安です。各社の決算日は会社の正式発表を確認してください
まとめ
米国では、ローンの返済に遅れる家庭が増えています。過去1年に返済が遅れた世帯は5世帯に1世帯(19.6%)にのぼり、2カ月以上遅れた世帯も8.2%と、金融危機後の2010年並みの水準です。住宅ローンやカードなど借入の金利が上がり、毎月の返済が重くなったことが大きな理由です。
ただ、住宅ローンそのものの延滞率は4.37%で、長期平均を下回っています。今の数字を見る限り、リーマン・ショックの再来とまでは言えません。
それでも、安心できる状況ではありません。家計の苦しさは、まず自動車ローンやカードに表れ、遅れて住宅ローンに広がることが多いからです。住宅ローンの深刻な延滞は4四半期続けて増えており、金利も7%台に上がっています。住宅ローンの返済遅れは、これからも注意して見ていく必要がありそうです。
引用
- FRB|2025年家計金融調査の公表(2026年10月9日)
- FRB|Changes in U.S. Family Finances from 2022 to 2025(2026年10月)
- FRB|Changes in U.S. Family Finances from 2019 to 2022(2023年10月)
- Scotsman Guide|Mortgage delinquencies show modest improvement in Q2(深刻な延滞率2.06%)
- HousingWire|MBAの2026年第2四半期延滞調査に関する記事(2026年8月13日)
- MBA|Mortgage Delinquencies Decrease Slightly in the Second Quarter of 2025(長期平均5.21%の出典)
- Freddie Mac|Primary Mortgage Market Survey(2026年10月8日時点)
- Freddie Mac|PMMS週次データ(1971年以降)
- UWM Holdings|2026年第2四半期決算リリース(Form 8-K Exhibit 99.1、2026年8月5日)
- UWM Holdings|20.5億ドルの資本提携に関するプレスリリース(Form 8-K Exhibit 99.2、2026年8月5日)
- UWM Holdings|Form 8-K(2026年8月5日、優先株・ワラントの条件)
- UWM Holdings|新株購入権の目論見書補足(Form 424B5)
- UWM Holdings|Form 8-K(2026年10月5日、新株購入権の募集開始)
- The Motley Fool|UWM Holdings 2026年第2四半期決算説明会の書き起こし
- Yahoo Finance|UWMC株価履歴
- Yahoo Finance|LDI株価履歴
- Yahoo Finance|BETR株価履歴
- Yahoo Finance|PFSI株価履歴
- Yahoo Finance|RKT株価履歴
取得時点:2026年10月13日(株価は2026年10月12日終値)
免責
※本記事は2026年10月13日時点の公開情報に基づく客観的な整理であり、特定の銘柄の売買を推奨・勧誘するものではありません。金額は特記なき限り米ドルで表記しています。UWM Holdingsの財務数値は同社の決算リリースおよびSEC提出書類からの転記です。家計の返済遅れの数値はFRBの家計金融調査(3年ごとの標本調査)によるもので、調査時点の状況を示し、現在の延滞率を示すものではありません。株価の変化率はYahoo Financeの終値をもとに筆者が計算したもので、配当は含まず、ほかの材料の影響も含みます。SNS投稿、報道、筆者の見方は本文で区別するよう努めていますが、将来の動向を保証するものではありません。株価等の指標は取得時点の値であり、以後変動します。投資判断はご自身の責任で行ってください。