主要ポイント
表1:Q4 FY2026の実績(2026年5月29日〜9月3日)
指標 | 市場予想 | 会社予想 | 実績 | 前年同期比 |
|---|---|---|---|---|
売上高 | 510.7億ドル | 500億ドル±10億ドル | 542.3億ドル | +379%(約4.8倍) |
調整後EPS | 31.61ドル | 31.00ドル±1.00ドル | 33.42ドル | +1,003%(約11倍) |
引用:マイクロン Q4 FY2026 決算プレスリリース(2026年9月30日)、会社予想はQ3 FY2026 決算プレスリリース(2026年6月24日)、市場予想はLSEG(Reuters報道、2026年9月30日)。
注:EPSは1株当たり利益です。調整後(non-GAAP)は、株式報酬などを除いた会社独自の利益指標で、市場予想との比較には通常こちらが使われます。会計基準どおりのGAAP EPSは32.87ドルでした。会社予想は3か月前の決算発表時に会社が示した見通しです。今回の四半期は14週間で、前年同期(13週間)より1週間長くなっています(締め日から筆者計算)。前年同期比の伸びは、その分やや大きく出ます。
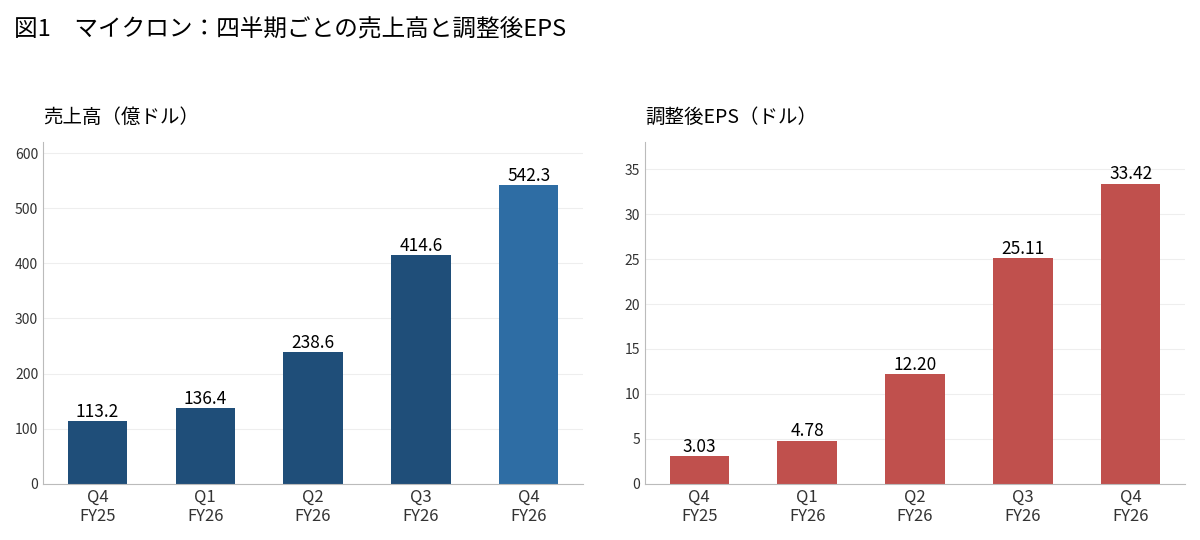
売上高は前年同期の113.2億ドルから542.3億ドルへ、約4.8倍に増えました。直前の四半期(414.6億ドル)と比べても+31%です。会社が6月に示した見通しの上限(510億ドル)も上回りました。調整後EPSは33.42ドルで、市場予想の31.61ドル、会社予想の上限32.00ドルをともに上回っています。
儲けの大きさを示す調整後の粗利益率(売上に対する粗利益の割合)は87.0%で、前年同期の45.7%から大きく上がりました。会社は決算説明会で、すべての事業部門で「販売価格の上昇」と「出荷量の増加」が同時に進んだと説明しています。メモリの需要に供給が追いつかず、値上がりが続いている状態です。
とくに押さえておきたいのは次の3点です。データセンター向けの Core Data Center 部門の売上高が180.0億ドルと前年同期の約11.4倍になり、4部門で最大になりました。4部門すべてが大幅な増収となり、いずれも過去最高の売上高でした。そして次の四半期(FY2027 Q1)の会社見通しも、売上高・調整後EPSともに市場予想を上回りました。
セグメント情報
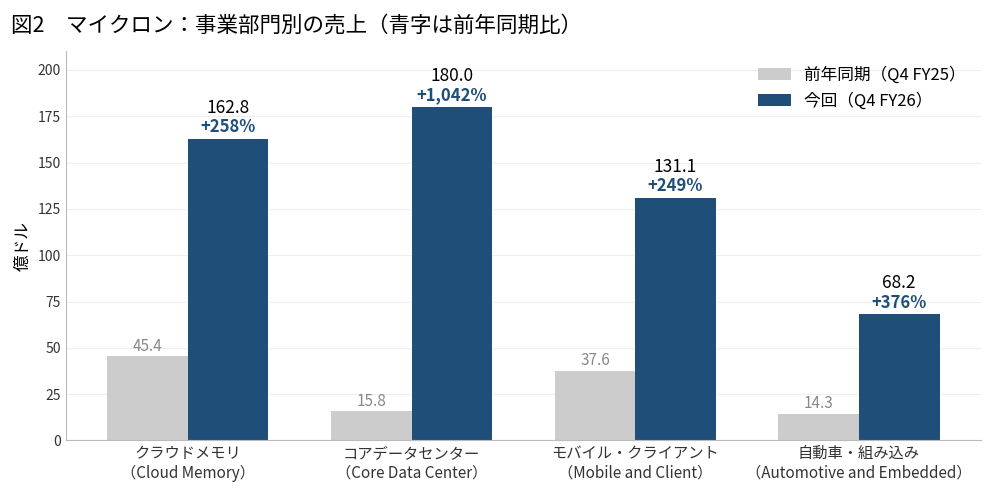
マイクロンは、用途別に4つの事業部門で業績を開示しています。大手クラウド企業向けの「Cloud Memory」、それ以外のデータセンター向けの「Core Data Center」、PC・スマートフォン向けの「Mobile and Client」、自動車・産業機器向けの「Automotive and Embedded」です。今回は Core Data Center が Cloud Memory を抜いて最大の売上部門となり、AIインフラ向け需要の強さがはっきり表れました。
Cloud Memory
売上高は162.8億ドルで、前年同期の45.4億ドルから+258.4%でした。全社売上の30%を占めます。粗利益率は83%、営業利益率は76%です。AIサーバー向けの広帯域メモリ(HBM)を含む部門で、直前の四半期比では+18%でした。会社は価格上昇と出荷量の増加が寄与したと説明しています。
Core Data Center
売上高は180.0億ドルで、前年同期の15.8億ドルから+1,041.5%(約11.4倍)でした。全社売上の33%を占め、4部門で最大です。粗利益率は90%、営業利益率は85%と、収益性も非常に高い水準でした。直前の四半期比でも+56%と、4部門で最も伸びています。会社によると、データセンター向けSSDの売上高は100億ドル近くに達し、前年同期の10倍超になりました。
Mobile and Client
売上高は131.1億ドルで、前年同期の37.6億ドルから+248.8%でした。粗利益率は90%、営業利益率は88%です。直前の四半期比は+14%でした。会社によると、この部門の売上の半分近くを最新世代の「1-gamma(1γ)」DRAM製品が占めました。
Automotive and Embedded
売上高は68.2億ドルで、前年同期の14.3億ドルから+375.9%でした。粗利益率は84%、営業利益率は79%です。直前の四半期比でも+47%と大きく伸び、こちらも価格上昇と出荷量の増加が寄与しました。
見通し
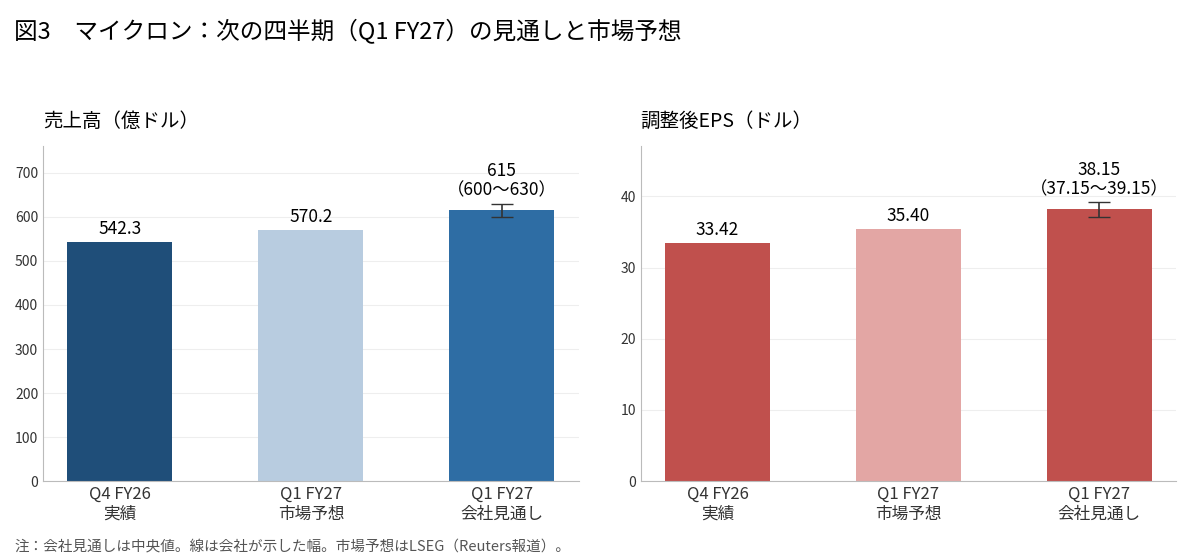
次の四半期にあたるFY2027 Q1について、会社は売上高を615億ドル±15億ドル、調整後EPSを38.15ドル±1.00ドルと見込んでいます。売上高のレンジは600億〜630億ドルで、中央値の615億ドルはLSEG予想の570.2億ドルを約7.9%上回ります。今回のQ4実績(542.3億ドル)と比べると約13%の増加です。調整後EPSの中央値38.15ドルも、LSEG予想の35.40ドルを約7.8%上回りました。
調整後の粗利益率は約86.25%の見込みです。Q4の87.0%からはわずかに下がるものの、高い水準を保つ見通しです。Reutersによると、将来売上になる契約残高(残存履行義務)は約1,500億ドルと、前四半期の約1,000億ドルから増えました。
市場の反応
決算発表後の時間外取引で、株価は一時1%超上昇したものの、その後は小幅安で終えました(Reuters報道)。Reutersによると、株価は2026年に入って約3倍に上昇しており、5月には時価総額が1兆ドルに達していました。強い決算は、すでにある程度株価に織り込まれていたと考えられます。
また、会社はFY2027の設備投資を従来の計画より増やす方針を示しました。Q1の設備投資は約115億ドル、上期(Q1〜Q2)で約250億ドルを見込んでいます。今後は、投資を増やしながら高い利益率と現金を生む力を保てるかが注目点になります。好決算でも株価が上がるとは限らず、事前の期待と比べてどうだったかが重要です。
見解
引用
- マイクロン|Q4 FY2026 決算プレスリリース(2026年9月30日、SEC EDGAR)…売上高・EPS・粗利益率・事業部門別業績・FY2027 Q1見通し
- マイクロン|Q3 FY2026 決算プレスリリース(2026年6月24日、SEC EDGAR)…会社予想(前回の見通し)、前四半期の実績
- マイクロン|Q4 FY2026 決算説明会トランスクリプト(2026年9月30日、Investing)…部門別の増収要因、データセンター向けSSD、1-gamma製品比率、設備投資計画
- Reuters|Micron's AI-fueled revenue forecast blows past estimates, backlog swells(2026年9月30日)…LSEG市場予想、時間外の株価、年初来の株価、残存履行義務
免責
※本記事は情報提供を目的とした整理であり、特定の銘柄の売買を推奨・勧誘するものではありません。金額は米ドル建て、会計基準は米国会計基準(US GAAP)です。マイクロンの会計年度FY2026は2026年9月3日に終了し、対象のQ4は2026年5月29日から9月3日までの14週間です。市場予想は集計元によって異なります。会社の見通しは将来の実績を保証するものではありません。投資判断はご自身の責任で行ってください。